EN
Die globale geeste-flesmark groei nie net nie — dit verdeel hom. Dit is noodsaaklik vir enige B2B-koopman wat kapasiteit of ’n verskaffingsstrategie vir 2026 en verder beplan om te verstaan waar volumegroei gekonsentreer is en waar waardegroei versnel.
Hierdie artikel bring die mees onlangse markdata saam om invoerders van geeste-flessies, bestuurders van privaatmerkprojekte en spanne wat verpakking inkopies doen, te help om te identifiseer waar die werklike geleenthede lê.
1. ’n Mark in strukturele oorgang
Twee kragte verander die drankflesmark gelyktydig. Eerstens trek globale premiumisering die waarde opwaarts — verbruikers drink minder maar spandeer meer, en verpakking is waar daardie premium fisies aangedui word. Tweedens trek volhoubaarheidsreëls en vervoerkoste die gewig afwaarts — ligter flessies wat die koolstofvoetspoor en vervoerkoste verminder, word nou die norm vir premiummerke.
Vir B2B-kopers is die strategiese implikasie dat "standaard" flessies besig raak om 'n kommoditeit-speletjie te wees, terwyl "versierde, liggewig, spesiaal-gevormde" flessies die waarde-stuurder word. Verskaffers wat slegs die eerste kan aanbied, sal op prys kompeteer. Verskaffers wat die laaste kan lewer, sal op vermoë kompeteer.
Premier en liggewig. Volhoubaar. en onderskeidend. Aangepas en vervaardigbaar op groot skaal. Die wenverskaffers in 2026 sal dié wees wat al drie pare kan versoen — nie net een kant kies nie.
2. Markgrootte: Verskeie lense, een rigting
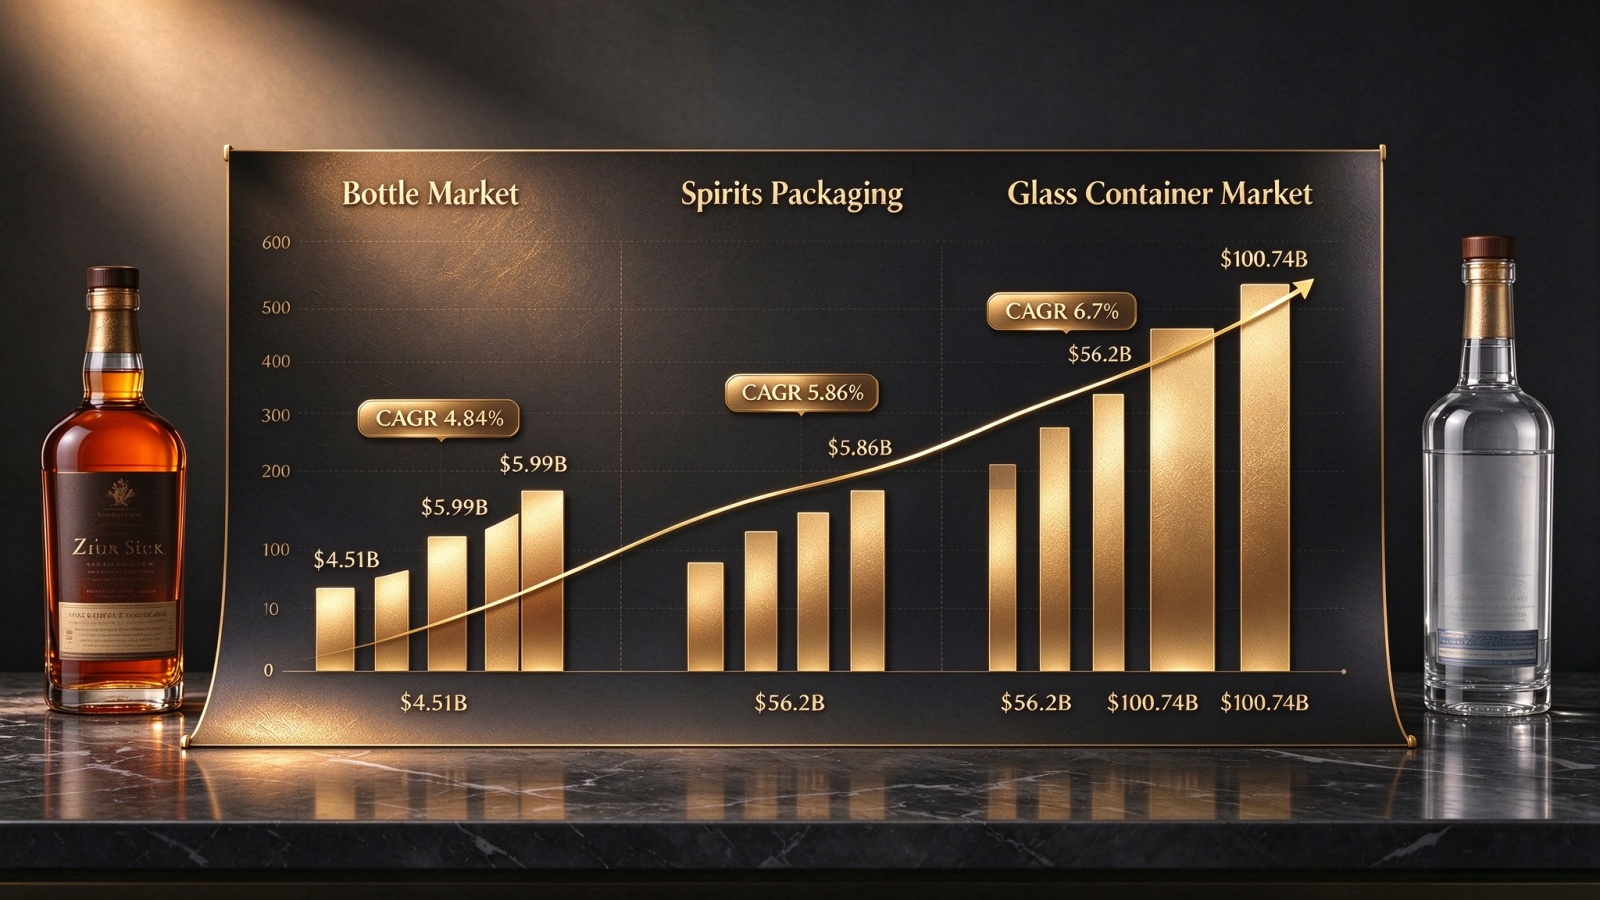
Markgroottesyfers wissel afhangende van die omvangsdefinisie, maar die rigtingssein is konsekwent oor al drie lense heen:
| Markomvang | Basiswaarde | Voorspelde waarde | GGSP |
|---|---|---|---|
| Breë drankflesmark | $4,51 miljard (2025) | $5,99 miljard (2031) | 4.84% |
| Uitgebreide mark vir glashouers | $56,2 miljard (2024) | $100,74 miljard (2033) | 6.7% |
| Verpakking vir drank (insluitend sluitstukke en etikette) | — | 2026–2032 | 5.86% |
Die verskil tussen hierdie syfers is nie teenstrydig nie — dit weerspieël verskillende omvanggrense. Vir B2B-kopers is die belangrikste insig dat die glasflessegment vinniger groei as die breër verpakkingsmark , aangedryf deur premiumisering en die vervanging van glas met alternatiewe materiale in hoë-waarde drankkategorieë.
Die enkel kragtigste drywer van groei in die drankflesmark is premiumisering. Soos verbruikers meer klem op gehalte plaas bo kwantiteit, fokus drankvervaardigers op hoëgraadse, esteties unieke glasverpakking om hul hoëwaardige produkte in ’n mededingende kleinhandelsomgewing te onderskei.
Die finansiële bewys is oortuigend. In die VSA-mark het inkomste vir hoë-end Tequila- en Mezcal-leweransiers met 7,9% na USD 6,5 miljard in 2023 gegroei , wat volgehoue belegging in premiumverpakking weerspieël. Die premiumspiritus-glasflesmark alleen was werd USD 7,4 miljard in 2024 en word verwag om te bereik USD 11,6 miljard teen 2034 , met ’n KAGS van 4,60%.
Krities vir verskaffers: premiumverpakking — versierde, skerm-gedrukte en spesiaal gevormde flessies — verteenwoordig ’n geskatte 40–50% van die totale markwaarde ten spyte daarvan dat dit net 15–20% van die eenheidvolume uitmaak . Hierdie waarde-volume-afwyking is die definierende ekonomiese eienskap van die geeste-flesmark in 2026.
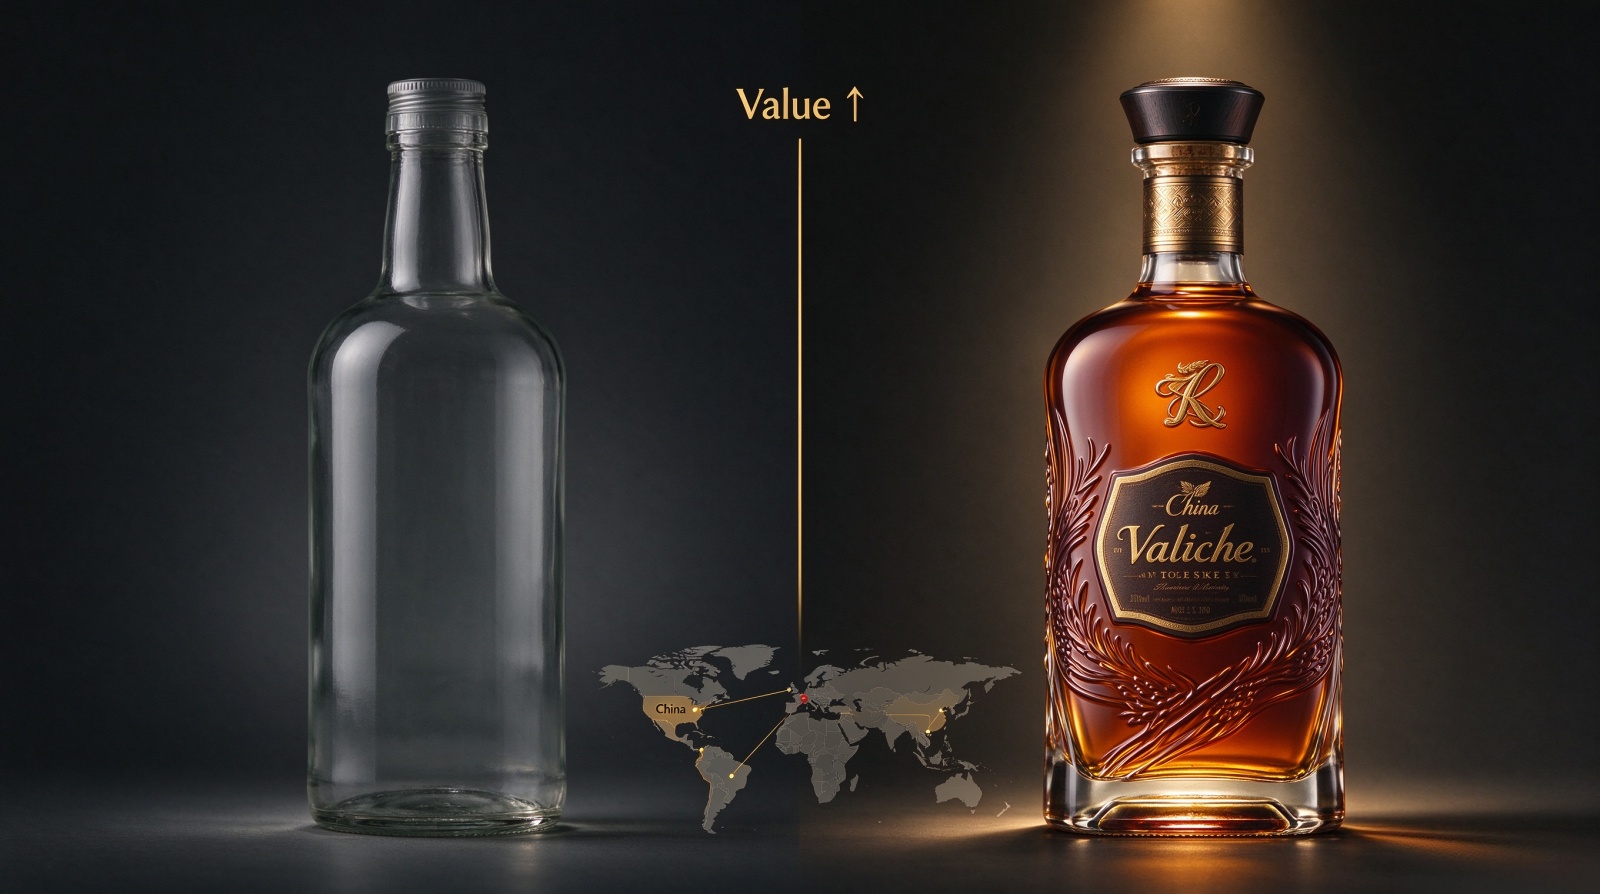
’n Versierde, spesiaal gevormde fles kan 3–4× die waarde per eenheid van ’n standaardfles insluit — selfs al begin albei as dieselfde rouglas. Die premiumprys kom nie van die glas nie. Dit kom van die vorm, die reliëfversiering, die versiering en die sluitstuk.
4. Streekgeleenthede: Waar om te fokus
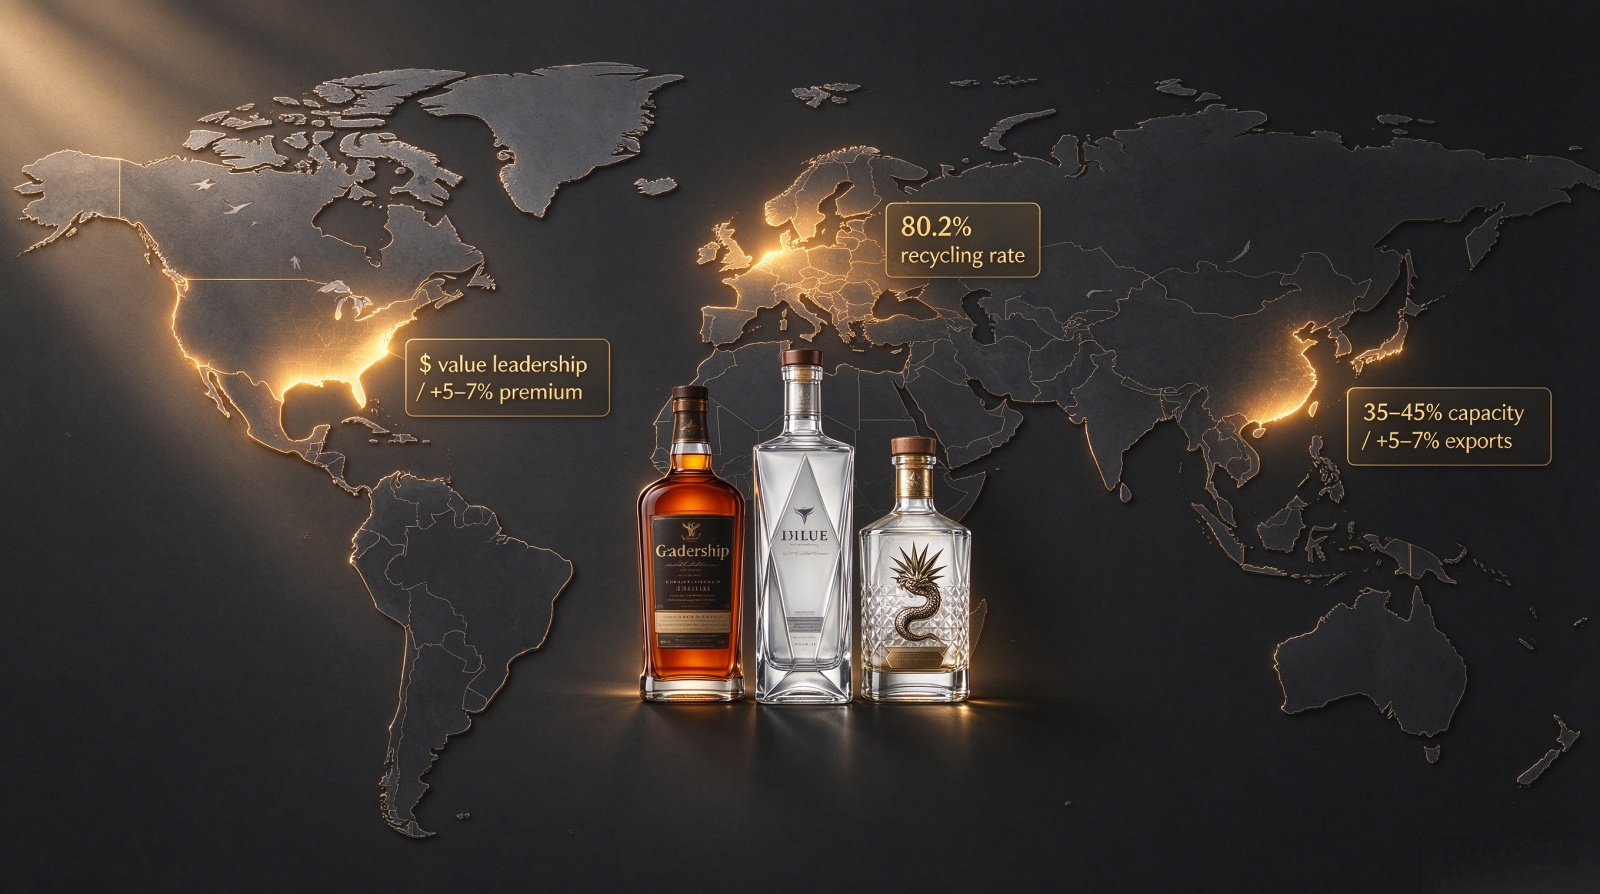
Elke groot streek bied ’n unieke strategiese profiel. Die onderstaande tabel som die sleuteldata-punte vir B2B-inkoopbesluite op.
| Streek | Sleutelmetrieke | Strategiese implikasie |
|---|---|---|
| Noord-Amerika | Geeste-verbruik +2–3%/jaar; premie-flessegment +5–7%/jaar | Grootste mark volgens waarde; fokus op premie-produkte |
| Verenigde State | Aanvaarding van ligte glas 20–25% tans → 35–45% teen 2035 | Ligte glas word die basiese vereiste vir nakoming |
| Europeese Unie | 80,2% herwinningskoers vir glasverpakking (2022) | Hoë-kulietspesifikasies word ’n mededingende voordeel |
| China | Shandong dra 35–45% by tot die totale glasverpakkingskapasiteit | Primêre Aziatse inkopingsentrum |
| China-uitvoere | +5–7%/jaar na Suid-Oos-Asië, Afrika, Oos-Europa | Kwaliteitsgelykheid met EU-glassmeeers verbeter |
Noord-Amerika: Waardeleierskap
Noord-Amerika bly die grootste mark volgens waarde, ondersteun deur stabiele geesdrankverbruikgroei van 2–3% per jaar en toenemende glaspenetrasië in premie-segmente. Die VSA-geesdrankglasverpakkingmark word verwag om teen ’n volume CGWK van 3–5% tot 2035 te groei, met die premieflessegment wat jaarliks teen 5–7% groei. Ligterglasaanvaarding word voorspel om van 20–25% van flesvolume vandag na 35–45% teen 2035 te styg , aangedryf deur beide koste- en volhoubaarheidsdruk.
Europa: Reguleringsdruk, voordeel van herwinningsvermoë
Europa bied ’n ander profiel — hoër reguleringsdruk maar ook hoër herwinningskoerse. Die EU het ’n rekord 80,2% herwinningskoers vir glasverpakking in 2022 , wat gunstige voorwaardes skep vir hoë-kulietfles-spesifikasies. Vir Europese geeste-fles-inkopers lê die geleentheid in volhoubare premiumposisionering.
Azië-Stille Oseaan: Vinnige premiumisering, versorgingsentrum
Azië-Stille Oseaan, veral China, ondergaan vinnige premiumisering. Die Chinese geeste-glasverpakkingmark verdeel hom tussen hoë-volumeproduksie, lae-wins standaardflessies en ’n vinnig uitbreidende premiumsegment. Die provinsie Shandong alleen tel vir ongeveer 35–45% van die totale glasverpakkingvermoë in China , wat dit die primêre versorgingsentrum maak vir kliënte wat spesiale glasflessies by Aseanse vervaardigers wil koop.
Uitvoervolumes van Chinese glasvervaardigers na Suid-Oos-Asië, Afrika en Oos-Europa het met ’n geskatte 5–7% per jaar , ondersteun deur mededingende pryse en verbeterde gehaltegelykheid met tradisionele Europese glasvervaardigers.
5. Strategiese Implikasies vir B2B-kopers
Die markdata dui op drie werklike gevolgtrekkings vir importeurs van geeste-flessies en handelsmerk-eienaars:
Standaardflesproduksie is oorvermoë, met benuttingstempo’s wat op 70–80% vir die Chinese bedryf beraam word en aanhoudende afwaartse prysdruk. Versierde en spesiaal-gevormde flessies, daarenteen, het strukturele pryssagtheid.
Met die verwagte byna verdubbeling van die VS se liggewig-glasaanvaarding teen 2035, sal leweransiers wat nie geseënde liggewig-spesifikasies kan verskaf nie, uit ’n toenemende deel van premierkontrakte uitgesluit word.
Die invoer-aandeel in die VSA-mark kan rondom 28–33% stabiliseer, met naby-bronverskaffing wat Mexikaanse verskaffing bevoordeel en Chinese invoere wat steeds onderhewig is aan tarief-onsekerheid. Dubbel-bronstrategieë word nou standaardpraktyk vir groot destilleerders.
6. Oproep tot aksie
Beplan u 2026-koopstrategie oor verskeie streeks, of hersien of u huidige verskaffer beide liggewig-ingenieurswerk en premium-versiering op groot skaal kan lewer? Stuur ons u teikenmarkte en volumeplan. Ons sal binne vyf werkdae met ’n streeklike voorsieningsbeoordeling, kapasiteitsaanbeveling en liggewig-volbaarheidsbeoordeling terugkom — sonder verpligting of vaag beloftes.
Of u nou premium-versierde flessies vir Noord-Amerika, hoë-kullet-gerecycleerde glas vir Europa of liggewig-spesifikasies vir volume-georiënteerde Asiëse kanale benodig, ons hanteer malontwerp, glasvorming, reliëfversiering, versiering en inspeksie binne ons eie fasiliteit. Een vennoot, een tydlyn, een aanspreeklike party.
Vertel ons u teikenmarkte — ons sal die regte voorsieningsketting kaart
Deel jou teikenstreke, jaarlikse volumes en premiumposisie met ons. Ons sal terugkom met ’n streekverskaffingsbeoordeling, kapasiteitsaanbeveling en ’n liggewig-volgehanteerdheidsoorsig — sonder verpligting of algemene verkoopvoorstellings.


 Warm Nuus