EN
Il mercato globale delle bottiglie per distillati non sta semplicemente crescendo: si sta biforcando. Comprendere dove è concentrata la crescita del volume e dove accelera quella del valore è essenziale per qualsiasi acquirente B2B che pianifichi capacità produttive o strategie di approvvigionamento per il 2026 e oltre.
Questo articolo sintetizza i dati di mercato più aggiornati per aiutare gli importatori di bottiglie per liquori, i responsabili di progetti private label e i team addetti agli acquisti di imballaggi a individuare le vere opportunità.
1. Un mercato in transizione strutturale
Due forze stanno ridefinendo contemporaneamente il mercato delle bottiglie per distillati. In primo luogo, la premiumizzazione globale sta spingendo verso l’alto il valore: i consumatori bevono di meno ma spendono di più, e il packaging è il luogo in cui tale valore premium si manifesta fisicamente. In secondo luogo, la regolamentazione in materia di sostenibilità e la logistica dei trasporti stanno spingendo verso il basso il peso: le bottiglie più leggere, che riducono l’impronta carbonica e i costi di spedizione, stanno diventando lo standard anche per i marchi premium.
Per gli acquirenti B2B, l’implicazione strategica è che le bottiglie «standard» stanno diventando un prodotto commoditizzato, mentre quelle «decorate, leggere e realizzate su misura con stampi personalizzati» rappresentano ormai il principale generatore di valore. I fornitori in grado di offrire soltanto le prime dovranno competere sul prezzo; quelli invece capaci di fornire le seconde concorreranno sulla base delle proprie competenze.
Premium e leggero. Sostenibile e distintivo. Personalizzato e produttibile su larga scala. I fornitori vincenti nel 2026 saranno quelli in grado di conciliare tutte e tre le coppie — non di scegliere un solo lato.
2. Dimensione del mercato: più prospettive, un’unica direzione
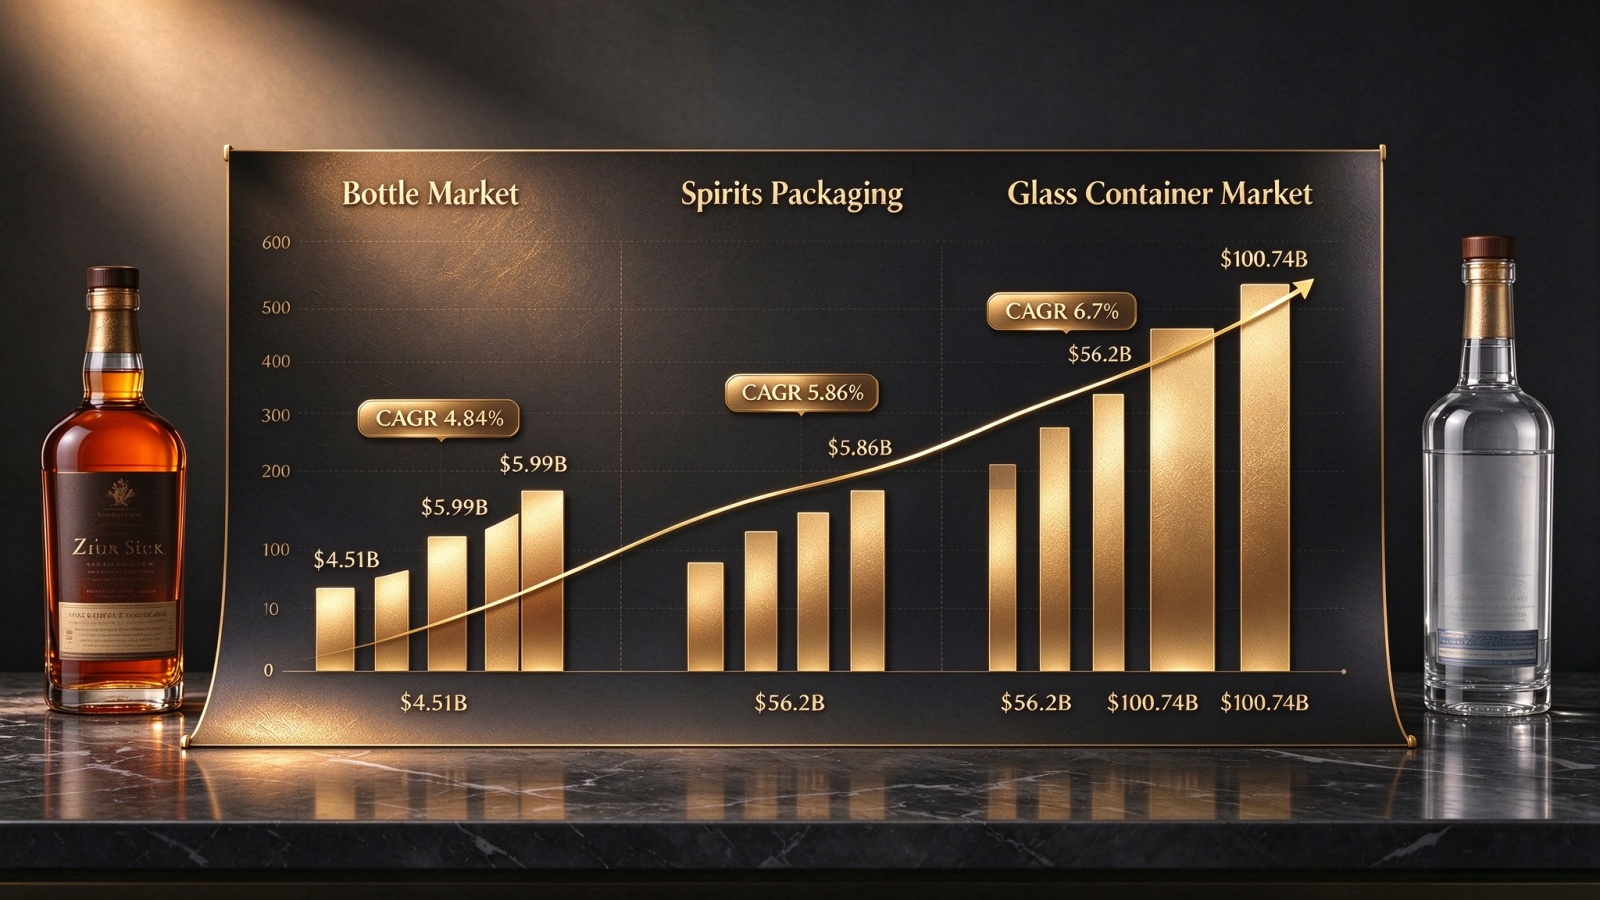
Le stime sulla dimensione del mercato variano a seconda della definizione dell’ambito, ma il segnale direzionale è coerente in tutte e tre le prospettive:
| Presenza sul mercato | Valore base | Valore previsto | CAGR |
|---|---|---|---|
| Mercato ampio delle bottiglie per liquori | 4,51 miliardi di USD (2025) | 5,99 miliardi di USD (2031) | 4.84% |
| Mercato ampliato dei contenitori in vetro | 56,2 miliardi di USD (2024) | 100,74 miliardi di USD (2033) | 6.7% |
| Imballaggio per distillati (inclusi tappi ed etichette) | — | 2026–2032 | 5.86% |
La discrepanza tra queste cifre non è contraddittoria: riflette diversi confini di ambito. Per gli acquirenti B2B, il punto chiave da ricordare è che il segmento delle bottiglie in vetro sta crescendo più velocemente del mercato generale degli imballaggi , trainato dalla tendenza al premium e dalla sostituzione del vetro con materiali alternativi nelle categorie di distillati ad alto valore.
Il fattore trainante più potente della crescita del mercato delle bottiglie per liquori è la premiumizzazione. Poiché i consumatori attribuiscono maggiore importanza alla qualità rispetto alla quantità, i produttori di bevande stanno privilegiando imballaggi in vetro di alta qualità e con un’estetica unica per differenziare i propri prodotti di alto valore in un contesto retail altamente competitivo.
Le evidenze finanziarie sono convincenti. Sul mercato statunitense, i ricavi dei fornitori di tequila e mezcal di fascia alta sono cresciuti del 7,9% fino a 6,5 miliardi di USD nel 2023 , riflettendo investimenti costanti in imballaggi premium. Il solo mercato delle bottiglie in vetro per superalcolici premium era valutato 7,4 miliardi di USD nel 2024 e si prevede raggiungerà 11,6 miliardi di USD entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 4,60%.
Fondamentale per i fornitori, l’imballaggio premium — bottiglie decorate, serigrafate e realizzate con stampi personalizzati — cattura una stima del 40–50% del valore di mercato totale nonostante rappresenti soltanto il 15–20% del volume in unità . Questa divergenza tra valore e volume costituisce la caratteristica economica distintiva del mercato delle bottiglie per distillati nel 2026.
Una bottiglia decorata e realizzata con stampo personalizzato può generare un valore per unità pari a 3–4 volte quello di una bottiglia standard — anche se entrambe partono dallo stesso vetro grezzo. Il premio non deriva dal vetro, bensì dallo stampo, dall’incisione a rilievo, dalla decorazione e dal tappo.
4. Opportunità regionali: dove concentrarsi
Ogni principale area geografica presenta un profilo strategico distinto. La tabella seguente riassume i dati chiave per le decisioni di approvvigionamento B2B.
| Regione | Indicatore Chiave | Implicazione strategica |
|---|---|---|
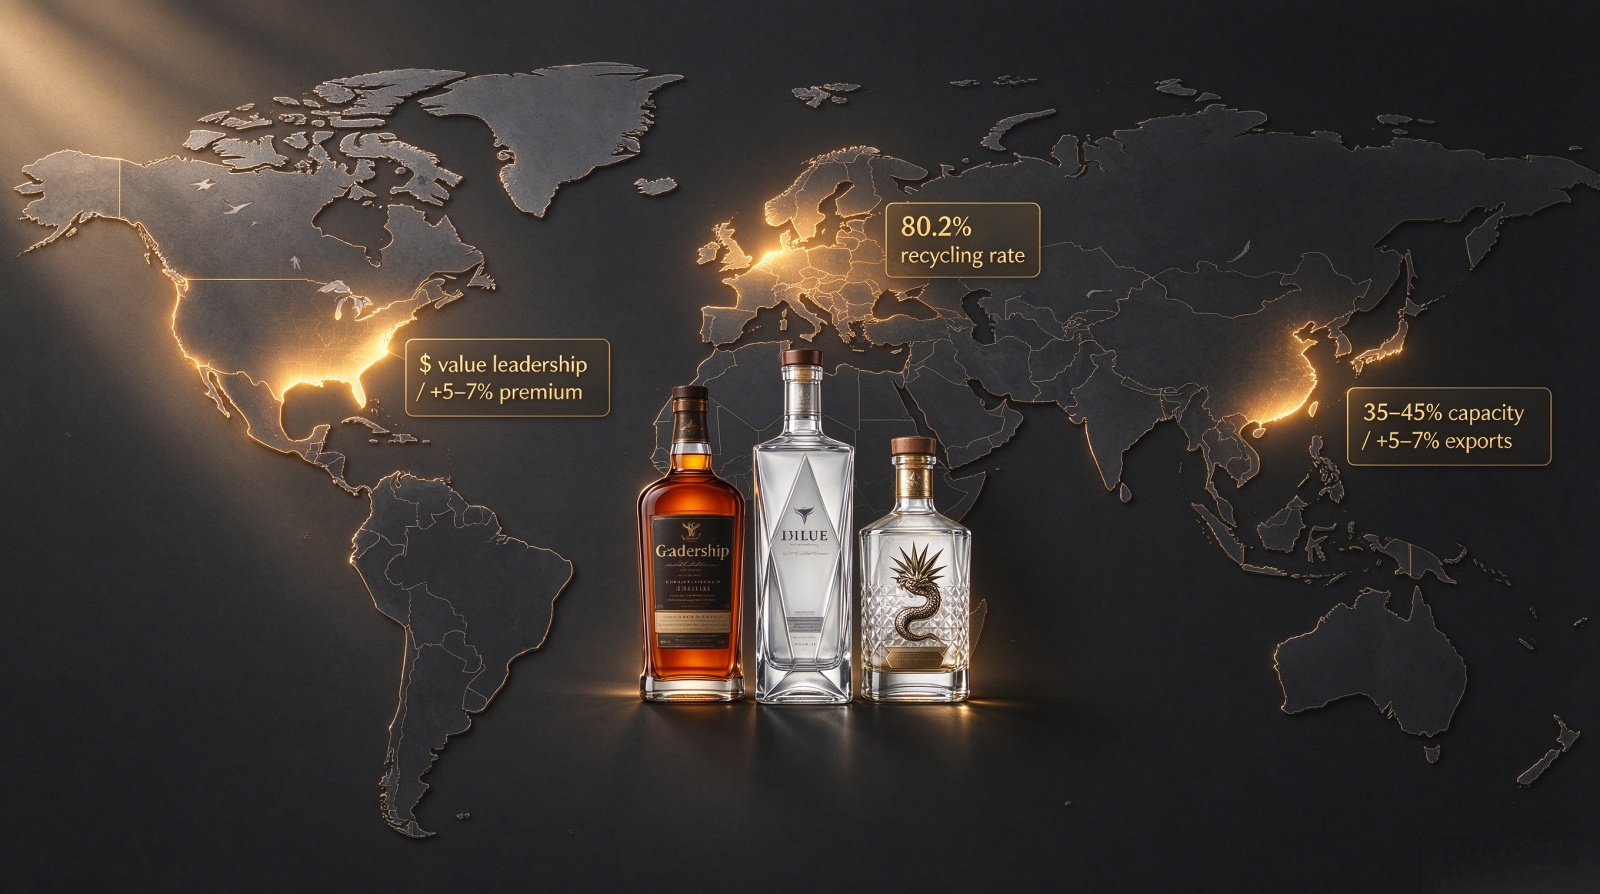
| Nord America | Consumo di distillati +2–3% all’anno; segmento delle bottiglie premium +5–7% all’anno | Mercato più grande per valore; attenzione al segmento premium |
| Stati Uniti | Adozione del vetro leggero al 20–25% oggi → 35–45% entro il 2035 | Il vetro leggero diventa il livello minimo di conformità |
| Unione Europea | tasso di riciclo degli imballaggi in vetro: 80,2% (2022) | Specifiche elevate di cullet diventano un vantaggio competitivo |
| Cina | Shandong rappresenta il 35–45% della capacità totale di imballaggi in vetro | Principale hub asiatico per l’approvvigionamento |
| Esportazioni dalla Cina | +5–7%/anno verso l’Asia del Sud-Est, l’Africa e l’Europa orientale | La parità di qualità con i produttori europei di vetro sta migliorando |
Nord America: leadership di valore
Il Nord America rimane il mercato più grande in termini di valore, sostenuto da una crescita costante dei consumi di distillati pari al 2–3% annuo e da un’adozione crescente del vetro nei segmenti premium. Si prevede che il mercato statunitense dell’imballaggio in vetro per distillati crescerà a un tasso annuo composto (CAGR) di volume del 3–5% fino al 2035, con il segmento delle bottiglie premium in crescita del 5–7% annuo. L’adozione del vetro leggero è prevista in aumento dal 20–25% del volume attuale di bottiglie al 35–45% entro il 2035 , guidata sia dalle pressioni sui costi sia da quelle sulla sostenibilità.
Europa: pressione normativa e vantaggio del riciclo
L’Europa presenta un profilo diverso: maggiore pressione normativa ma anche tassi di riciclo più elevati. L’UE ha raggiunto nel 2022 un nuovo record di tasso di riciclo degli imballaggi in vetro pari all’80,2% ; ciò crea condizioni favorevoli per specifiche elevate di bottiglie contenenti cullet. Per gli acquirenti europei di bottiglie per distillati, l’opportunità risiede in una posizionatura premium sostenibile.
Asia-Pacific: Premiumizzazione rapida, centro di approvvigionamento
L'Asia-Pacifico, in particolare la Cina, sta vivendo una premiumizzazione rapida. Il mercato cinese dell'imballaggio in vetro per distillati si sta dividendo tra bottiglie standard ad alto volume e basso margine e un segmento premium in rapida espansione. La sola provincia dello Shandong rappresenta circa il 35–45% della capacità totale di imballaggio in vetro in Cina , rendendola il principale centro di approvvigionamento per gli acquirenti di bottiglie in vetro personalizzate che cercano produzione asiatica.
I volumi di esportazione dei produttori cinesi di vetro verso l'Asia sud-orientale, l'Africa e l'Europa orientale sono cresciuti a un tasso stimato del 5–7% annuo , sostenuti da prezzi competitivi e da un miglioramento della parità qualitativa rispetto ai tradizionali produttori europei di vetro.
5. Implicazioni strategiche per gli acquirenti B2B
I dati di mercato indicano tre conclusioni operative per gli importatori di bottiglie per distillati e per i proprietari di marchi:
La produzione standard di bottiglie è sovradimensionata, con tassi di utilizzo stimati tra il 70% e l’80% nell’industria cinese e una persistente pressione al ribasso sui prezzi. Le bottiglie decorate e quelle realizzate con stampi personalizzati, al contrario, godono di un potere strutturale di prezzo.
Poiché l’adozione statunitense di vetro leggero è prevista quasi raddoppiare entro il 2035, i fornitori che non siano in grado di offrire specifiche certificate di leggerezza verranno esclusi da una quota crescente di contratti premium.
La quota di importazioni nel mercato statunitense potrebbe stabilizzarsi intorno al 28–33%, con il nearshoring che favorisce l’approvvigionamento dal Messico e le importazioni dalla Cina che continuano ad affrontare incertezze tariffarie. Le strategie di approvvigionamento da fonti multiple stanno diventando pratica standard per i principali distillatori.
6. Richiamo all'Azione
State pianificando la vostra strategia di approvvigionamento per il 2026 in più regioni, oppure state valutando se il vostro attuale fornitore sia in grado di fornire sia soluzioni ingegneristiche leggere sia decorazioni premium su larga scala? Inviateci i vostri mercati di destinazione e il piano volumetrico. Vi forniremo entro 5 giorni lavorativi una valutazione dell’approvvigionamento regionale, una raccomandazione sulle capacità produttive e una verifica della fattibilità della leggerezza — senza impegno e senza promesse generiche.
Che si tratti di bottiglie decorate premium per il Nord America, di vetro riciclato ad alto contenuto di cullet per l’Europa o di specifiche di leggerezza per canali asiatici orientati al volume, gestiamo internamente la progettazione degli stampi, la formatura del vetro, la goffratura, la decorazione e l’ispezione. Un unico partner, un unico cronoprogramma, un unico punto di responsabilità.
Indicateci i vostri mercati di destinazione — definiremo per voi la catena di approvvigionamento più adeguata
Condividi le tue regioni di destinazione, i volumi annuali e il posizionamento premium. Ti forniremo una valutazione dell’approvvigionamento regionale, una raccomandazione sulla capacità produttiva e una revisione preliminare della fattibilità — senza impegno e senza proposte commerciali generiche.


 Notizie in primo piano