EN
글로벌 스피릿스 병 시장은 단순히 성장하는 것이 아니라 양극화되고 있다. 물량 성장이 집중되는 지역과 가치 성장이 가속화되는 지역을 파악하는 것은, 2026년 이후 생산 능력 계획 또는 조달 전략을 수립하려는 모든 B2B 구매자에게 필수적이다.
본 기사는 최신 시장 자료를 종합하여 리큐어 병 수입업자, 프라이빗 레이블 프로젝트 매니저, 포장 조달 팀이 진정한 기회가 있는 곳을 식별할 수 있도록 지원한다.
1. 구조적 전환을 겪는 시장
주류 병 시장을 동시에 재형성하는 두 가지 힘이 있다. 첫째, 전 세계적인 프리미엄화 추세가 가치를 상향 조정하고 있다—소비자들이 덜 마시지만 더 많이 지출하고 있으며, 그 프리미엄은 포장재에서 구체적으로 드러난다. 둘째, 지속가능성 관련 규제와 운송 경제성이 중량을 하향 조정하고 있다—탄소 배출량과 운송 비용을 줄이는 가벼운 병이 프리미엄 브랜드의 기본 사양으로 자리 잡고 있다.
B2B 구매자에게 전략적 함의는 ‘표준’ 병이 단순한 원가 경쟁 상품으로 전락하는 반면, ‘장식 처리된, 경량화된, 맞춤형 몰딩 병’이 가치 창출의 핵심 요소로 부상한다는 점이다. 전자를 제공할 수 있는 공급업체는 가격 경쟁에 휘말릴 것이며, 후자를 안정적으로 공급할 수 있는 공급업체는 역량 기반 경쟁을 펼칠 것이다.
프리미엄 이며 경량화. 지속가능성 이며 독특함. 맞춤형 이며 대량 생산 가능함. 2026년에 성공할 공급업체는 이 세 쌍의 요소를 모두 조화롭게 통합할 수 있는 업체일 것이며, 어느 한 쪽만 선택하는 업체가 아님.
2. 시장 규모: 여러 관점, 하나의 방향
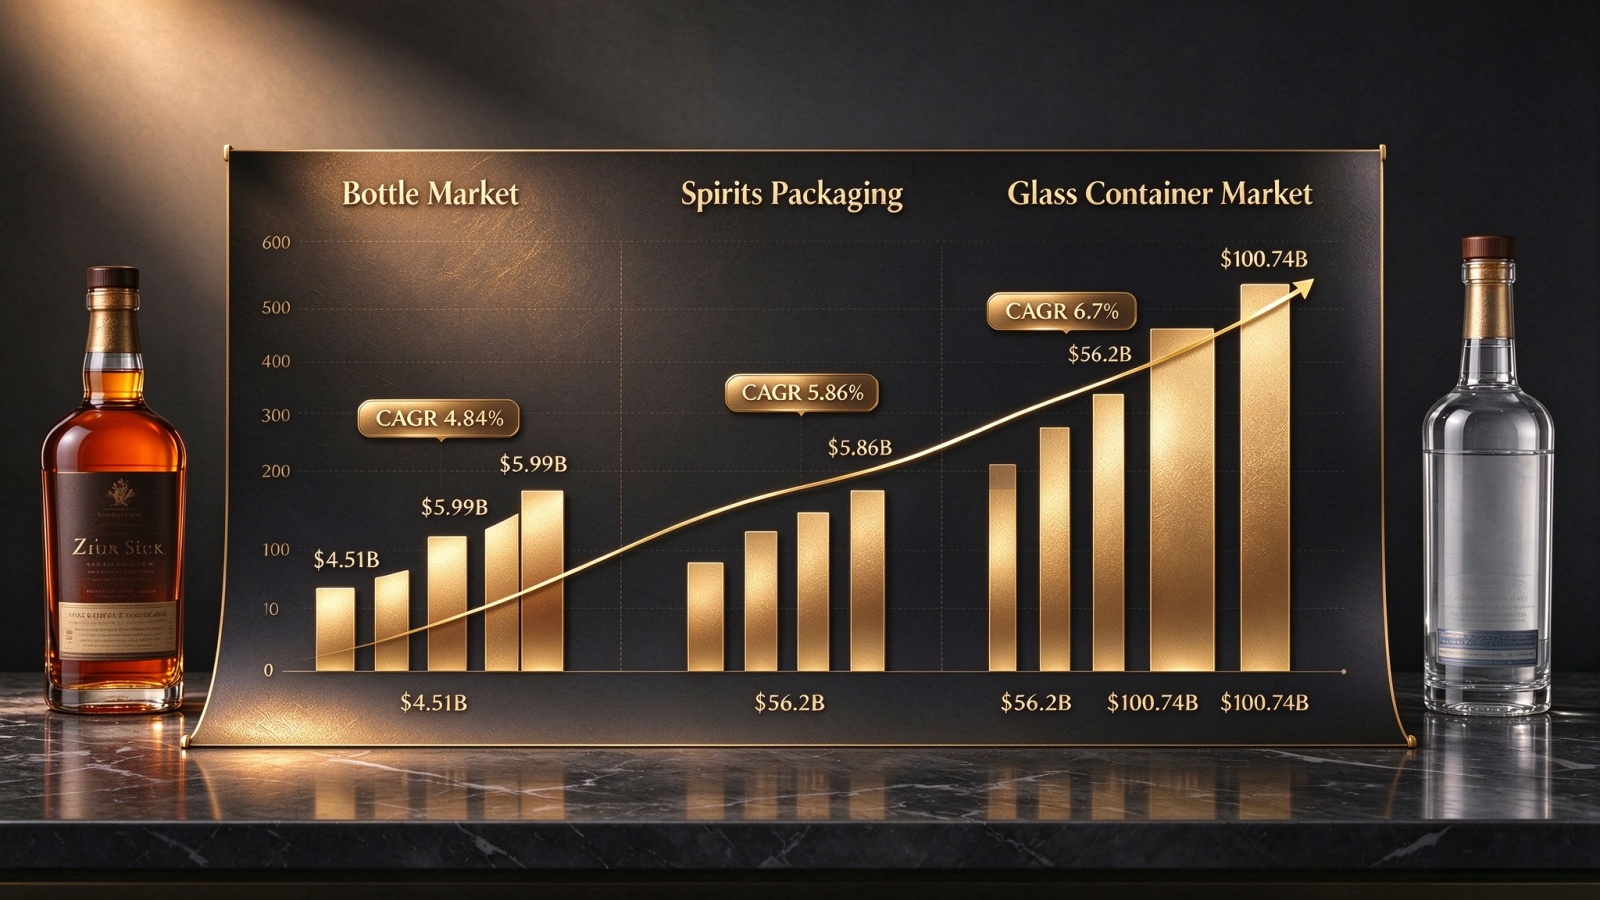
시장 규모 산정치는 범위 정의에 따라 달라지지만, 세 가지 관점 모두에서 일관된 방향성 신호가 나타남.
| 시장 범위 | 기준 가치 | 예측 가치 | 연평균 성장률 |
|---|---|---|---|
| 광범위한 주류 병 시장 | 45억 1천만 달러(2025년) | 59억 9천만 달러(2031년) | 4.84% |
| 확장된 유리 용기 시장 | 562억 달러(2024년) | 1,007.4억 달러(2033년) | 6.7% |
| 증류주 포장(마개 및 라벨 포함) | — | 2026–2032 | 5.86% |
이 두 수치 간 차이는 모순되지 않으며, 서로 다른 범위 경계를 반영합니다. B2B 구매자에게 핵심 통찰은 유리 병 부문이 광범위한 포장 시장보다 더 빠르게 성장하고 있다는 점입니다 — 이는 프리미엄화 추세와 고가 증류주 카테고리에서 유리가 다른 소재로 대체되는 현상에 기인합니다.
주류 병 시장 성장을 이끄는 가장 강력한 요인은 프리미엄화이다. 소비자들이 양보다 품질을 중시하게 되면서 음료 제조사들은 경쟁이 치열한 소매 환경에서 고가 제품을 차별화하기 위해 고품질이며 시각적으로 독특한 유리 포장에 주력하고 있다.
재정적 근거는 설득력이 있다. 미국 시장에서 고급 테킬라 및 메즈칼 공급업체의 매출은 2023년 기준 7.9% 증가해 65억 달러에 달함 으로, 프리미엄 포장에 대한 지속적인 투자를 반영한다. 프리미엄 주류 유리병 시장만 해도 2024년 기준 74억 달러 이며, 2034년에는 116억 달러 에 이를 것으로 예상되며, 연평균 성장률(CAGR)은 4.60%이다.
공급업체 입장에서는 프리미엄 포장 — 장식된 병, 스크린 인쇄된 병, 맞춤 성형 병 — 이 전체 시장 가치의 약 40–50%를 차지함 그러나 단위 수량 기준으로는 단지 15–20%에 불과함 . 이러한 가치-수량 괴리는 2026년 증류주 병 시장의 핵심 경제적 특징임.
장식된 맞춤 성형 병은 표준 병 대비 단위당 3–4배 높은 가치를 창출할 수 있음 — 두 병 모두 동일한 원료 유리에서 출발하더라도 마찬가지임. 이 프리미엄은 유리에서 오는 것이 아님. 몰드, 엠보싱, 장식, 캡처 등에서 비롯됨.
4. 지역별 기회: 어디에 집중해야 하는가
각 주요 지역은 고유한 전략적 프로필을 보여줌. 아래 표는 B2B 조달 결정을 위한 핵심 데이터를 요약함.
| 지역 | 핵심 지표 | 전략적 의미 |
|---|---|---|
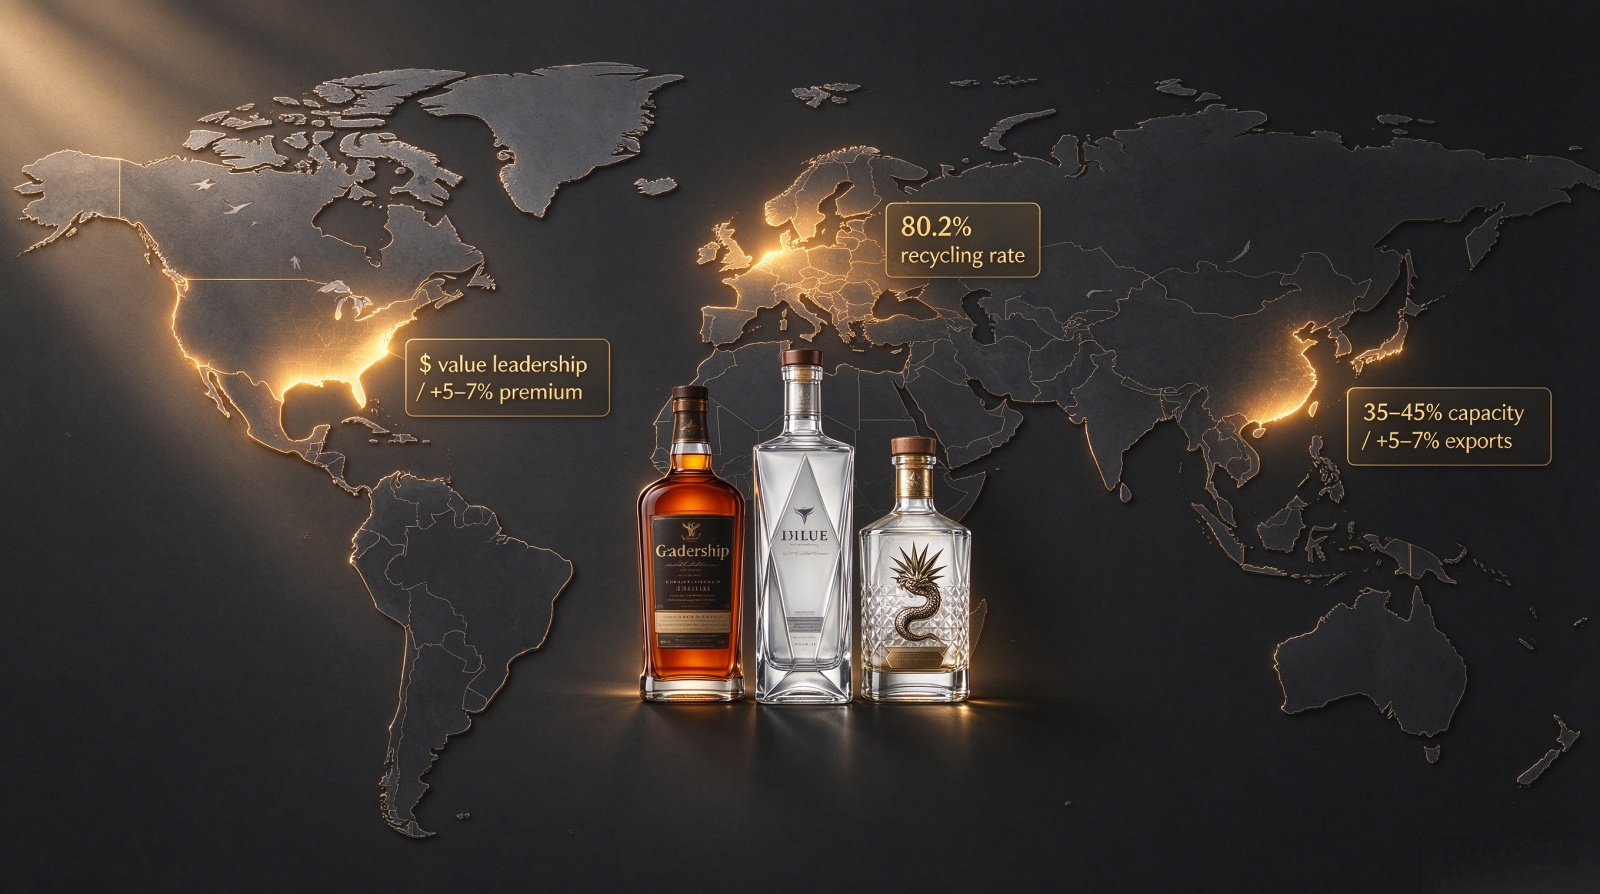
| 북아메리카 | 주류 소비량 연간 +2–3%; 프리미엄 병 제품군 연간 +5–7% | 가치 기준 최대 시장; 프리미엄 중심 |
| 미국 | 경량 유리 채택률 현재 20–25% → 2035년까지 35–45% | 경량화가 규정 준수의 기본 기준이 됨 |
| 유럽 연합 | 유리 포장 재활용률 80.2%(2022년) | 고품질 컬릿 사양이 경쟁 우위 요소가 됨 |
| 중국 | 산둥성은 유리 포장 전체 생산 능력의 35–45%를 차지 | 아시아 주요 조달 허브 |
| 중국 수출 | +5–7%/년, 동남아시아, 아프리카, 동유럽으로 증가 | 유럽 유리 제조사와의 품질 격차가 점차 좁혀지고 있음 |
북미: 가치 리더십
북미는 여전히 가치 기준으로 가장 큰 시장이며, 연간 2–3%의 안정적인 주류 소비 성장과 프리미엄 세그먼트에서 유리 포장 채택 확대가 뒷받침하고 있다. 미국 주류 유리 포장 시장은 2035년까지 연평균 볼륨 기준 CAGR 3–5%로 성장할 전망이며, 프리미엄 병 세그먼트는 연간 5–7% 성장할 것으로 예상된다. 경량 유리 채택 비중은 현재 병 볼륨의 20–25%에서 2035년까지 35–45%로 증가할 전망 이는 원가 절감과 지속가능성에 대한 압박 모두에 기인함
유럽: 규제 압박, 재활용 우위
유럽은 다른 양상을 보이는데, 규제 압박 수준은 높지만 동시에 재활용률도 높다. EU는 2022년에 사상 최고 80.2%의 유리 포장 재활용률을 달성 하여 고쿠텔 함량 병 사양 도입에 유리한 조건을 조성하였다. 유럽 주류 병 구매자에게는 지속가능한 프리미엄 포지셔닝 기회가 존재한다.
아시아-태평양: 급속한 프리미엄화, 조달 허브
아시아-태평양 지역, 특히 중국은 급속한 프리미엄화를 겪고 있다. 중국의 스피릿 유리 포장 시장은 대량 생산·저마진 표준 병과 급성장 중인 프리미엄 세그먼트로 이분화되고 있다. 산둥성만으로도 중국 전체 유리 포장 생산 능력의 약 35–45%를 차지한다 이로 인해 아시아 제조업체에서 맞춤형 유리 병을 조달하려는 구매자에게 주요 조달 허브가 되고 있다.
중국 유리 제조사의 동남아시아, 아프리카, 동유럽 수출 물량은 추정 연간 5–7% 증가세를 보이고 있으며, 이는 경쟁력 있는 가격과 전통적인 유럽 유리 제조사와 점차 근접하는 품질 수준에 힘입은 것이다.
5. B2B 구매자에게서 도출되는 전략적 함의
시장 자료는 스피릿 병 수입업자 및 브랜드 소유자에게 세 가지 실행 가능한 결론을 제시한다:
표준 병 생산은 과잉 설비 상태이며, 중국 산업 전반의 가동률은 70–80%로 추정되며, 지속적인 가격 하락 압력이 존재한다. 이와 대조적으로, 장식 처리된 병 및 맞춤 성형 병은 구조적 가격 주도력을 확보하고 있다.
미국 내 경량 유리 채택률은 2035년까지 거의 두 배로 증가할 것으로 전망되며, 인증된 경량 사양을 제공하지 못하는 공급업체는 프리미엄 계약의 점차 증가하는 비중에서 제외될 것이다.
미국 시장 내 수입 비중은 약 28–33% 수준에서 안정화될 가능성이 있으며, 근거리 조달(nearshoring)은 멕시코 공급을 선호하고 중국산 수입은 계속되는 관세 불확실성에 직면해 있다. 주요 증류업계에서는 이중 조달 전략이 표준 관행으로 자리 잡고 있다.
6. 행동 촉구
여러 지역에 걸쳐 2026년 조달 전략을 수립 중이신가요? 아니면 현재 협력사가 경량 엔지니어링과 프리미엄 장식을 동시에 대규모로 공급할 수 있는지 검토 중이신가요? 목표 시장과 물량 계획을 알려주시면, 5영업일 이내에 지역별 공급 역량 평가, 생산 능력 제안, 경량화 실현 가능성 검토 보고서를 드립니다. 의무 없음, 모호한 약속 없음.
북미 시장용 프리미엄 장식 병이 필요하든, 유럽 시장용 고재활용률 재활용 유리가 필요하든, 또는 아시아 주요 대량 소비 채널용 경량 사양이 필요하든, 당사는 금형 설계, 유리 성형, 엠보 가공, 장식 처리, 검사까지 전 과정을 자체 내에서 수행합니다. 하나의 파트너, 하나의 일정, 하나의 책임 주체.
목표 시장을 알려주세요 — 최적의 공급망을 도출해 드립니다
귀하의 목표 지역, 연간 물량 및 프리미엄 포지셔닝을 알려주십시오. 당사는 지역별 공급 평가, 생산 능력 권장 사항 및 경량화된 실현 가능성 검토를 제공해 드립니다 — 어떠한 의무도 없으며, 일반적인 영업 제안은 없습니다.


 최신 소식