EN
El mercado global de botellas para bebidas espirituosas no solo está creciendo: se está bifurcando. Comprender dónde se concentra el crecimiento del volumen y dónde se acelera el crecimiento del valor es fundamental para cualquier comprador B2B que planifique su capacidad o su estrategia de aprovisionamiento para 2026 y posteriores.
Este artículo sintetiza los datos de mercado más recientes para ayudar a los importadores de botellas para licores, a los gestores de proyectos de marca blanca y a los equipos de adquisición de envases a identificar dónde radican las verdaderas oportunidades.
1. Un mercado en transición estructural
Dos fuerzas están transformando simultáneamente el mercado de botellas para bebidas espirituosas. En primer lugar, la tendencia global hacia lo premium está impulsando el valor al alza: los consumidores beben menos, pero gastan más, y el empaque es donde se manifiesta físicamente ese carácter premium. En segundo lugar, la regulación en materia de sostenibilidad y la economía del transporte están reduciendo el peso: las botellas más ligeras, que disminuyen la huella de carbono y los costos de envío, se están convirtiendo en la opción predeterminada incluso para marcas premium.
Para los compradores B2B, la implicación estratégica es que las botellas «estándar» se están volviendo una propuesta de producto genérico, mientras que las botellas «decoradas, ligeras y moldeadas a medida» se están convirtiendo en el principal generador de valor. Los proveedores que solo pueden ofrecer lo primero competirán únicamente por precio. Los proveedores capaces de entregar lo segundo competirán por capacidad técnica.
Premium y ligero. Sostenible y distintivo. Personalizado y fabricable a gran escala. Los proveedores ganadores en 2026 serán aquellos capaces de conciliar los tres pares, no los que elijan un solo lado.
2. Tamaño del mercado: Múltiples enfoques, una misma dirección
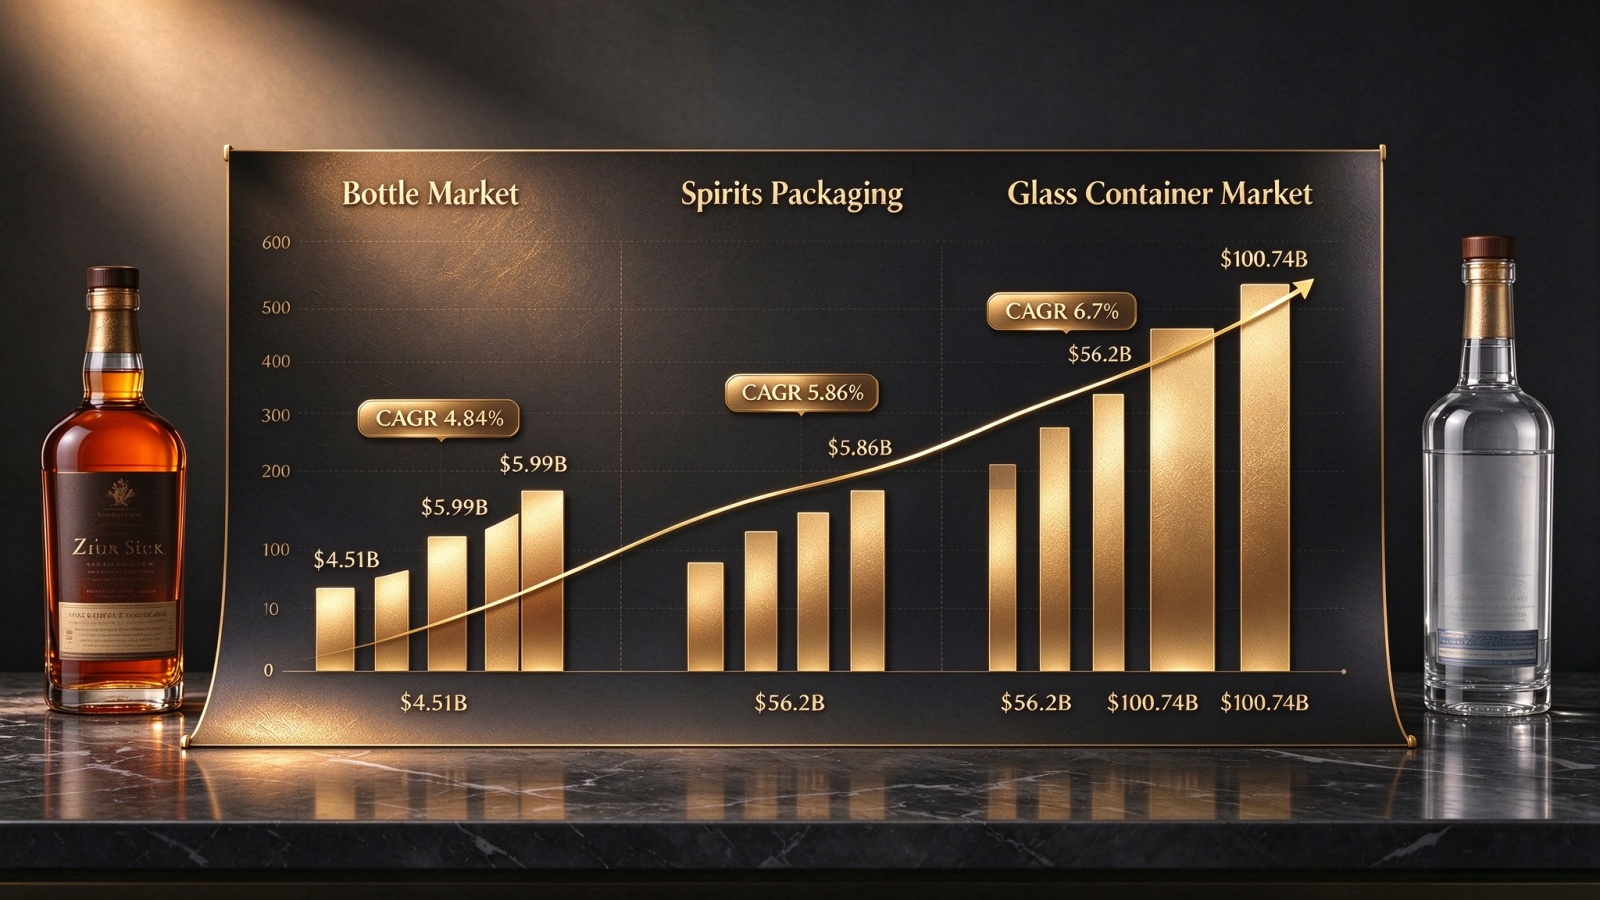
Las cifras de tamaño del mercado varían según la definición del alcance, pero la señal direccional es coherente en los tres enfoques:
| Ámbito de mercado | Valor base | Valor previsto | Tasa de crecimiento anual |
|---|---|---|---|
| Mercado amplio de botellas para licores | 4,51 mil millones USD (2025) | 5,99 mil millones USD (2031) | 4.84% |
| Mercado ampliado de envases de vidrio | 56,2 mil millones de USD (2024) | 100,74 mil millones de USD (2033) | 6.7% |
| Envases para bebidas espirituosas (incluidos cierres y etiquetas) | — | 2026–2032 | 5.86% |
La discrepancia entre estas cifras no es contradictoria: refleja distintos límites de alcance. Para los compradores B2B, la conclusión clave es que el segmento de botellas de vidrio crece más rápido que el mercado general de envases , impulsado por la premiumización y por la sustitución del vidrio en lugar de otros materiales en categorías de bebidas espirituosas de alto valor.
El impulsor más poderoso del crecimiento del mercado de botellas para licores es la premiumización. A medida que los consumidores otorgan mayor importancia a la calidad que a la cantidad, los fabricantes de bebidas priorizan envases de vidrio de alta calidad y estéticamente únicos para diferenciar sus productos de alto valor en un entorno minorista competitivo.
Las pruebas financieras son contundentes. En el mercado estadounidense, los ingresos de los proveedores de tequila y mezcal de gama alta aumentaron un 7,9 % hasta alcanzar USD 6.500 millones en 2023 , lo que refleja una inversión sostenida en envases premium. Únicamente el mercado de botellas de vidrio para licores premium tuvo un valor de USD 7.400 millones en 2024 y se proyecta que alcance los USD 11.600 millones en 2034 , con una tasa anual compuesta de crecimiento (CAGR) del 4,60 %.
Críticamente para los proveedores, el embalaje premium — botellas decoradas, serigrafiadas y moldeadas a medida — capta un estimado del 40–50 % del valor total del mercado a pesar de representar únicamente el 15–20 % del volumen unitario . Esta divergencia entre valor y volumen constituye la característica económica definitoria del mercado de botellas para bebidas espirituosas en 2026.
Una botella decorada y moldeada a medida puede captar de 3 a 4 veces más valor por unidad que una botella estándar, aun cuando ambas partan del mismo vidrio virgen. El valor añadido no proviene del vidrio, sino del molde, el grabado en relieve, la decoración y el cierre.
4. Oportunidades regionales: dónde centrarse
Cada región principal presenta un perfil estratégico distinto. La tabla siguiente resume los datos clave para las decisiones B2B de adquisición.
| Región | Métrica Clave | Implicación estratégica |
|---|---|---|
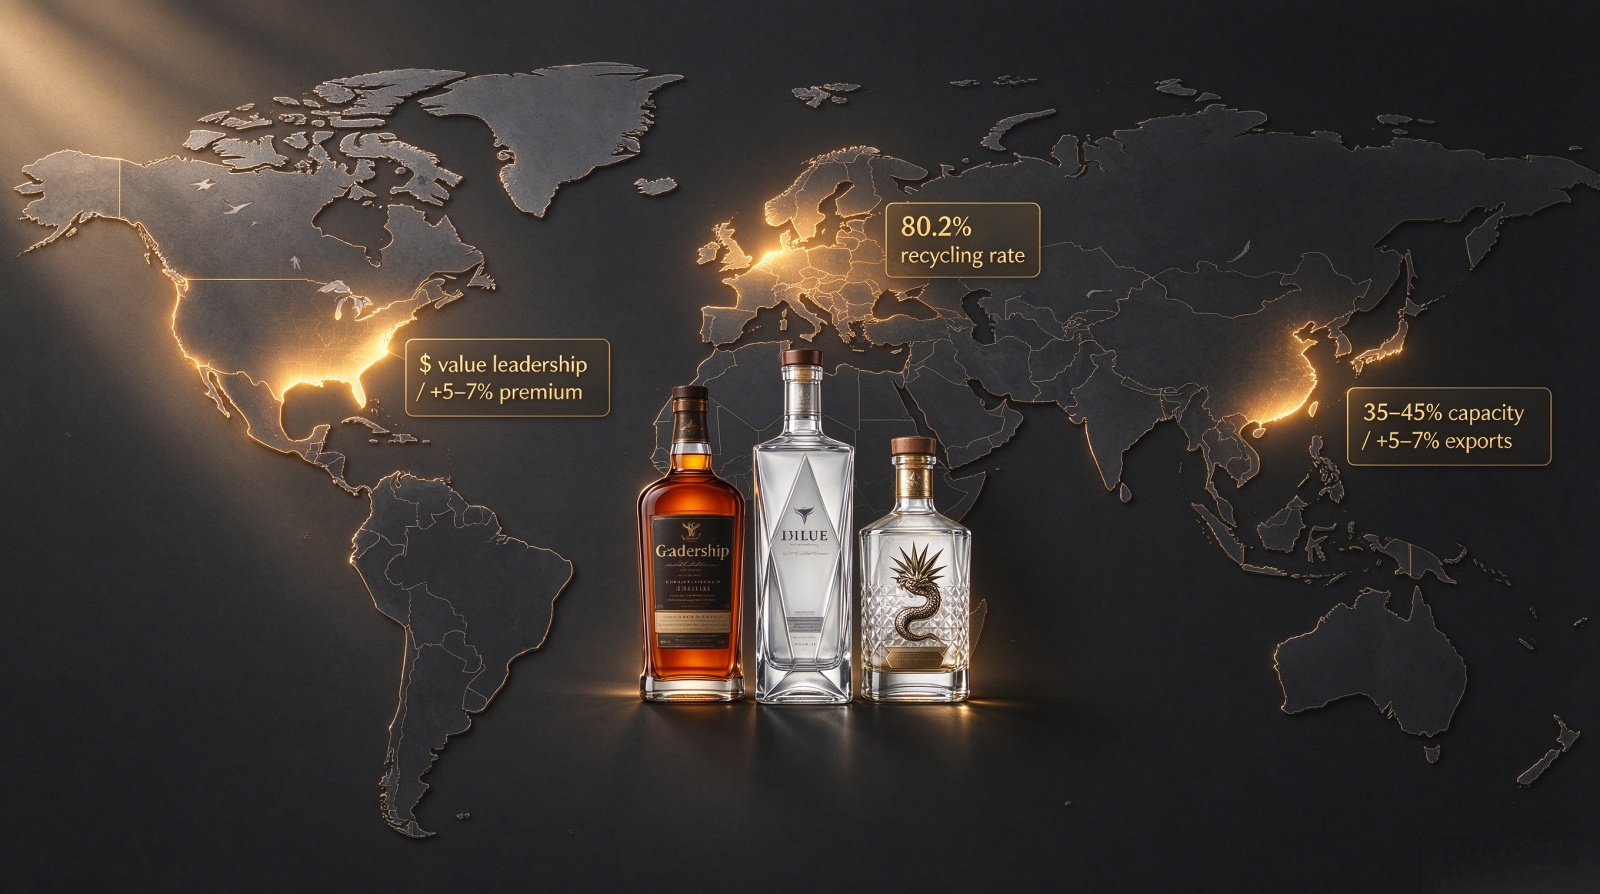
| América del Norte | Consumo de bebidas espirituosas +2–3%/año; segmento de botellas premium +5–7%/año | Mercado más grande por valor; enfoque en premium |
| Estados Unidos | Adopción de vidrio ligero del 20–25% actualmente → del 35–45% para 2035 | El vidrio ligero se convierte en el estándar mínimo de cumplimiento |
| Unión Europea | tasa de reciclaje de envases de vidrio del 80,2% (2022) | Especificaciones de cullet elevadas se convierten en una ventaja competitiva |
| China | Shandong representa del 35–45% de la capacidad total de envases de vidrio | Centro principal de aprovisionamiento asiático |
| Exportaciones de China | +5–7 %/año hacia el sudeste asiático, África y Europa del Este | La paridad de calidad con los fabricantes europeos de vidrio está mejorando |
Norteamérica: liderazgo en valor
Norteamérica sigue siendo el mercado más grande en términos de valor, respaldado por un crecimiento constante del consumo de bebidas espirituosas del 2–3 % anual y una mayor penetración del vidrio en los segmentos premium. Se prevé que el mercado estadounidense de envases de vidrio para bebidas espirituosas crezca a una Tasa Anual Compuesta (CAGR) de volumen del 3–5 % hasta 2035, mientras que el segmento de botellas premium crecerá anualmente un 5–7 %. Se prevé que la adopción de vidrio ligero aumente del 20–25 % del volumen actual de botellas al 35–45 % para 2035 , impulsada tanto por presiones de costos como de sostenibilidad.
Europa: presión regulatoria y ventaja en reciclaje
Europa presenta un perfil distinto: mayor presión regulatoria, pero también tasas más altas de reciclaje. La UE alcanzó una tasa récord de reciclaje de envases de vidrio del 80,2 % en 2022 , lo que crea condiciones favorables para especificaciones de botellas con alto contenido de cullet. Para los compradores europeos de botellas para bebidas espirituosas, la oportunidad radica en una posición premium sostenible.
Asia-Pacífico: Premiumización acelerada, centro de aprovisionamiento
Asia-Pacífico, especialmente China, está experimentando una premiumización acelerada. El mercado chino de envases de vidrio para bebidas espirituosas se está bifurcando entre botellas estándar de alto volumen y bajo margen, y un segmento premium que se expande rápidamente. Solo la provincia de Shandong representa aproximadamente del 35 al 45 % de la capacidad total de envases de vidrio en China , lo que la convierte en el principal centro de aprovisionamiento para compradores de botellas de vidrio personalizadas que buscan fabricación asiática.
Los volúmenes de exportación de los fabricantes de vidrio chinos hacia el sudeste asiático, África y Europa Oriental han crecido a una tasa estimada del 5 al 7 % anual , impulsados por precios competitivos y una mejora continua de la paridad de calidad con los fabricantes europeos tradicionales de vidrio.
5. Implicaciones estratégicas para compradores B2B
Los datos del mercado apuntan a tres conclusiones prácticas para los importadores de botellas para bebidas espirituosas y los propietarios de marcas:
La producción estándar de botellas presenta exceso de capacidad, con tasas de utilización estimadas entre el 70 % y el 80 % en toda la industria china y una persistente presión a la baja sobre los precios. Por contraste, las botellas decoradas y moldeadas a medida ejercen un poder estructural sobre los precios.
Dado que se prevé que la adopción estadounidense de vidrio ligero casi se duplique para 2035, los proveedores que no puedan ofrecer especificaciones certificadas de ligereza quedarán excluidos de una proporción creciente de contratos premium.
La participación de las importaciones en el mercado estadounidense podría estabilizarse en torno al 28–33 %, favoreciendo el acercamiento de la oferta mexicana y enfrentando las importaciones chinas una incertidumbre arancelaria continua. Las estrategias de doble abastecimiento se están convirtiendo en práctica habitual entre los principales destiladores.
6. Llamado a la Acción
¿Está planificando su estrategia de aprovisionamiento para 2026 en múltiples regiones o evaluando si su proveedor actual puede entregar, a escala, tanto ingeniería ligera como decoración premium? Envíenos sus mercados objetivo y su plan de volúmenes. Le enviaremos, en un plazo de cinco días hábiles, una evaluación del suministro regional, una recomendación de capacidad y una revisión de viabilidad de la ligereza —sin compromiso ni promesas vagas.
Ya necesite botellas decoradas premium para Norteamérica, vidrio reciclado con alto contenido de cullet para Europa o especificaciones ligeras para canales asiáticos centrados en volumen, gestionamos internamente el diseño de moldes, la conformación del vidrio, el grabado, la decoración y la inspección. Un único socio, un único cronograma, un único punto de responsabilidad.
Indíquenos sus mercados objetivo: le trazaremos la cadena de suministro adecuada
Comparta sus regiones objetivo, volúmenes anuales y posicionamiento premium. Le enviaremos una evaluación regional de la oferta, una recomendación de capacidad y una revisión preliminar de viabilidad — sin compromiso ni presentación comercial genérica.


 Noticias destacadas