EN
De wereldwijde sterke-drinkflesmarkt groeit niet eenvoudigweg — hij splitst zich op. Het is essentieel voor elke B2B-koper die capaciteits- of inkoopstrategieën voor 2026 en daarna pland, om te begrijpen waar volumegroei zich concentreert en waar waardegroei versnelt.
Dit artikel vat de meest actuele marktgegevens samen om importeurs van sterke-drinkflessen, projectmanagers voor private-labelproducten en teams voor verpakkinginkoop te helpen identificeren waar de echte kansen liggen.
1. Een markt in structurele transitie
Twee krachten hervormen de markt voor spiritusflessen gelijktijdig. Ten eerste trekt wereldwijde premiumisering de waarde omhoog — consumenten drinken minder, maar besteden meer, en verpakking is de fysieke plek waar die premiumwaarde zichtbaar wordt. Ten tweede trekken duurzaamheidsregelgeving en vrachtkosten de gewichtsbelasting omlaag — lichtere flessen die de CO₂-voetafdruk en verzendkosten verminderen, worden standaard voor premiummerken.
Voor B2B-kopers betekent dit strategisch dat 'standaard' flessen steeds meer een grondstofachtige aangelegenheid worden, terwijl 'versierde, lichtgewicht, op maat gemaakte' flessen de waardegenerator worden. Leveranciers die uitsluitend het eerste kunnen aanbieden, concurreren op prijs. Leveranciers die het laatste kunnen leveren, concurreren op capaciteit.
Premium en lichtgewicht. Duurzaam en onderscheidend. Op maat gemaakt en op grote schaal te produceren. De winnende leveranciers in 2026 zijn degenen die alle drie de paren met elkaar in overeenstemming kunnen brengen — niet degene die één kant kiezen.
2. Marktformaat: Meerdere lenzen, één richting
Marktomvangcijfers variëren afhankelijk van de definitie van de reikwijdte, maar het richtingsgevoel is consistent over alle drie de lenzen heen:
| Marktbereik | Basiswaarde | Voorspelde waarde | CAGR |
|---|---|---|---|
| Ruime markt voor drankbottels | 4,51 miljard USD (2025) | 5,99 miljard USD (2031) | 4.84% |
| Uitgebreide markt voor glazen verpakkingen | 56,2 miljard USD (2024) | 100,74 miljard USD (2033) | 6.7% |
| Verpakking voor spiritueuzen (incl. sluitingen en etiketten) | — | 2026–2032 | 5.86% |
Het verschil tussen deze cijfers is niet tegenstrijdig — het weerspiegelt verschillende afbakening van de markt. Voor B2B-kopers is de belangrijkste conclusie dat het segment glazen flessen sneller groeit dan de bredere verpakkingsmarkt , aangedreven door premiumisering en de vervanging van glas door alternatieve materialen in hoogwaardige categorieën spiritueuzen.
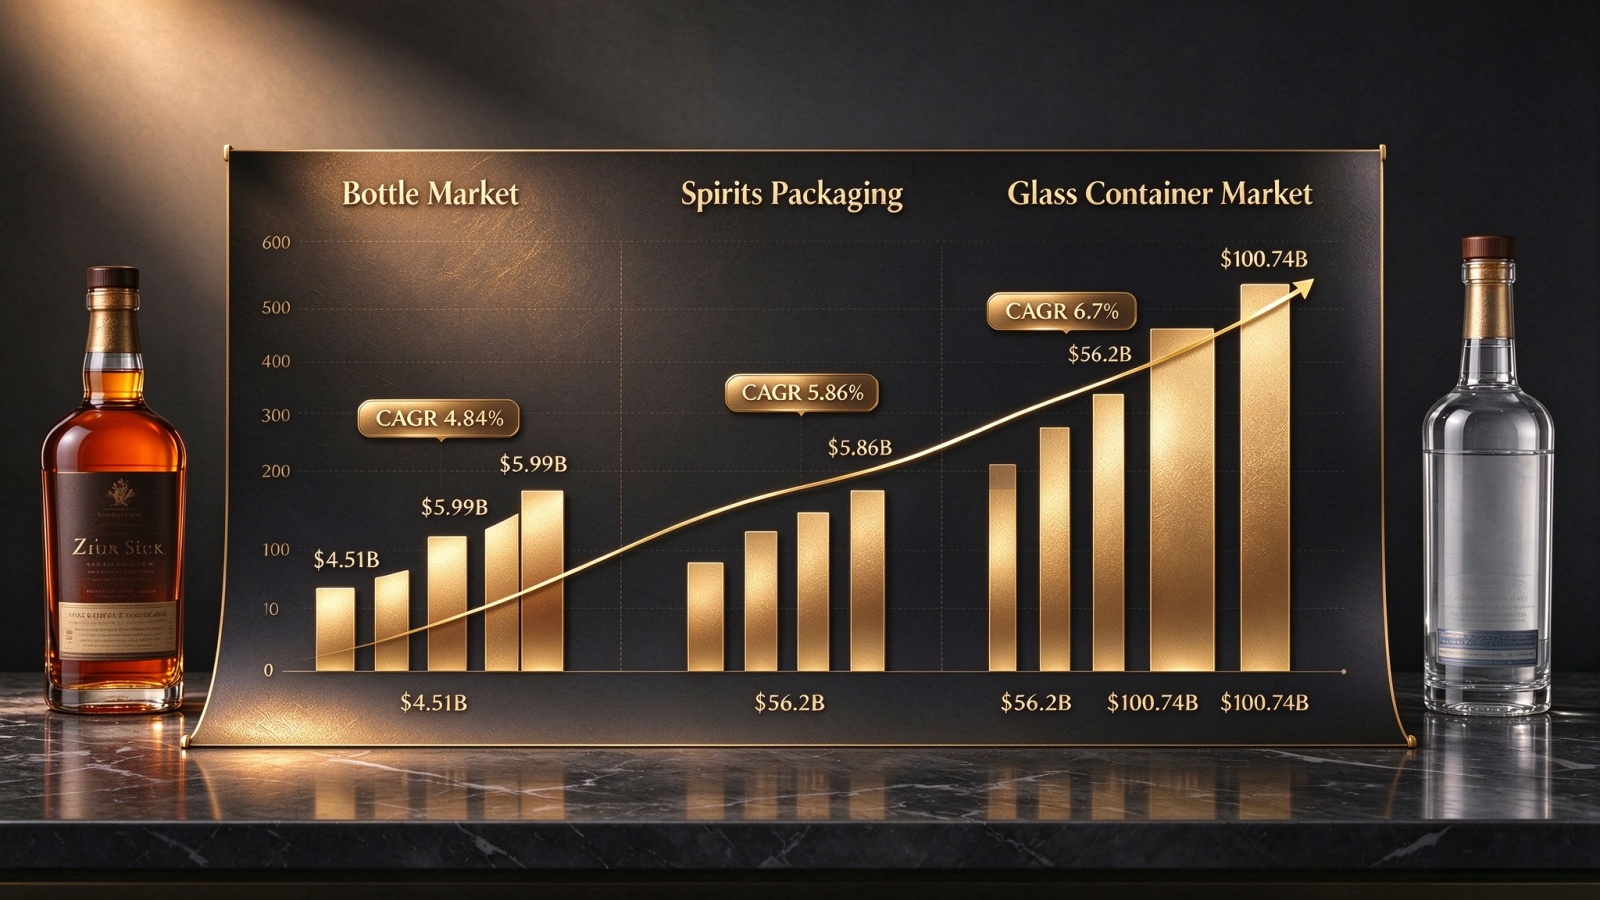
De krachtigste drijfveer achter de groei van de drankflesmarkt is premiumisering. Naarmate consumenten meer nadruk leggen op kwaliteit in plaats van kwantiteit, richten drankfabrikanten zich steeds sterker op hoogwaardige, esthetisch unieke glasverpakkingen om hun hoogwaardige producten te onderscheiden in een concurrerende detailhandelsomgeving.
Het financiële bewijs is overtuigend. Op de Amerikaanse markt groeide de omzet van aanbieders van high-end tequila en mezcal met 7,9% naar 6,5 miljard USD in 2023 , wat wijst op duurzame investeringen in premiumverpakkingen. De markt voor glasflessen voor premiumspiritussen alleen al had in 2024 een waarde van 7,4 miljard USD en wordt verwacht dat deze zal stijgen naar 11,6 miljard USD in 2034 , met een CAGR van 4,60%.
Kritisch voor leveranciers: premiumverpakkingen — versierde, zeefdrukbedrukte en op maat geblazen flessen — genereren naar schatting 40–50% van de totale marktwaarde ondanks dat zij slechts 15–20% van het eenheidsvolume vertegenwoordigen . Deze kloof tussen waarde en volume is het doorslaggevende economische kenmerk van de spiritusflesmarkt in 2026.
Een versierde, op maat geblazen fles kan 3–4× meer waarde per eenheid opleveren dan een standaardfles — ook al beginnen beide met hetzelfde ruwe glas. De premium komt niet uit het glas. Zij komt voort uit de vorm, het reliëf, de versiering en de sluiting.
4. Regionale kansen: waar te focussen
Elk groot gebied biedt een uniek strategisch profiel. De onderstaande tabel vat de belangrijkste gegevens samen voor B2B-inkoopbeslissingen.
| Regio | Belangrijk KPI | Strategische implicatie |
|---|---|---|
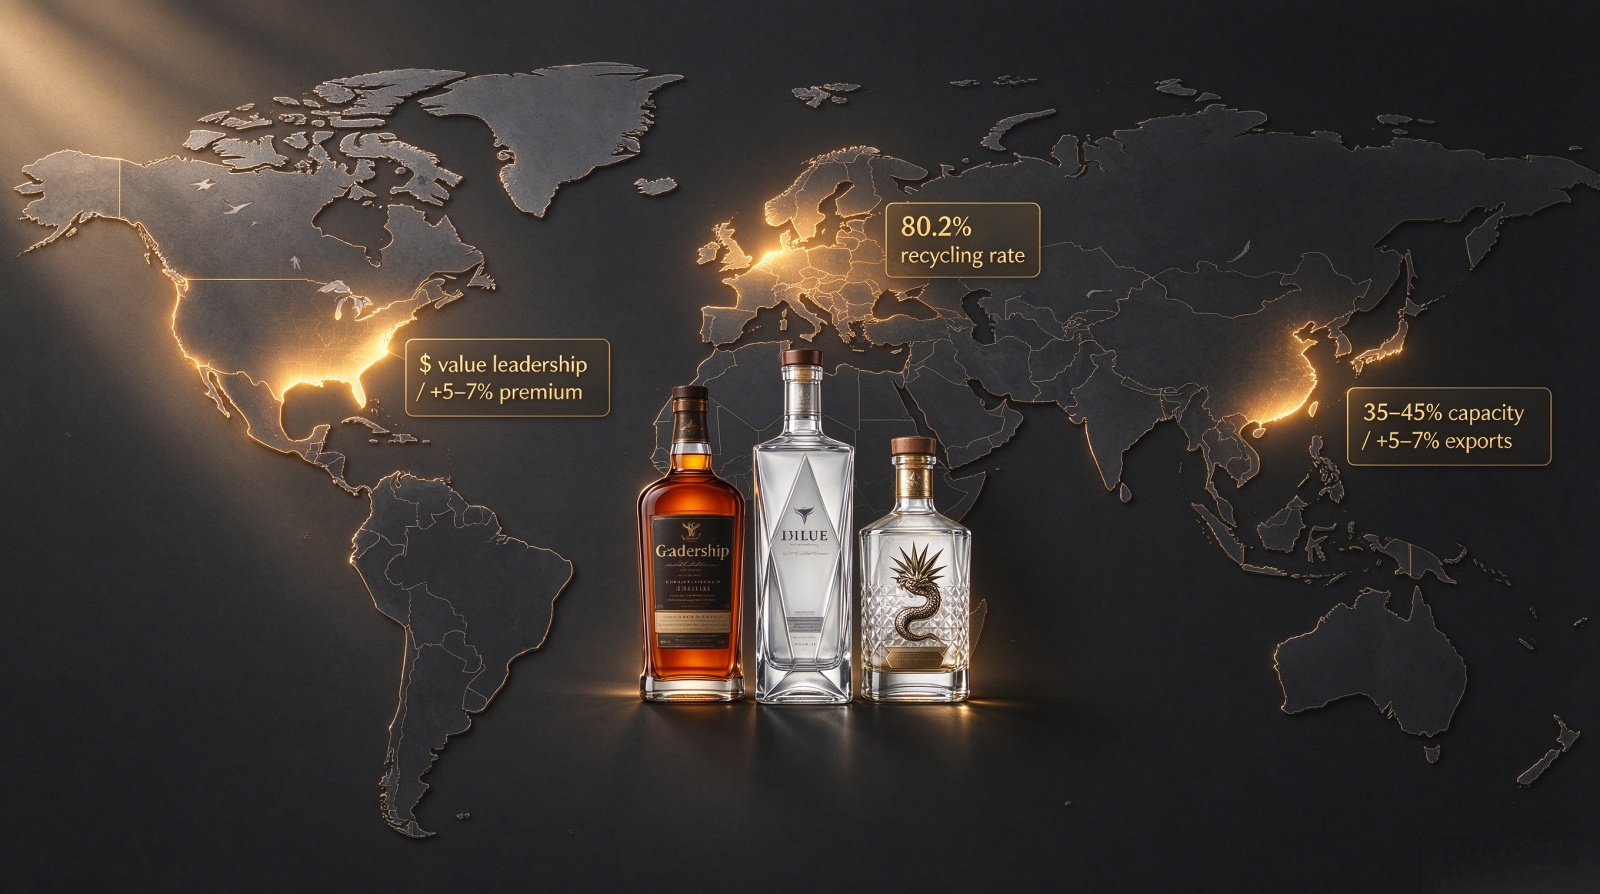
| Noord-Amerika | Consumptie van gedistilleerde dranken +2–3% per jaar; premiumflessegment +5–7% per jaar | Grootste markt op waardebasis; nadruk op premiumproducten |
| Verenigde Staten | Inzet van lichtgewicht glas: 20–25% vandaag → 35–45% tegen 2035 | Lichtgewicht wordt de basisvoorwaarde voor naleving |
| Europese Unie | recyclageratio van glasverpakkingen: 80,2% (2022) | Hoge specificaties voor gerecycled glas worden een concurrentievoordeel |
| China | Shandong levert 35–45% van de totale capaciteit voor glasverpakkingen | Belangrijkste Aziatische inkooplocatie |
| China exporteert | +5–7% per jaar naar Zuidoost-Azië, Afrika en Oost-Europa | Kwaliteitsgelijkheid met EU-glasfabrikanten verbetert |
Noord-Amerika: waardeleiderschap
Noord-Amerika blijft de grootste markt op waardebasis, ondersteund door een stabiele groei van de consumptie van sterke dranken van 2–3% per jaar en een stijgende penetratie van glas in premiumsegmenten. De Amerikaanse markt voor glasverpakkingen voor sterke dranken wordt verwacht om te groeien met een volume-CAGR van 3–5% tot 2035, waarbij het segment van premiumflessen jaarlijks groeit met 5–7%. De toepassing van lichtgewicht glas wordt verwacht om te stijgen van 20–25% van het flesvolume vandaag tot 35–45% in 2035 , gedreven door zowel kosten- als duurzaamheidsdruk.
Europa: regelgevende druk, recyclingvoordeel
Europa vertoont een ander profiel — hogere regelgevende druk, maar ook hogere recyclingpercentages. De EU behaalde in 2022 een record- recyclingpercentage van 80,2% voor glasverpakkingen , wat gunstige omstandigheden creëert voor flessen met een hoog gehalte aan gerecycled glas (cullet). Voor kopers van spiritusflessen in Europa ligt de kans in een duurzame, premiumpositie.
Azië-Pacific: Snelle premiumisering, leveringscentrum
Azië-Pacific, met name China, ondergaat een snelle premiumisering. De Chinese markt voor glasverpakkingen voor spiritueuzen splitst zich in twee richtingen: een segment van hoge volumes en lage marges met standaardflessen, en een snel groeiend premiumsegment. Alleen al de provincie Shandong levert ongeveer 35–45% van de totale glasverpakkingscapaciteit in China , waardoor het het belangrijkste leveringscentrum is voor kopers van op maat gemaakte glasflessen die Aziatische productie zoeken.
De exportvolumes van Chinese glasfabrikanten naar Zuidoost-Azië, Afrika en Oost-Europa zijn geschat op een jaarlijkse groei van 5–7% , gesteund door concurrerende prijzen en verbeterende kwaliteitsgelijkwaardigheid met traditionele Europese glasfabrikanten.
5. Strategische implicaties voor B2B-kopers
De marktgegevens wijzen op drie actiegerichte conclusies voor importeurs van spiritueuzenflessen en merkeigenaren:
Standaardflesproductie kent een te grote capaciteit, met bezettingsgraden die in de Chinese industrie worden geschat op 70–80% en aanhoudende prijsdruk naar beneden. Versierde en op maat geblazen flessen daarentegen genieten structurele prijsmacht.
Aangezien de Amerikaanse adoptie van lichtgewicht glas naar verwachting bijna zal verdubbelen tegen 2035, zullen leveranciers die geen gecertificeerde lichtgewichtspecificaties kunnen aanbieden, steeds vaker worden uitgesloten van premiumcontracten.
Het aandeel import in de Amerikaanse markt kan zich stabiliseren rond 28–33%, waarbij nearshoring Mexicaanse levering ten goede komt en Chinese importen blijven worstelen met onzekerheid over tarieven. Dual-sourcingstrategieën worden standaardpraktijk voor grote distilleerderijen.
6. Oproep tot actie
Plant u uw inkoopstrategie voor 2026 voor meerdere regio’s, of onderzoekt u of uw huidige leverancier zowel lichtgewicht technische oplossingen als premiumversiering op grote schaal kan leveren? Stuur ons uw doelmarkten en volumeverwachtingen. Binnen vijf werkdagen ontvangt u van ons een regionale leveringsbeoordeling, een capaciteitsaanbeveling en een haalbaarheidsanalyse voor lichtgewichtoplossingen — geheel vrijblijvend, zonder vaage beloften.
Of u nu premiumversierde flessen nodig hebt voor Noord-Amerika, glas met een hoog percentage gerecycled glasafval (cullet) voor Europa of lichtgewichtspecificaties voor volumegeoriënteerde Aziatische kanalen: wij verzorgen zelf ontwerp van de mallen, glasvorming, reliëf- en versieringsprocessen en inspectie. Één partner, één tijdschema, één aanspreekpunt.
Vertel ons uw doelmarkten — wij bepalen de juiste toeleveringsketen
Deel uw doelregio's, jaarlijkse volumes en premiumpositie. Wij sturen u vervolgens een regionale leveringsbeoordeling, capaciteitsaanbeveling en lichtgewicht haalbaarheidsanalyse toe — geheel vrijblijvend, zonder standaardverkoopverhaal.


 Actueel nieuws