EN
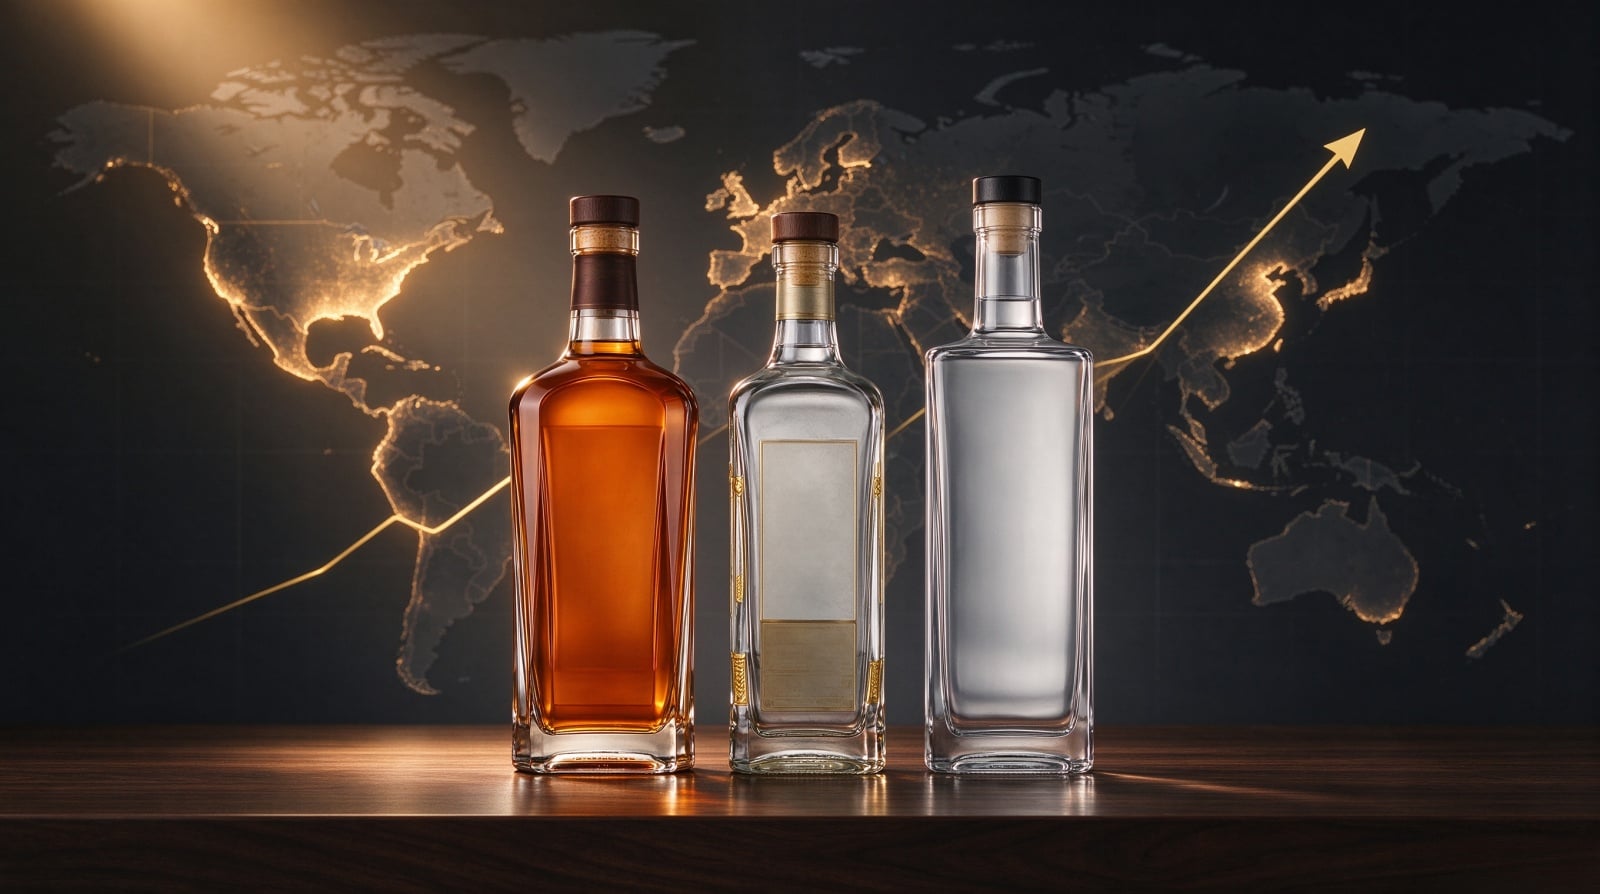
Світовий ринок пляшок для спиртних напоїв не просто зростає — він розділяється. Розуміння того, де зосереджене зростання обсягів і де прискорюється зростання вартості, є обов’язковим для будь-якого B2B-покупця, який планує потужності або стратегію закупівель на 2026 рік і далі.
У цій статті узагальнено найсвіжіші ринкові дані, щоб допомогти імпортерам пляшок для спиртних напоїв, менеджерам проектів з приватної мітки та командам закупівель у сфері упаковки визначити справжні можливості.
1. Ринок у структурному перехідному стані
Два чинники одночасно змінюють ринок пляшок для спиртних напоїв. По-перше, глобальне підвищення рівня преміальності тягне вартість угору: споживачі вживають менше, але витрачають більше, а саме упаковка є фізичним сигналом цієї преміальності. По-друге, регуляторні вимоги щодо сталого розвитку та економіка перевезень тягнуть вагу вниз: легші пляшки, що зменшують вуглецевий слід і вартість доставки, стають стандартом для преміальних брендів.
Для B2B-покупців стратегічним наслідком є те, що «стандартні» пляшки стають товаром, що конкурує за ціною, тоді як «прикрашені, легкі, виготовлені за індивідуальними формами» пляшки стають драйвером вартості. Постачальники, які можуть запропонувати лише перші, конкуруватимуть за ціною. Постачальники, які здатні поставляти другі, конкуруватимуть за технічними можливостями.
Преміум та легкі. Сталі та відмінний. Індивідуальний та виробничий у великих обсягах. Переможцями 2026 року стануть ті постачальники, які зможуть узгодити всі три пари — а не вибрати лише одну сторону.
2. Розмір ринку: кілька ракурсів, один напрямок
Показники розміру ринку варіюються залежно від визначення меж, але спрямований сигнал є послідовним у всіх трьох ракурсах:
| Географія ринку | Базова вартість | Прогнозована вартість | СРПЗ |
|---|---|---|---|
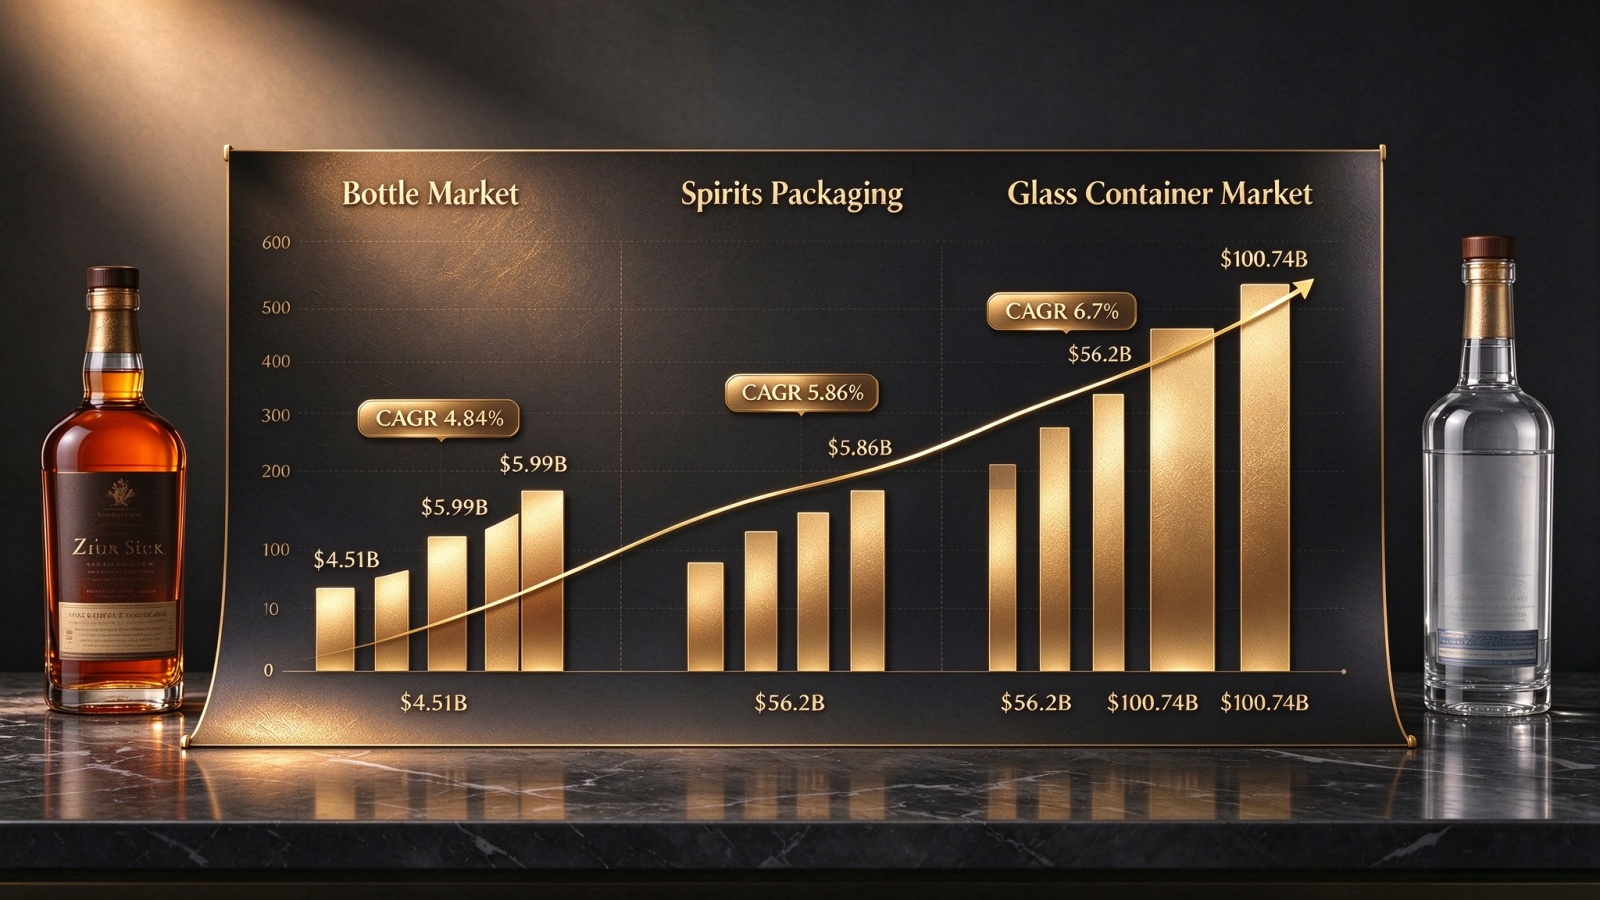
| Загальний ринок пляшок для алкогольних напоїв | 4,51 млрд дол. США (2025 р.) | 5,99 млрд дол. США (2031 р.) | 4.84% |
| Розширений ринок скляних контейнерів | 56,2 млрд дол. США (2024) | 100,74 млрд дол. США (2033) | 6.7% |
| Упаковка для спиртних напоїв (у т. ч. кришки та етикетки) | — | 2026–2032 | 5.86% |
Розбіжність між цими цифрами не є суперечливою — вона відображає різні межі охоплення. Для B2B-покупців головним висновком є те, що сегмент скляних пляшок зростає швидше, ніж загальний ринок упаковки , що зумовлено преміалізацією та заміною скла іншими матеріалами в категоріях високоякісних спиртних напоїв.
Найпотужнішим драйвером зростання ринку пляшок для горілки є преміалізація. Оскільки споживачі все більше акцентують увагу на якості, а не на кількості, виробники напоїв надають перевагу високоякісній, естетично унікальній скляній упаковці, щоб виділити свої високопотенційні продукти в конкурентному роздрібному середовищі.
Фінансові дані переконливі. На ринку США доходи постачальників преміальних текіли та мескалю зросли на 7,9 % до 6,5 млрд дол. США у 2023 році , що відображає стабільне інвестування в преміальну упаковку. Сам ринок скляних пляшок для преміальних напоїв оцінювався в 7,4 млрд дол. США у 2024 році й, за прогнозами, досягне 11,6 млрд дол. США до 2034 року , зростаючи за середньорічним темпом (CAGR) 4,60 %.
Критично важливо для постачальників: преміальна упаковка — прикрашені, трафаретні та спеціально відлиті пляшки — забезпечує приблизно 40–50 % загальної ринкової вартості незважаючи на те, що становить лише 15–20 % обсягу одиниць . Цей розрив між вартістю та обсягом є визначальною економічною характеристикою ринку пляшок для напоїв у 2026 році.
Прикрашена спеціально відлита пляшка може забезпечити в 3–4 рази більшу вартість на одиницю порівняно зі стандартною пляшкою — навіть якщо обидві виготовлені з однакового сировинного скла. Преміальний дохід не походить від скла. Він походить від форми для лиття, рельєфного тиснення, декору та кришки.
4. Регіональні можливості: де зосередитися
Кожен із основних регіонів має власний стратегічний профіль. У таблиці нижче наведено ключові дані для B2B-рішень щодо закупівель.
| Регіон | Ключовий показник | Стратегічні наслідки |
|---|---|---|
| Північна Америка | Споживання спиртних напоїв +2–3% на рік; преміальний сегмент пляшок +5–7% на рік | Найбільший ринок за обсягом; акцент на преміальному сегменті |
| Сполучені Штати | Використання легкого скла становить 20–25% сьогодні → 35–45% до 2035 року | Легке скло стає базовим вимогам до відповідності |
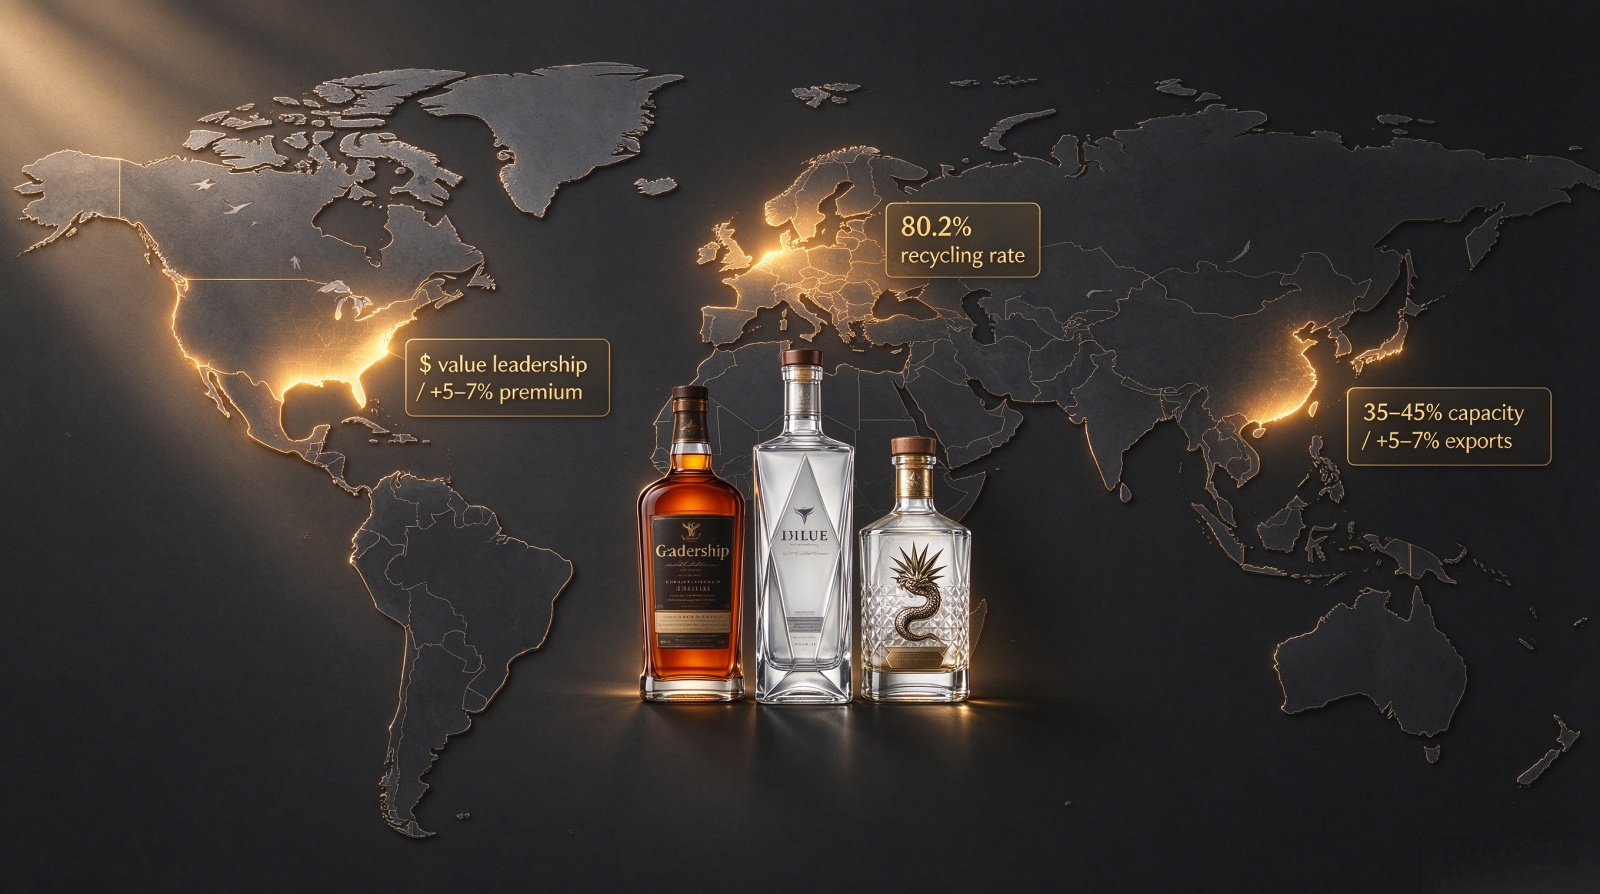
| Європейський Союз | рівень переробки скляного упакування — 80,2% (2022 рік) | Високі вимоги до вторинної сировини стають конкурентною перевагою |
| Китай | Шаньдун забезпечує 35–45% загальної потужності з виробництва скляного упакування | Основний азійський центр закупівель |
| Експорт з Китаю | +5–7% на рік у Південно-Східну Азію, Африку та Східну Європу | Якість китайських виробників скла наближається до рівня європейських |
Північна Америка: лідерство за вартістю
Північна Америка залишається найбільшим ринком за вартістю, що підтримується стабільним щорічним зростанням споживання спиртних напоїв на 2–3% і зростанням частки скляного упакування в преміальних сегментах. Очікується, що ринок скляного упакування для спиртних напоїв у США зростатиме обсягами з CAGR 3–5% до 2035 року, а сегмент преміальних пляшок — щорічно на 5–7%. Очікується, що частка легких скляних пляшок зросте з 20–25% від загального обсягу пляшок сьогодні до 35–45% до 2035 року , що зумовлено як економічними, так і екологічними вимогами.
Європа: регуляторний тиск та перевага у переробці
Європа має інший профіль — вищий регуляторний тиск, але й вищі показники переробки. У 2022 році ЄС досяг рекордного 80,2% рівня переробки скляного упакування , створюючи сприятливі умови для високоякісних пляшок із вторинною сировиною. Для європейських покупців пляшок для напоїв можливість полягає в сталому преміальному позиціонуванні.
Азія–Тихий океан: швидке преміалізація, центр закупівель
Регіон Азія–Тихий океан, зокрема Китай, переживає швидку преміалізацію. Ринок скляного пакування для напоїв у Китаї розділяється на два сегменти: масове виробництво стандартних пляшок із низькою маржею та швидко розширюваний преміальний сегмент. Одна лише провінція Шаньдун забезпечує приблизно 35–45 % загальної потужності з виробництва скляного пакування в Китаї , що робить її головним центром закупівель для покупців спеціалізованих скляних пляшок, які шукатимуть виробництва в Азії.
Обсяги експорту скла від китайських виробників до Південно-Східної Азії, Африки та Східної Європи зросли приблизно на 5–7 % щорічно , що пояснюється конкурентним ціноутворенням та покращенням якості, яка наближається до рівня традиційних європейських виробників скла.
5. Стратегічні наслідки для B2B-покупців
Ринкові дані вказують на три практичні висновки для імпортерів пляшок для напоїв та власників брендів:
Виробництво стандартних пляшок має надлишкові потужності, рівень завантаження оцінюється в 70–80 % у китайській галузі, а ціни постійно знижуються. Натомість декоровані та спеціально відлиті пляшки забезпечують структурну цінову владу.
Оскільки до 2035 року використання легкого скла у США, за прогнозами, майже подвоїться, постачальники, які не можуть запропонувати сертифіковані легкі специфікації, будуть виключені з усе більшої частини преміальних контрактів.
Частка імпорту на ринку США може стабілізуватися на рівні 28–33 %, оскільки близьке розташування постачальників сприяє мексиканським поставкам, а китайські імпортні партії стикаються з тривалою невизначеністю щодо митних тарифів. Стратегії подвійного джерела поставок стають стандартною практикою для провідних дистиляторів.
6. Виклик до дій
Плануєте свою стратегію закупівель на 2026 рік у кількох регіонах або перевіряєте, чи здатний ваш поточний постачальник забезпечити одночасно легкі інженерні рішення та преміальну декорацію в масштабі? Надішліть нам свої цільові ринки й план обсягів. Ми надішлемо вам регіональну оцінку постачання, рекомендації щодо потужностей та аналіз можливості застосування легких рішень протягом 5 робочих днів — без зобов’язань і розмитих обіцянок.
Чи вам потрібні преміальні декоровані пляшки для Північної Америки, скло з високим вмістом вторинної сировини для Європи чи легкі специфікації для азійських каналів із орієнтацією на обсяги — ми самостійно виконуємо проектування форм, виробництво скла, тиснення, декорацію та контроль якості. Один партнер, один графік, одна точка відповідальності.
Повідомте нас про свої цільові ринки — ми визначимо оптимальний ланцюг постачання
Поділіться своїми цільовими регіонами, річними обсягами та преміальним позиціонуванням. Ми надішлемо вам регіональну оцінку постачання, рекомендації щодо потужностей та легку оцінку реалізованості — без зобов’язань і без узагальнених пропозицій продажу.


 Гарячі новини