EN
Der globale Spirituosenflaschenmarkt wächst nicht einfach nur — er teilt sich auf. Für jeden B2B-Käufer, der Kapazitäts- oder Beschaffungsstrategien für 2026 und danach plant, ist es entscheidend, zu verstehen, wo das Volumenwachstum konzentriert ist und wo das Wertewachstum beschleunigt wird.
Dieser Artikel fasst die aktuellsten Marktdaten zusammen, um Importeuren von Spirituosenflaschen, Projektmanagern für Eigenmarken sowie Einkaufsteams für Verpackungen dabei zu helfen, die wirklichen Chancen zu identifizieren.
1. Ein Markt im strukturellen Wandel
Zwei Kräfte verändern den Markt für Spirituosenflaschen gleichzeitig: Erstens treibt die weltweite Premiumisierung den Wert nach oben – Verbraucher konsumieren weniger, geben aber mehr aus, und die Verpackung ist der physische Ausdruck dieser Aufwertung. Zweitens drücken Nachhaltigkeitsvorschriften und Frachtkosten das Gewicht nach unten – leichtere Flaschen, die den CO₂-Fußabdruck und die Versandkosten senken, werden für Premiummarken zur Standardlösung.
Für B2B-Käufer bedeutet dies strategisch, dass „Standard“-Flaschen zunehmend zu einer Kommoditisierung führen, während „dekorierte, leichte, individuell geformte“ Flaschen zum entscheidenden Werttreiber werden. Lieferanten, die ausschließlich Ersteres anbieten, müssen sich über den Preis behaupten. Lieferanten, die Letzteres liefern können, konkurrieren über ihre Leistungsfähigkeit.
Premium und leicht. Nachhaltig und markant. Individuell und in großem Maßstab herstellbar. Die Gewinnerlieferanten im Jahr 2026 werden jene sein, die alle drei Paare in Einklang bringen können – nicht nur eine Seite wählen.
2. Marktvolumen: Mehrere Blickwinkel, eine Richtung
Marktgrößenangaben variieren je nach Definition des Untersuchungsumfangs, doch das Richtungssignal ist bei allen drei Blickwinkeln konsistent:
| Marktumfang | Basiswert | Prognosewert | Jahreswachstumsrate |
|---|---|---|---|
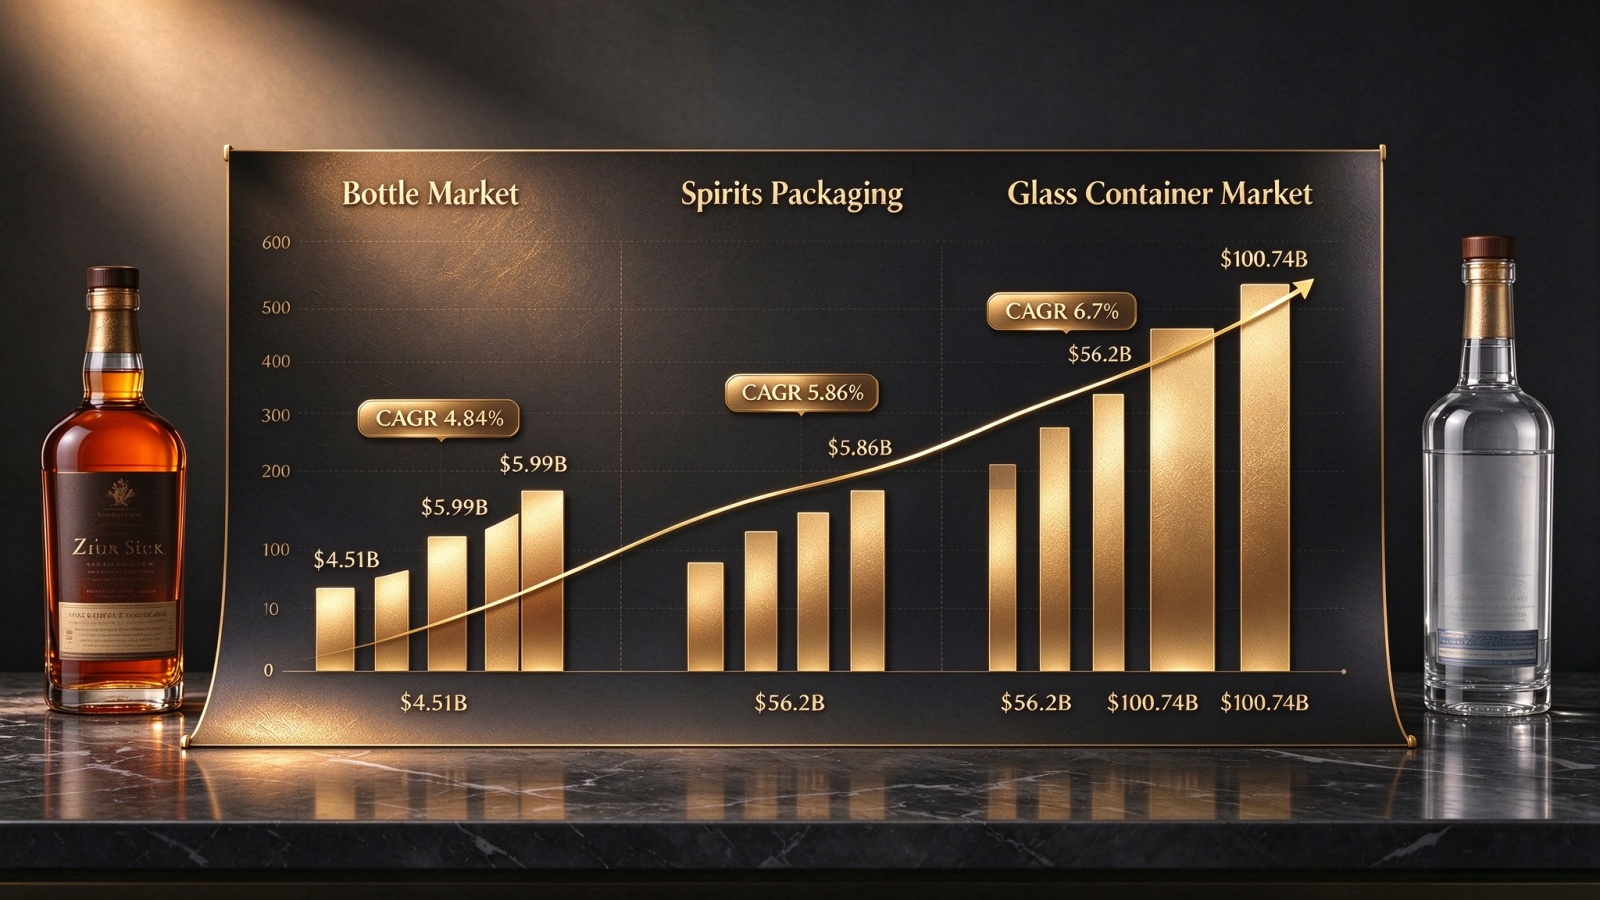
| Breiter Markt für Spirituosenflaschen | 4,51 Mrd. USD (2025) | 5,99 Mrd. USD (2031) | 4.84% |
| Erweiterter Markt für Glasbehälter | 56,2 Mrd. USD (2024) | 100,74 Mrd. USD (2033) | 6.7% |
| Verpackung für Spirituosen (einschließlich Verschlüsse und Etiketten) | — | 2026–2032 | 5.86% |
Die Diskrepanz zwischen diesen Zahlen ist nicht widersprüchlich – sie spiegelt unterschiedliche Abgrenzungen des Marktumfangs wider. Für B2B-Käufer ist die zentrale Erkenntnis, dass das Segment der Glasflaschen schneller wächst als der gesamte Verpackungsmarkt , angetrieben durch Premiumisierung und den Ersatz von Glas durch alternative Materialien in hochwertigen Spirituosenkategorien.
Der stärkste Wachstumstreiber für den Markt für Spirituosenflaschen ist die Premiumisierung. Da Verbraucher zunehmend Wert auf Qualität statt Quantität legen, setzen Getränkehersteller verstärkt auf hochwertige, ästhetisch einzigartige Glasverpackungen, um ihre hochpreisigen Produkte in einem wettbewerbsintensiven Einzelhandelsumfeld hervorzuheben.
Die finanziellen Belege sind überzeugend. Auf dem US-Markt stiegen die Umsätze hochpreisiger Tequila- und Mezcal-Anbieter um 7,9 % auf 6,5 Mrd. USD im Jahr 2023 , was nachhaltige Investitionen in Premiumverpackungen widerspiegelt. Der Markt für Glasflaschen für Premium-Spirituosen allein hatte im Jahr 2024 einen Wert von 7,4 Mrd. USD geschätzt und soll bis 2029 11,6 Mrd. USD bis 2034 , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,60 % entspricht.
Entscheidend für Zulieferer: Premium-Verpackungen – verzierte, siebgedruckte und individuell geformte Flaschen – machen schätzungsweise 40–50 % des gesamten Marktwerts aus, obwohl sie nur 15–20 % des Mengenvolumens darstellen. Diese Diskrepanz zwischen Wert und Menge ist das prägende wirtschaftliche Merkmal des Spirituosenflaschenmarkts im Jahr 2026.
Eine verzierte, individuell geformte Flasche kann den Wert pro Einheit um das Dreifache bis Vierfache einer Standardflasche steigern – obwohl beide aus demselben Rohglas ausgehen. Die Aufwertung stammt nicht vom Glas selbst, sondern von der Form, der Prägung, der Verzierung und dem Verschluss.
4. Regionale Chancen: Wo sich konzentrieren?
Jede große Region weist ein eigenständiges strategisches Profil auf. Die nachstehende Tabelle fasst die wichtigsten Kennzahlen für B2B-Beschaffungsentscheidungen zusammen.
| Region | Kernkennzahl | Strategische Bedeutung |
|---|---|---|
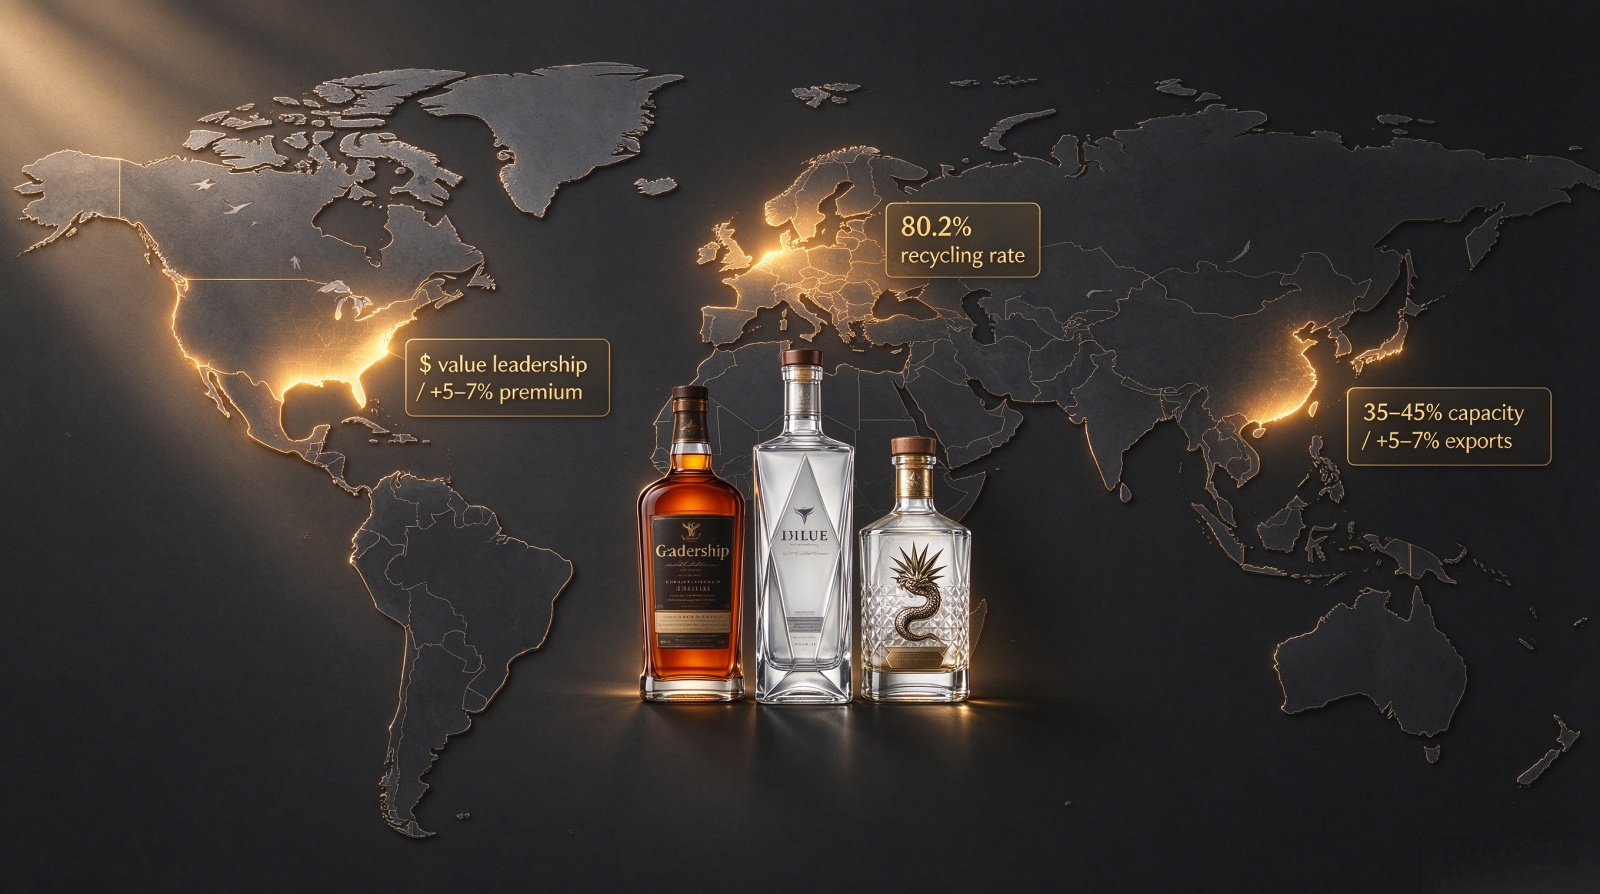
| Nordamerika | Spirituosenverbrauch +2–3 %/Jahr; Premium-Flaschensegment +5–7 %/Jahr | Größter Markt nach Wert; Fokus auf Premium |
| Vereinigte Staaten | Einsatz von Leichtglas aktuell 20–25 % → 35–45 % bis 2035 | Leichtglas wird zur Compliance-Basis |
| Europäische Union | recyclingquote für Glasverpackungen: 80,2 % (2022) | Hohe Sekundärrohstoff-Anforderungen werden zum Wettbewerbsvorteil |
| China | Shandong entfällt auf 35–45 % der gesamten Glasverpackungskapazität | Primäres asiatisches Beschaffungszentrum |
| China exportiert | +5–7 %/Jahr nach Südostasien, Afrika und Osteuropa | Die Qualitätsparität mit europäischen Glasherstellern verbessert sich |
Nordamerika: Wertführerschaft
Nordamerika bleibt der größte Markt nach Wert, gestützt durch ein stetiges Wachstum des Spirituosenkonsums von 2–3 % pro Jahr und eine zunehmende Glaspenetration in Premiumsegmenten. Der US-amerikanische Markt für Spirituosenverpackungen aus Glas soll bis 2035 ein volumenbasiertes CAGR von 3–5 % verzeichnen, wobei das Segment der Premiumflaschen jährlich um 5–7 % wachsen wird. Die Einführung leichterer Glasflaschen wird voraussichtlich von aktuell 20–25 % des Flaschenvolumens auf 35–45 % bis 2035 steigen — getrieben sowohl durch Kostendruck als auch durch Nachhaltigkeitsanforderungen.
Europa: Regulatorischer Druck, Recyclingvorteil
Europa weist ein anderes Profil auf — höherer regulatorischer Druck, aber auch höhere Recyclingquoten. Die EU erzielte 2022 eine Rekord-Recyclingquote für Glasverpackungen von 80,2 % — was günstige Voraussetzungen für hochwertige Flaschen mit hohem Scherbenanteil schafft. Für europäische Abnehmer von Spirituosenflaschen liegt die Chance in einer nachhaltigen Premiumpositionierung.
Asien-Pazifik: Schnelle Premiumisierung, Beschaffungszentrum
Der asiatisch-pazifische Raum, insbesondere China, durchläuft eine schnelle Premiumisierung. Der chinesische Markt für Spirituosen-Glasverpackungen spaltet sich in zwei Segmente: einerseits hochvolumige Standardflaschen mit geringer Marge, andererseits ein rasch wachsendes Premiumsegment. Allein die Provinz Shandong entfällt rund 35–45 % der gesamten Glasverpackungskapazität Chinas , wodurch sie zum wichtigsten Beschaffungszentrum für Käufer maßgeschneiderter Glasflaschen wird, die auf asiatische Fertigung setzen.
Die Exportvolumina chinesischer Glashersteller nach Südostasien, Afrika und Osteuropa sind schätzungsweise um 5–7 % pro Jahr gestiegen, getragen durch wettbewerbsfähige Preise und eine sich stetig verbessernde Qualitätsparität mit traditionellen europäischen Glasproduzenten.
5. Strategische Implikationen für B2B-Käufer
Die Marktdaten deuten auf drei konkrete Schlussfolgerungen für Importeure von Spirituosenflaschen und Markeninhaber hin:
Die Standardflaschenproduktion ist überkapazitiert, wobei die Auslastungsraten in der chinesischen Industrie auf 70–80 % geschätzt werden und ein anhaltender Preisdruck nach unten besteht. Dekorierte und kundenspezifisch geformte Flaschen hingegen besitzen strukturelle Preisgestaltungsmacht.
Da die US-amerikanische Akzeptanz von Leichtgewichtglas bis 2035 nahezu verdoppelt werden soll, werden Lieferanten, die keine zertifizierten Leichtgewichtspezifikationen anbieten können, zunehmend von Premiumverträgen ausgeschlossen.
Der Importanteil am US-Markt könnte sich bei rund 28–33 % stabilisieren; Nearshoring begünstigt mexikanische Lieferungen, während chinesische Importe weiterhin einer unsicheren Zolllage ausgesetzt sind. Dual-Sourcing-Strategien werden für große Destillerien zunehmend zur Standardpraxis.
6. Aufruf zur Aktion
Planen Sie Ihre Beschaffungsstrategie für 2026 in mehreren Regionen oder prüfen Sie, ob Ihr derzeitiger Lieferant sowohl leichte Konstruktion als auch hochwertige Dekoration im großen Maßstab liefern kann? Senden Sie uns Ihre Zielmärkte und Ihren Mengenplan. Wir erstellen innerhalb von fünf Werktagen eine regionale Versorgungsanalyse, Kapazitätsempfehlungen sowie eine Machbarkeitsprüfung für Leichtbau – unverbindlich und ohne vage Zusagen.
Ob Sie hochwertig dekorierte Flaschen für Nordamerika, Glas mit hohem Recyclinganteil („high-cullet recycled glass“) für Europa oder Leichtbau-Spezifikationen für mengenorientierte Vertriebskanäle in Asien benötigen: Wir übernehmen Formenkonstruktion, Glasformgebung, Prägung, Dekoration und Prüfung vollständig intern. Ein Partner, ein Zeitplan, eine einzige Verantwortungsstelle.
Nennen Sie uns Ihre Zielmärkte – wir ermitteln die passende Lieferkette
Teilen Sie uns Ihre Zielregionen, jährlichen Mengen und Premium-Positionierung mit. Wir erstellen für Sie eine regionale Versorgungsanalyse, Kapazitätsempfehlung und eine leichtgewichtige Machbarkeitsprüfung – unverbindlich und ohne generischen Verkaufsprospekt.


 Aktuelle Nachrichten