EN
Ang pandaigdigang merkado ng bote ng alak ay hindi lamang lumalago — ito’y nahahati sa dalawa. Ang pag-unawa kung saan nakasentro ang paglago ng dami, at kung saan tumatalab ang paglago ng halaga, ay mahalaga para sa anumang B2B na bumibili na nagpaplano ng kapasidad o estratehiya sa pagkuha ng suplay para sa 2026 at kahit pa sa susunod pang taon.
Ang artikulong ito ay nagpapakumbini ng pinakabagong datos sa merkado upang tulungan ang mga importer ng bote ng alak, mga tagapamahala ng proyektong pribadong label, at mga koponan sa pagbili ng packaging na matukoy kung saan talaga nakasalalay ang mga tunay na oportunidad.
1. Isang Pamilihan na Nasa Pansamantalang Pagbabago sa Istruktura
Dalawang puwersa ang nagsasalaysay muli sa pamilihan ng bote ng spirits nang sabay-sabay. Una, ang pandaigdigang premiumisation ay nagpapataas ng halaga — ang mga konsyumer ay umiinom ng mas kaunti ngunit nag-aaksaya ng higit pa, at ang packaging ang lugar kung saan pisikal na ipinapakita ang premium na ito. Pangalawa, ang regulasyon tungkol sa sustainability at ang ekonomiya ng freight ay nagpapababa ng timbang — ang mas magaan na mga bote na nababawasan ang carbon footprint at gastos sa pagpapadala ay naging karaniwang pamantayan para sa mga premium na brand.
Para sa mga B2B na bumibili, ang estratehikong implikasyon ay ang mga "pamantayang" bote ay naging isang commodity play habang ang mga "pinagdekorahan, mabaga, at custom-moulded" na bote ay naging ang pangunahing tagapaghatid ng halaga. Ang mga supplier na kaya lamang mag-alok ng dating uri ay makikipagkumpitensya batay sa presyo. Ang mga supplier naman na kayang maghatid ng huling uri ay makikipagkumpitensya batay sa kakayahan.
Premium at mabaga. Panatilihin ang kalikasan at nakatutukoy. Custom at maipapagawa sa malaking dami. Ang mga nananalong supplier sa 2026 ay ang mga kaya nang iharmonize ang lahat ng tatlong pares — hindi pumipili ng isang panig lamang.
2. Sukat ng Pamilihan: Maraming Lens, Isang Direksyon
Ang mga bilang sa sukat ng pamilihan ay nag-iiba depende sa kahulugan ng saklaw, ngunit ang direksyonal na senyal ay pareho sa lahat ng tatlong lens:
| Saklaw ng Pamilihan | Base Value | Forecast Value | CAGR |
|---|---|---|---|
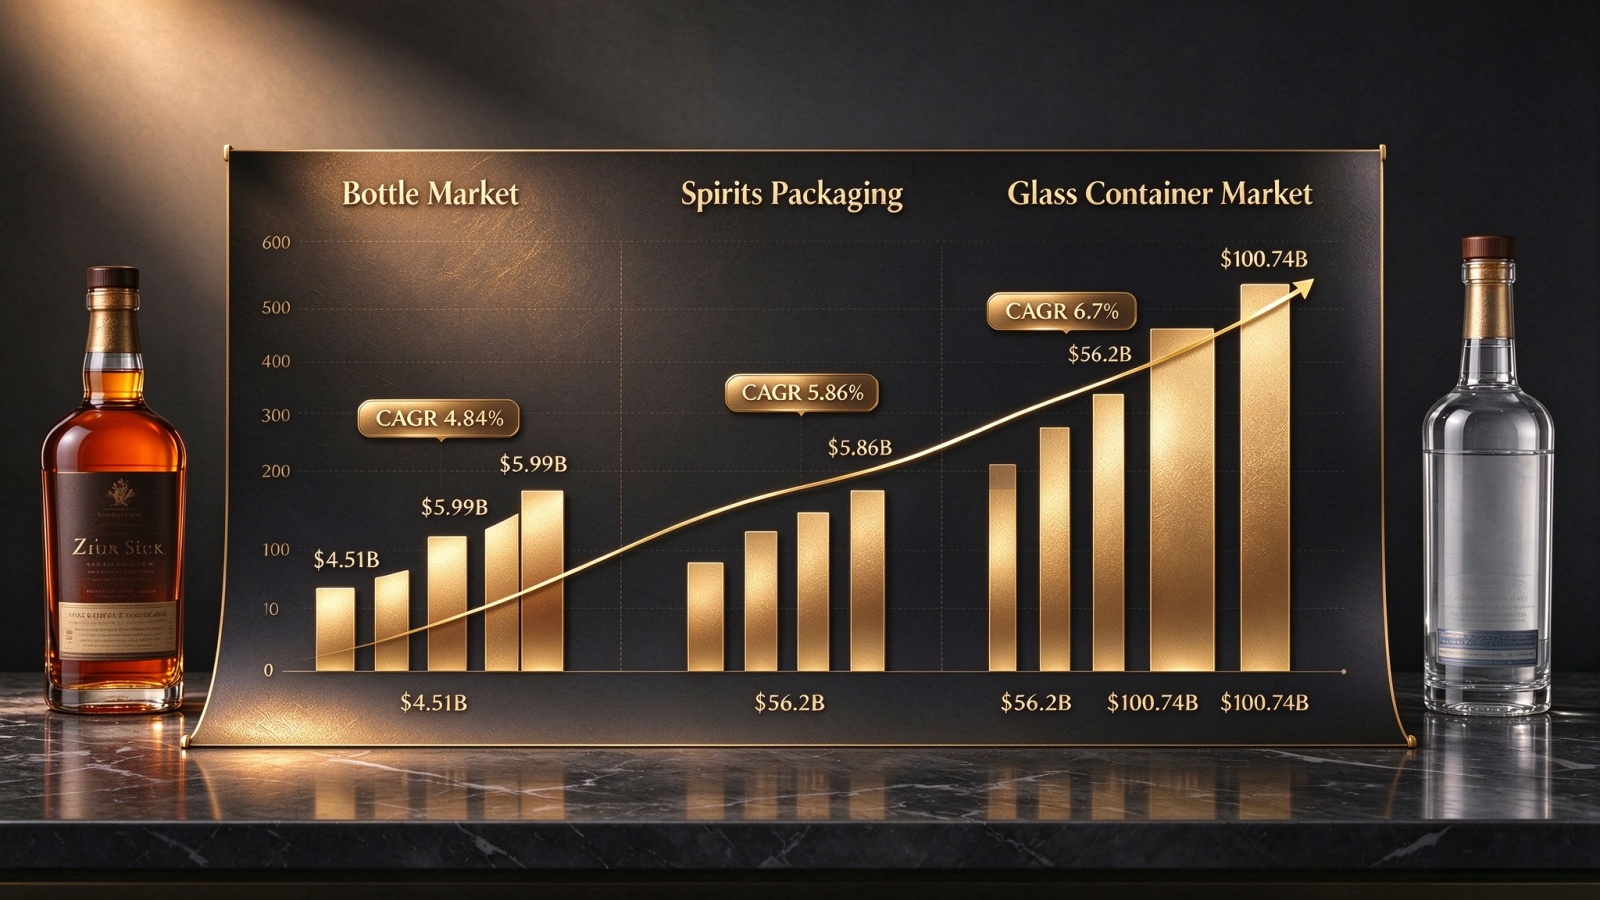
| Malawak na merkado ng bote ng alak | $4.51 B (2025) | $5.99 B (2031) | 4.84% |
| Palawakin ang merkado ng lalagyan na salamin | $56.2 B (2024) | $100.74 B (2033) | 6.7% |
| Pakete para sa mga espiritu (kasama ang mga takip at label) | — | 2026–2032 | 5.86% |
Ang pagkakaiba sa mga numerong ito ay hindi magkasalungat — ito ay sumasalamin sa iba’t ibang saklaw ng bawat istatistika. Para sa mga B2B na bumibili, ang pangunahing aral ay ang segment ng bote na salamin ay lumalago nang mas mabilis kaysa sa mas malawak na merkado ng pakete , na pinapadali ng pagpapalakas ng premium na imahe at ng pagpapalit ng salamin sa ibang materyales sa mga mataas na halagang kategorya ng espiritu.
Ang pinakamalakas na tagapagpagalaw ng paglago ng merkado ng bote ng alak ay ang premiumisation. Habang binibigyang-diin ng mga konsyumer ang kalidad kaysa sa dami, ang mga tagagawa ng inumin ay binibigyang-prioridad ang mataas na antas at estetikong natatangi na pakete na salamin upang ihiwalay ang kanilang mga produkto na may mataas na halaga sa isang kompetitibong retail na kapaligiran.
Ang ebidensya sa pananalapi ay kumbinsihin. Sa merkado ng US, ang kita para sa mga tagapag-suplay ng mataas na antas na Tequila at Mezcal ay tumataas ng 7.9% patungo sa USD 6.5 bilyon noong 2023 , na sumasalamin sa patuloy na pamumuhunan sa premium na pakete. Ang merkado lamang ng salaming bote para sa premium na espiritu ay may halagang USD 7.4 bilyon noong 2024 at inaasahang aabot sa USD 11.6 bilyon noong 2034 , na tumataas sa isang CAGR na 4.60%.
Kritikal para sa mga supplier, ang premium packaging — ang mga bote na may dekorasyon, screen-printed, at custom moulded — ay nakakakuha ng tinatayang 40–50% ng kabuuang halaga ng merkado kahit na kumakatawan lamang ito ng 15–20% ng kabuuang bilang ng yunit . Ang pagkakaiba ng halaga at bilang ng yunit ay ang pangunahing katangiang pang-ekonomiya ng merkado ng mga bote para sa spirits noong 2026.
Ang isang bote na may dekorasyon at custom moulded ay maaaring makakuha ng 3–4× na halaga bawat yunit kumpara sa isang karaniwang bote — kahit na parehong gawa sa iisang hilaw na salamin. Ang premium ay hindi nagmumula sa salamin. Nagmumula ito sa mould, sa embossing, sa dekorasyon, at sa closure.
4. Mga Pagkakataon Ayon sa Rehiyon: Saan Dapat Tumutok
Ang bawat pangunahing rehiyon ay may natatanging strategic profile. Ang sumusunod na talahanayan ay nagpapakita ng mga pangunahing datos para sa mga desisyon sa B2B sourcing.
| Rehiyon | Pangunahing Sukat | Mapanuring Implikasyon |
|---|---|---|
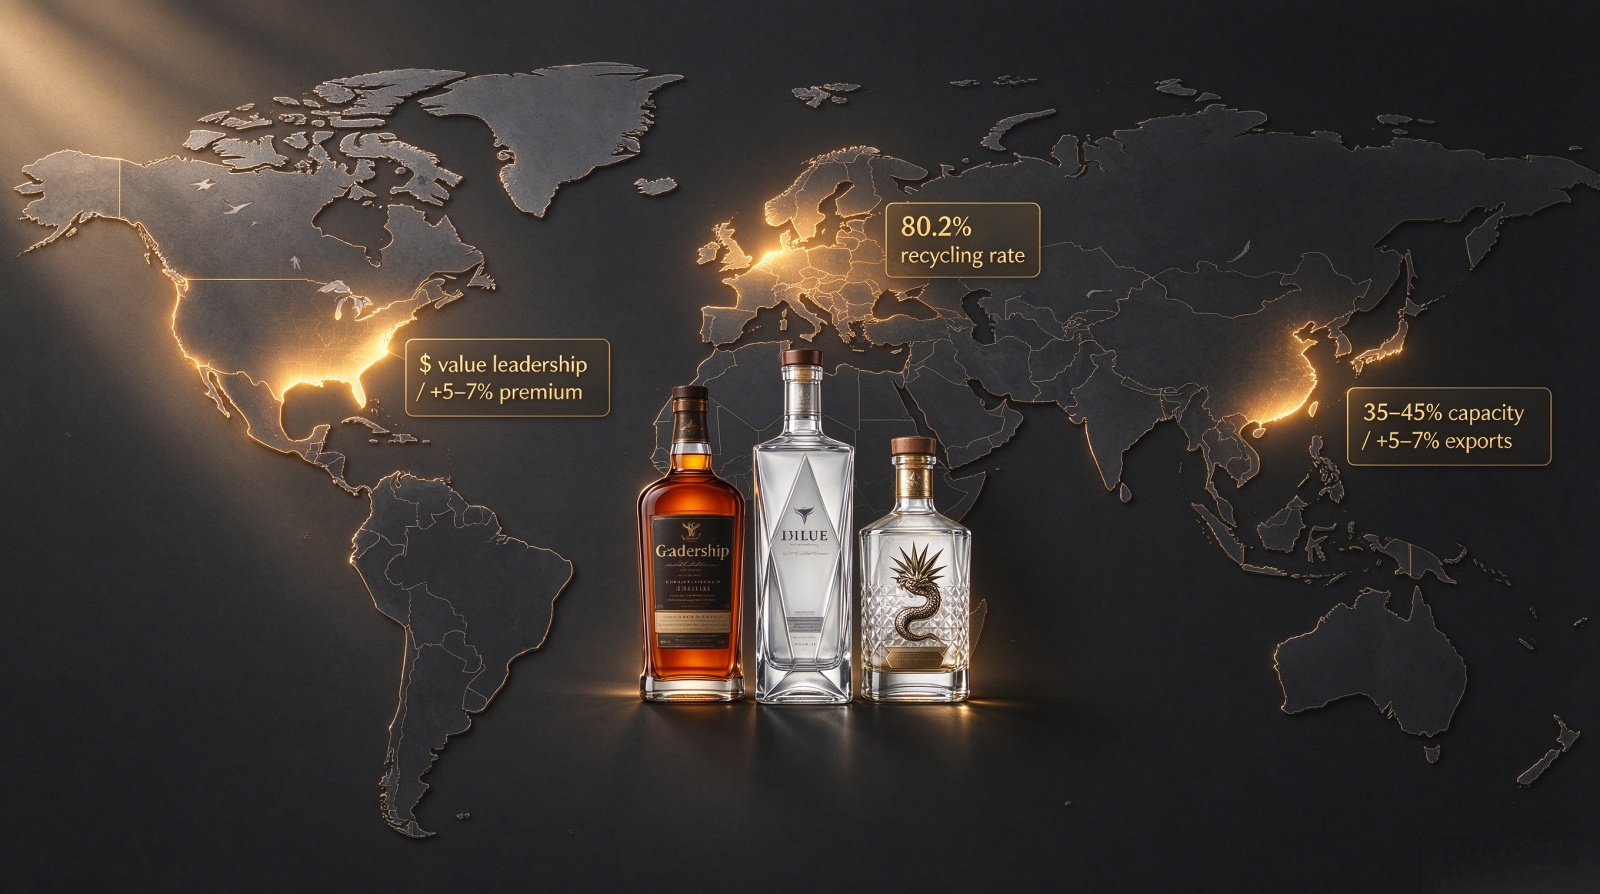
| North America | Pagkonsumo ng spirits: +2–3% kada taon; segment ng premium na bote: +5–7% kada taon | Pinakamalaking market ayon sa halaga; binibigyang-diin ang premium |
| Estados Unidos | Pagsasagawa ng lightweight glass: 20–25% ngayon → 35–45% noong 2035 | Ang lightweight ay magiging baseline para sa compliance |
| Unyon ng Europa | 80.2% ang rate ng recycling ng glass packaging (2022) | Ang mataas na antas ng cullet specifications ay magiging kompetitibong advantage |
| Tsina | Ang Shandong ay kumakatawan sa 35–45% ng kabuuang kapasidad ng packaging na salamin | Pangunahing sentro ng pagkuha mula sa Asya |
| Mga export mula sa Tsina | +5–7% kada taon patungo sa Timog-Silangang Asya, Aprika, at Silangang Europa | Ang katumbas ng kalidad sa mga tagagawa ng salamin sa EU ay unti-unting umaunlad |
North America: Pamumuno sa Halaga
Ang North America ay nananatiling pinakamalaking merkado ayon sa halaga, na suportado ng tuloy-tuloy na paglago ng konsumo ng mga inumin na may alkohol sa bilis na 2–3% kada taon at ng tumataas na paggamit ng salamin sa mga premium na segment. Inaasahan na lalago ang merkado ng packaging ng salamin para sa mga inumin na may alkohol sa US sa isang volume CAGR na 3–5% hanggang 2035, kung saan ang segment ng premium na bote ay lalago naman sa bilis na 5–7% kada taon. Inaasahan na tataas ang pag-adopt ng lightweight glass mula sa kasalukuyang 20–25% ng volume ng bote tungo sa 35–45% hanggang 2035 , na hinahatak ng parehong presyon sa gastos at pangangalaga sa kapaligiran.
Europe: Pwersa ng regulasyon, Kawilihan sa Pag-recycle
Ang Europa ay may ibang anyo — mas mataas na presyon mula sa regulasyon ngunit mas mataas din ang mga rate ng pag-recycle. Ang EU ay nakamit ang rekord na 80.2% na rate ng pag-recycle ng packaging na salamin noong 2022 , na lumilikha ng paborable na kondisyon para sa mataas na kalidad ng mga bote na gawa sa recycled glass (cullet). Para sa mga bumibili ng bote para sa mga inumin mula sa Europa, ang oportunidad ay nasa sustainable at premium positioning.
Asia-Pacific: Mabilis na Pag-premiumise, Sentro ng Paghahanap ng Suplay
Ang rehiyon ng Asia-Pacific, lalo na ang Tsina, ay nasa ilalim ng mabilis na proseso ng pag-premiumise. Ang merkado ng salamin para sa packaging ng mga inumin sa Tsina ay nahahati sa dalawa: ang mga standard na bote na may mataas na dami ng produksyon ngunit mababang kita, at ang isang mabilis na lumalawak na premium segment. Ang lalawigan ng Shandong lamang ang sumasaklaw ng humigit-kumulang 35–45% ng kabuuang kapasidad ng packaging na salamin sa Tsina , kaya ito ang pangunahing sentro ng paghahanap ng suplay para sa mga buyer ng custom na bote na salamin na naghahanap ng produksyon sa Asya.
Ang dami ng export mula sa mga tagagawa ng salamin sa Tsina patungo sa Southeast Asia, Africa, at Eastern Europe ay tumataas sa tinatayang 5–7% bawat taon , na suportado ng kompetitibong presyo at patuloy na pagpapabuti ng katumbas na kalidad sa mga tradisyonal na Europeanong tagagawa ng salamin.
5. Mga Estratehikong Implikasyon para sa mga B2B na Bumibili
Ang datos ng merkado ay nagpapakita ng tatlong konkretong konklusyon para sa mga importer ng bote ng alak at mga may-ari ng brand:
Ang produksyon ng karaniwang bote ay may sobrang kapasidad, na may rate ng paggamit na tinataya sa 70–80% sa buong industriya ng Tsina at patuloy na presyon para bumaba ang presyo. Sa kabaligtaran, ang mga dekoradong bote at mga bote na gawa sa custom mould ay may malakas na kontrol sa presyo.
Dahil inaasahan na tataas nang halos dalawang beses ang paggamit ng lightweight glass sa US hanggang 2035, ang mga supplier na hindi kayang mag-alok ng sertipikadong lightweight specifications ay mawawala sa lumalaking bahagi ng mga premium na kontrata.
Ang bahagdan ng importasyon sa pamilihan ng US ay maaaring umi-stabilisya sa paligid ng 28–33%, kung saan ang nearshoring ay pabor sa suplay mula sa Mexico at ang mga importasyon mula sa Tsina ay patuloy na nakakaranas ng kawalan ng katiyakan tungkol sa taripa. Ang mga estratehiya ng dalawang pinagkukunan (dual-sourcing) ay naging karaniwang gawain na para sa mga pangunahing destiler.
6. Tawag sa Aksyon
Nagpaplano ka ba ng iyong estratehiya sa pagbili para sa 2026 sa maraming rehiyon, o sinusuri mo kung ang iyong kasalukuyang supplier ay kayang maghatid ng parehong lightweight engineering at premium decoration nang malawak? Ipasa sa amin ang iyong target na mga merkado at plano sa dami. Magbabalik kami sa iyo ng regional supply assessment, rekomendasyon sa kapasidad, at pagsusuri ng feasibility para sa lightweight sa loob ng 5 araw na may trabaho — walang obligasyon, walang pangkalahatang pangako.
Kahit kailangan mo ang premium decorated bottles para sa North America, high-cullet recycled glass para sa Europe, o lightweight specifications para sa volume-focused na mga channel sa Asia, kami ang nangangasiwa sa mould design, glass forming, embossing, decoration, at inspection nang nasa loob ng aming kompanya. Isang partner, isang timeline, isang punto ng pananagutan.
Sabihin Mo Sa Amin Ang Iyong Target Na Mga Merkado — Ima-map Namin Ang Tamang Supply Chain
Ibahagi ang iyong target na rehiyon, taunang dami, at premium positioning. Magbabalik kami sa iyo ng regional supply assessment, capacity recommendation, at lightweight feasibility review — walang obligasyon, walang pangkalahatang sales pitch.


 Mga Maiinit na Balita