EN
Den globala spritflaskanmarknaden växer inte bara — den delas upp. Att förstå var volymökningen är koncentrerad och var värdeökningen accelererar är avgörande för alla B2B-köpare som planerar kapacitet eller inköpsstrategi för år 2026 och framåt.
Den här artikeln sammanfattar de senaste marknadsdata som finns tillgängliga, för att hjälpa importörer av spritflaskor, projektledare för egna märken samt inköpsansvariga för förpackningar att identifiera där de verkliga möjligheterna ligger.
1. En marknad i strukturell omvandling
Två krafter omformar samtidigt marknaden för spritflaskor. För det första driver global premiumisering värdet uppåt – konsumenterna dricker mindre men spenderar mer, och förpackningen är den fysiska signalen för detta premium. För det andra driver hållbarhetsregler och fraktens ekonomi vikten nedåt – lättare flaskor som minskar koldioxidavtrycket och fraktkostnaderna blir standard för premiummärken.
För B2B-köpare innebär den strategiska konsekvensen att »standardflaskor« blir en kommoditprodukt, medan »dekorerade, lättviktiga, anpassade flaskor« blir värdedrivande. Leverantörer som endast kan erbjuda det förra kommer att tävla på pris. Leverantörer som kan leverera det senare kommer att tävla på kapacitet.
Premium och lättviktig. Hållbar och distinktiv. Anpassad och tillverkningsbar i stor skala. De vinnande leverantörerna år 2026 kommer att vara de som kan förena alla tre par – inte välja en sida.
2. Marknadsstorlek: Flera perspektiv, en riktning
Marknadsstorleksuppskattningar varierar beroende på omfångsdefinition, men den riktningsspecifika signalen är konsekvent över alla tre perspektiven:
| Marknadsomfattning | Basvärde | Prognostiserat värde | Årsgenomsnittlig tillväxt |
|---|---|---|---|
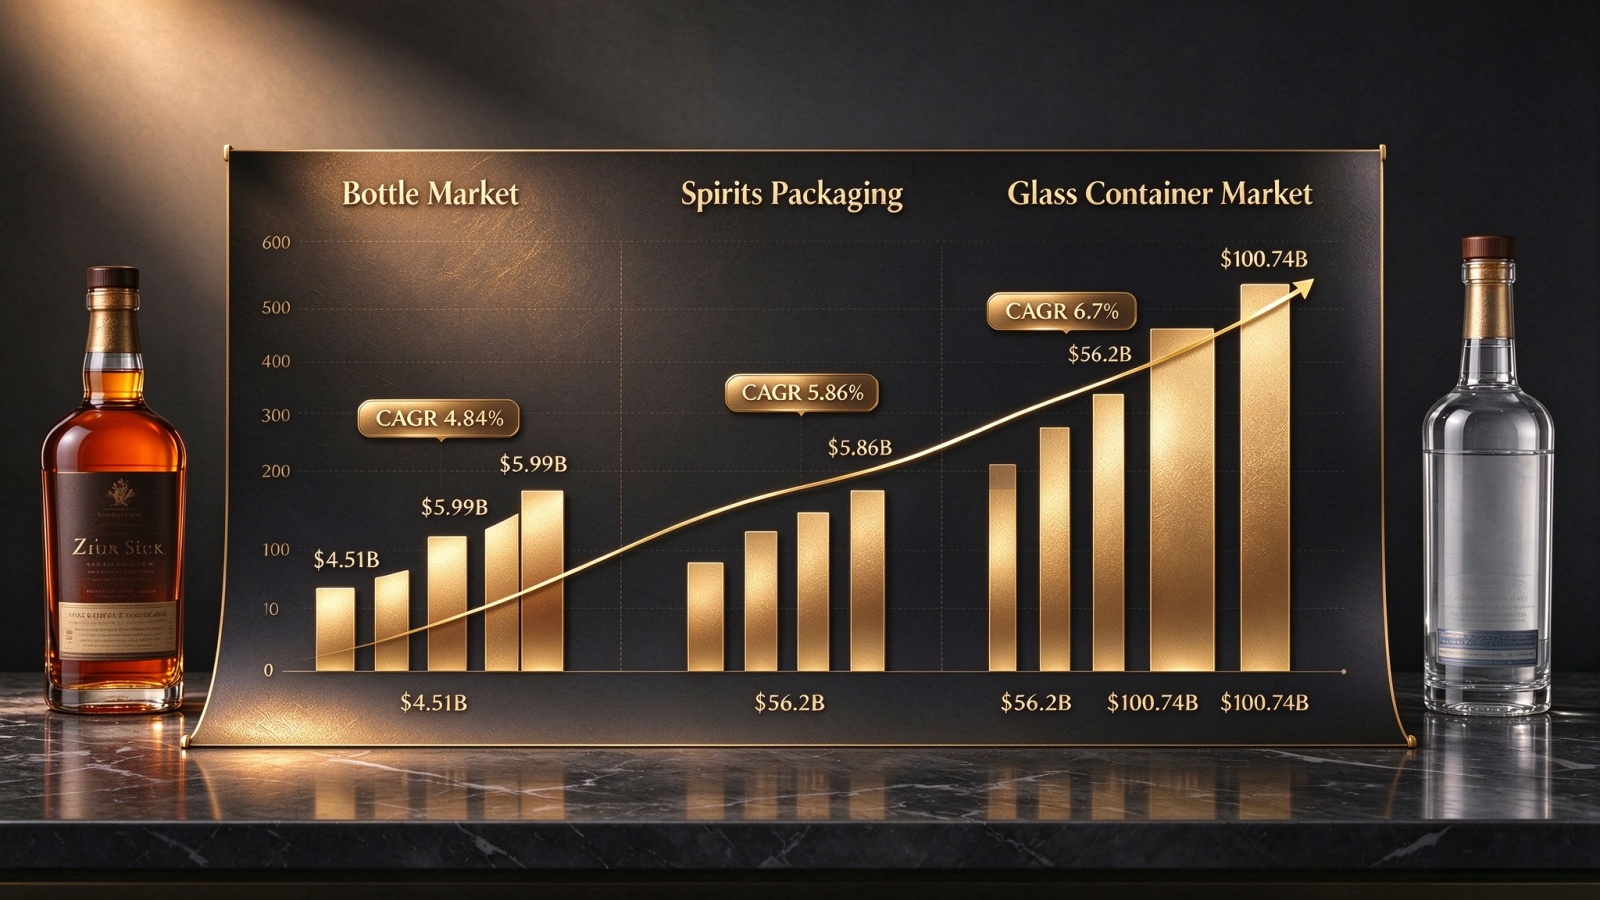
| Bred marknad för spritflaskor | 4,51 miljarder USD (2025) | 5,99 miljarder USD (2031) | 4.84% |
| Marknaden för utökade glasbehållare | 56,2 miljarder USD (2024) | 100,74 miljarder USD (2033) | 6.7% |
| Förpackningar för sprit (inklusive lock och etiketter) | — | 2026–2032 | 5.86% |
Skillnaden mellan dessa siffror är inte motsägelsefull – den speglar olika omfattningar. segmentet för glasflaskor växer snabbare än den bredare förpackningsmarknaden , vilket drivs av premiumisering och ersättning av glas med alternativa material inom högvärdeskategorier av sprit.
Den enskilt starkaste drivkraften för tillväxten på marknaden för spritflaskor är premiumisering. När konsumenter lägger större vikt vid kvalitet istället för kvantitet prioriterar dryckestillverkare högkvalitativ, estetiskt unik glasförpackning för att skilja ut sina högvärdiga produkter i en konkurrensutsatt butiksmiljö.
De ekonomiska bevisen är övertygande. På den amerikanska marknaden ökade intäkterna för leverantörer av högklassig tequila och mezcal med 7,9 % till 6,5 miljarder USD år 2023 , vilket speglar en fortsatt investering i premiumförpackning. Marknaden för glasflaskor för premiumspirits var ensam värd 7,4 miljarder USD år 2024 och förväntas nå 11,6 miljarder USD år 2034 , med en genomsnittlig årlig tillväxttakt (CAGR) på 4,60 %.
Avgörande för leverantörer är premiumförpackningar – dekorerade, silkskrivna och anpassade formgjutna flaskor – som uppskattas utgöra 40–50 % av det totala marknadsvärdet trots att de endast utgör 15–20 % av antalet enheter . Denna avvikelse mellan värde och volym är den avgörande ekonomiska karaktäristiken för spritflaskmarknaden år 2026.
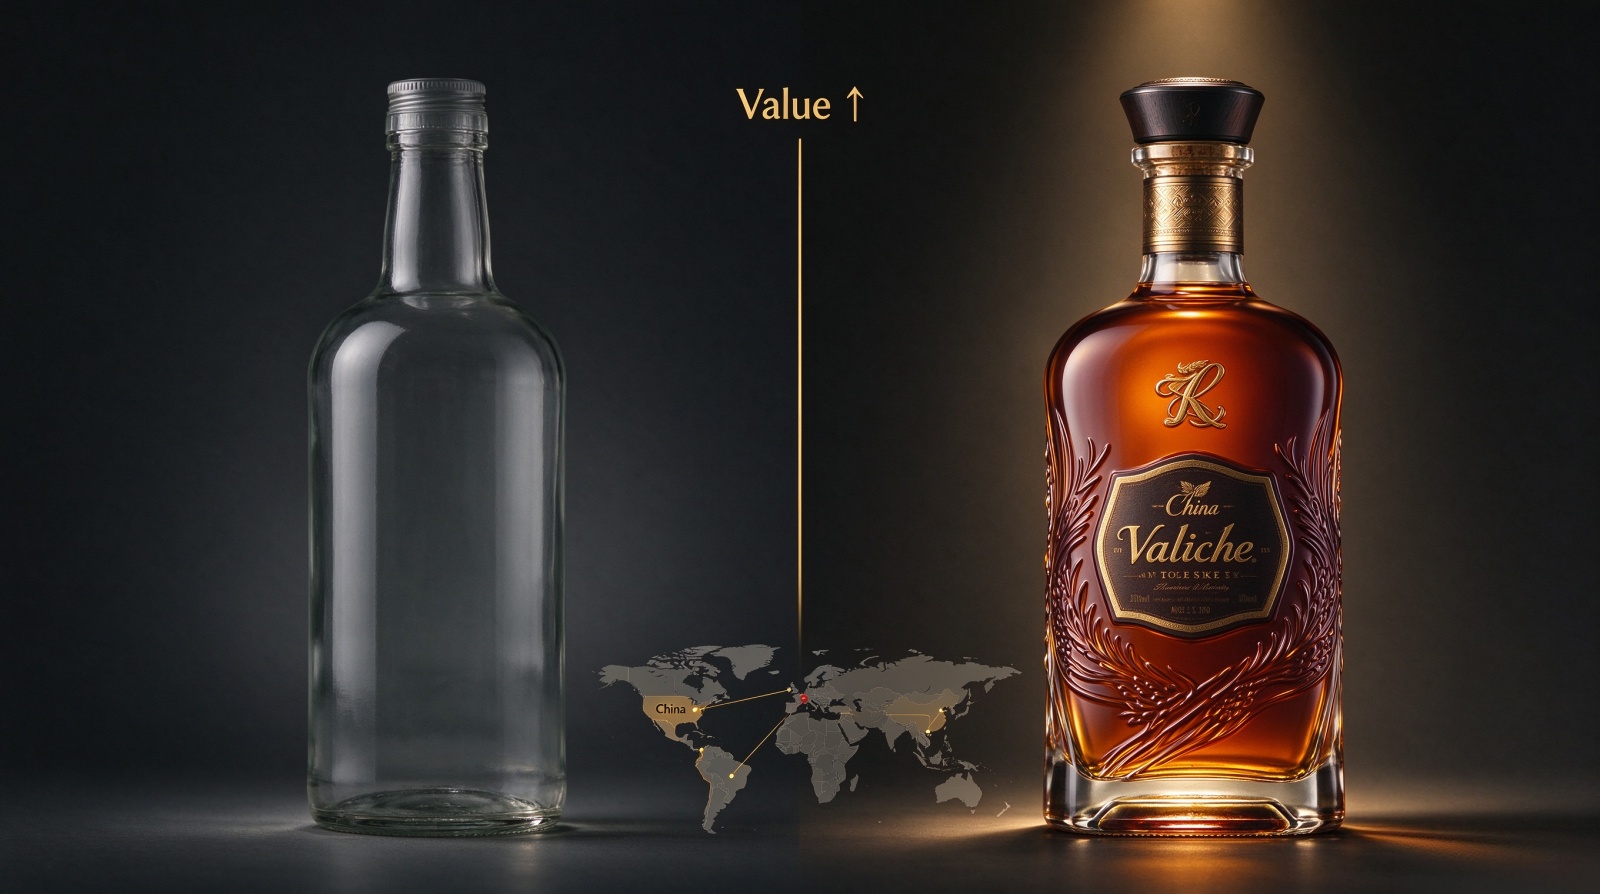
En dekorerad, anpassad formgjuten flaska kan generera 3–4 gånger högre värde per enhet jämfört med en standardflaska – trots att båda börjar som samma råglas. Premiummarginalen kommer inte från glaset. Den kommer från formen, relieftrycket, dekorationen och förslutningen.
4. Regionala möjligheter: Var man ska fokusera
Varje större region erbjuder en unik strategisk profil. Tabellen nedan sammanfattar de viktigaste datapunkterna för B2B-inköpsbeslut.
| Område | Nyckelmått | Strategisk implikation |
|---|---|---|
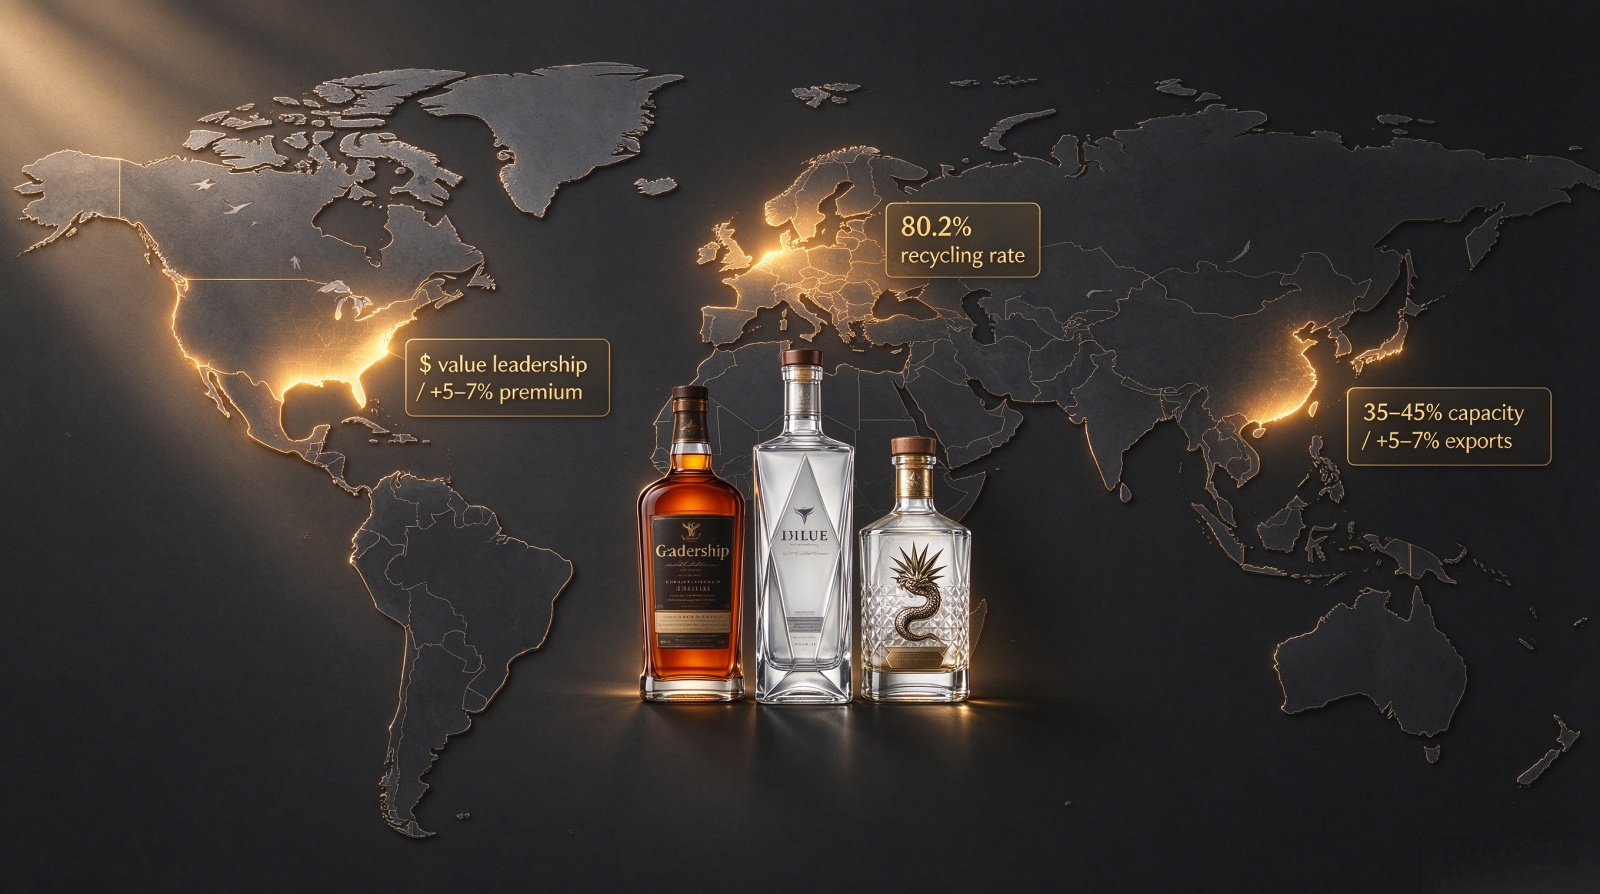
| Nordamerika | Spritkonsumtion +2–3 %/år; premiumflasksegmentet +5–7 %/år | Största marknaden i värde; fokus på premium |
| Förenta staterna | Användning av lättviktigt glas 20–25 % idag → 35–45 % år 2035 | Lättviktigt glas blir efterlevnadens grundkrav |
| Europeiska unionen | återvinningsgrad för glasförpackningar 80,2 % (2022) | Höga krav på återvunnet glas blir en konkurrensfördel |
| Kina | Shandong står för 35–45 % av den totala glasförpackningskapaciteten | Primär asiatisk inköpsplattform |
| Kina exporterar | +5–7 %/år till Sydostasien, Afrika, Östeuropa | Kvalitetsparitet med EU:s glastillverkare förbättras |
Nordamerika: Värdeledarskap
Nordamerika förblir den största marknaden i värde, stödd av en stadig spritkonsumtionsökning på 2–3 % per år och ökad glasgenomträngning i premiumsegmenten. USA:s marknad för spritglasförpackningar förväntas växa med en volym-CAGR på 3–5 % fram till 2035, där premiumflasksegmentet växer med 5–7 % årligen. Användningen av lättviktsglas förväntas öka från 20–25 % av flaskvolymen idag till 35–45 % år 2035 , drivet av både kostnads- och hållbarhetspress.
Europa: Regelverkspress, återvinningsfördel
Europa visar en annorlunda profil – högre regelverkspress men också högre återvinningsfrekvens. EU uppnådde en rekordhög 80,2 % återvinningsfrekvens för glasförpackningar år 2022 , vilket skapar gynnsamma förutsättningar för flaskspecifikationer med hög andel återvunnet glas. För europeiska köpare av spritflaskor ligger möjligheten i en hållbar premiumpositionering.
Asien–Stilla havet: Snabb premiumisering, inköpscentrum
Asien–Stilla havet, särskilt Kina, genomgår snabb premiumisering. Marknaden för spritflaskor i glas i Kina delas upp mellan högvolyms, lågmarginal standardflaskor och ett snabbt växande premiumsegment. Endast provinsen Shandong står för cirka 35–45 % av den totala glasförpackningskapaciteten i Kina , vilket gör den till det främsta inköpscentrummet för köpare av anpassade glasflaskor som söker tillverkning i Asien.
Exportvolymerna från kinesiska glastillverkare till Sydostasien, Afrika och Östeuropa har ökat med en uppskattad 5–7 % per år , vilket stöds av konkurrenskraftiga priser och förbättrad kvalitetsparitet jämfört med traditionella europeiska glastillverkare.
5. Strategiska implikationer för B2B-köpare
Marknadsdata pekar på tre handlingsbara slutsatser för importörer av spritflaskor och varumärkesägare:
Standardflaskproduktionen har för hög kapacitet, med utnyttjandegrad uppskattad till 70–80 % inom den kinesiska industrin och pågående prispress nedåt. Dekorerade och anpassade formsprutade flaskor har däremot strukturell priskraft.
Med en prognostiserad nästan fördubbling av användningen av lätta glasflaskor i USA till 2035 kommer leverantörer som inte kan erbjuda certifierade lätta specifikationer att uteslutas från en ständigt ökande andel premiumavtal.
Andelen import i den amerikanska marknaden kan stabiliseras kring 28–33 %, där nearshoring främjar mexikansk tillförsel och kinesiska importvaror står inför pågående tull-osäkerhet. Strategier med dubbelkälla blir standardpraxis för stora destillerier.
6. Uppmaning till handling
Planerar du din inköpsstrategi för 2026 i flera regioner, eller granskar du om din nuvarande leverantör kan leverera både lättviktsteknik och premiumdekoration i stor skala? Skicka oss dina målmarknader och volymplan. Vi återkommer inom 5 arbetsdagar med en regional leveranskapacitetsbedömning, kapacitetsrekommendation och genomförbarhetsgranskning av lättviktsteknik – utan förpliktelser och utan vagt löften.
Oavsett om du behöver premiumdekorerade flaskor till Nordamerika, glas med hög andel återvunnet material till Europa eller lättviktskrav för volyminriktade asiatiska kanaler – vi hanterar formdesign, glasformning, prägling, dekoration och inspektion internt. En partner, en tidsplan, en ansvarsfull kontaktpunkt.
Berätta vilka dina målmarknader är – vi kartlägger den rätta leveranskedjan
Dela dina målområden, årliga volymer och premiumpositionering. Vi återkommer med en regional leveransbedömning, kapacitetsrekommendation och lättviktig genomförbarhetsgranskning – utan förpliktelse och utan generiska försäljningspitchar.


 Senaste nytt