EN
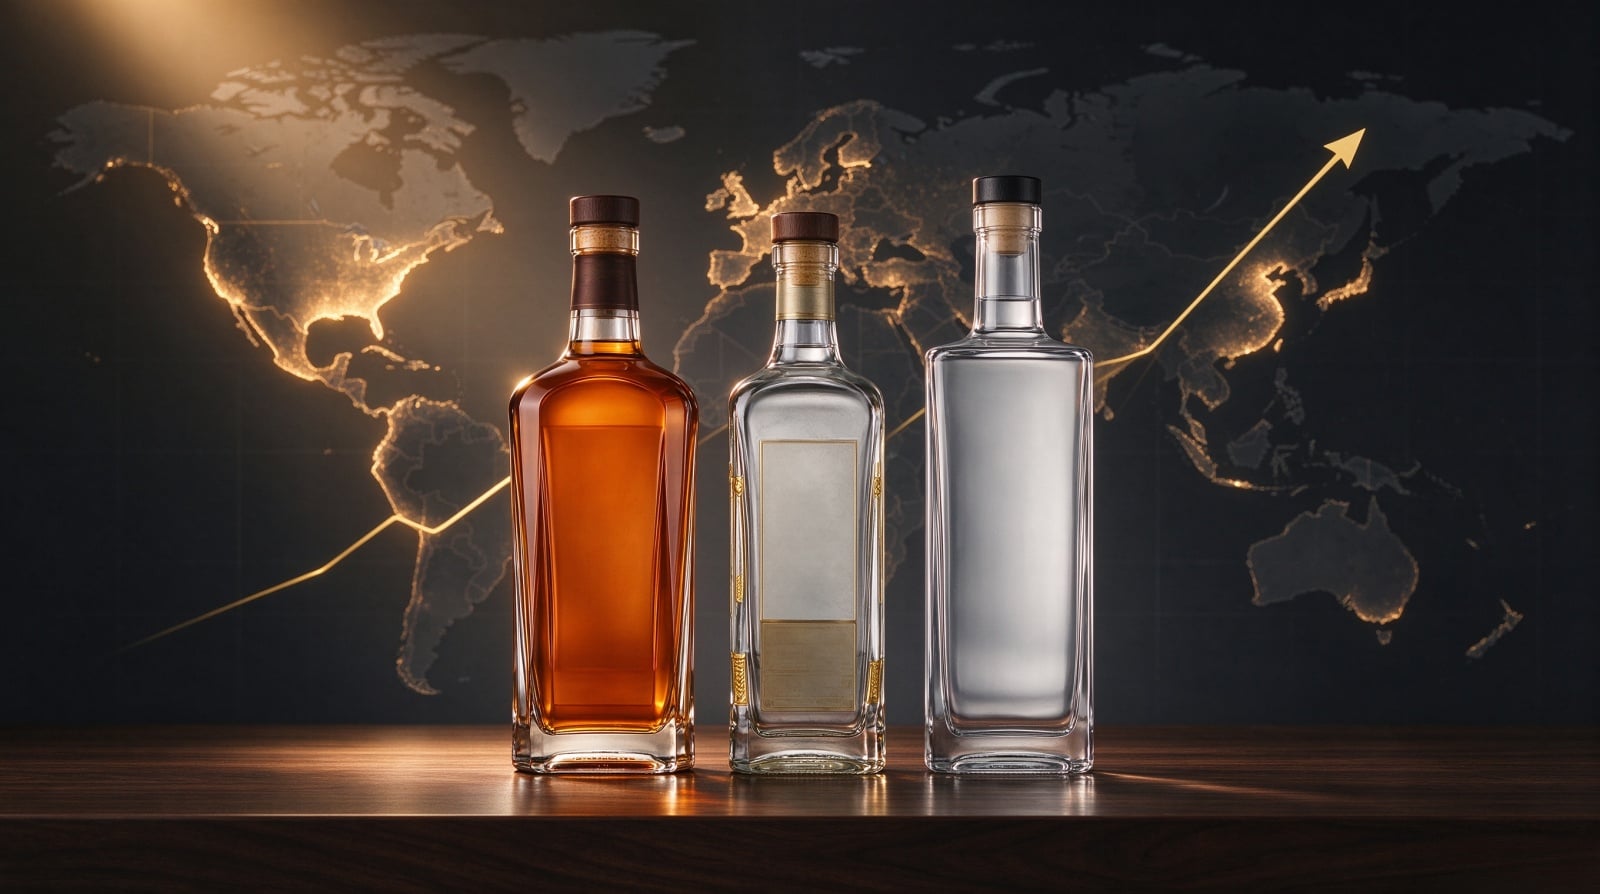
グローバルなスピリッツボトル市場は単純に拡大しているわけではなく、むしろ二極化が進行しています。数量増加が集中する領域と、高付加価値化が加速する領域を的確に把握することは、2026年以降の生産能力計画や調達戦略を検討するB2Bバイヤーにとって不可欠です。
本記事では、最新の市場データを総合的に整理し、リカー用ボトルの輸入業者、プライベートラベル企画担当者、パッケージ調達チームが、真に有望な機会を見極めるための支援を行います。
1. 構造的転換期にある市場
スピリッツ用ボトル市場を同時に変容させている要因が2つあります。第1に、世界的なプレミアム化傾向が価値を押し上げています。消費者は飲酒量を減らす一方で支出額を増やしており、そのプレミアム価値を物理的に表現する場がパッケージなのです。第2に、サステナビリティに関する規制および物流コストの観点から、ボトルの軽量化が進んでいます。カーボンフットプリントと輸送コストを削減できる軽量ボトルが、プレミアムブランドにとって標準仕様になりつつあります。
B2Bバイヤーにとっての戦略的示唆は、「標準型」ボトルが商品化・価格競争の領域へと移行しつつあるのに対し、「装飾加工済み・軽量・専用金型成形」のボトルが付加価値創出の主軸となりつつあることです。前者のみを提供できるサプライヤーは価格競争に陥る一方、後者を供給できるサプライヤーは技術力・実行力で差別化を図れます。
プレミアム であり、 軽量・サステナブル であり、 独自性のあるカスタム であり、 大量生産が可能なこと。2026年に勝ち残るサプライヤーは、この3つの対立する要件のすべてを調和させられる企業であり、そのうちの1つだけを選択する企業ではない。
2.市場規模:複数の視点から見た一貫した傾向
市場規模の数値は、範囲の定義によって異なりますが、以下の3つの視点すべてで一貫した方向性が示されています。
| 市場範囲 | 基準値 | 予測値 | 年間成長率 |
|---|---|---|---|
| 広義のリカー用ボトル市場 | 45.1億米ドル(2025年) | 59.9億米ドル(2031年) | 4.84% |
| 拡大するガラス容器市場 | 562億米ドル(2024年) | 1,007.4億米ドル(2033年) | 6.7% |
| スピリッツ用包装(キャップおよびラベルを含む) | — | 2026–2032 | 5.86% |
これらの数値の差異は矛盾しているわけではなく、それぞれ異なる市場範囲を示しています。B2Bバイヤーにとって最も重要なポイントは、 ガラス瓶セグメントが、全体の包装市場よりも速いペースで成長していること ——これは、高級化トレンドや、高付加価値スピリッツ分野における代替素材からガラスへの置き換えによって牽引されています。
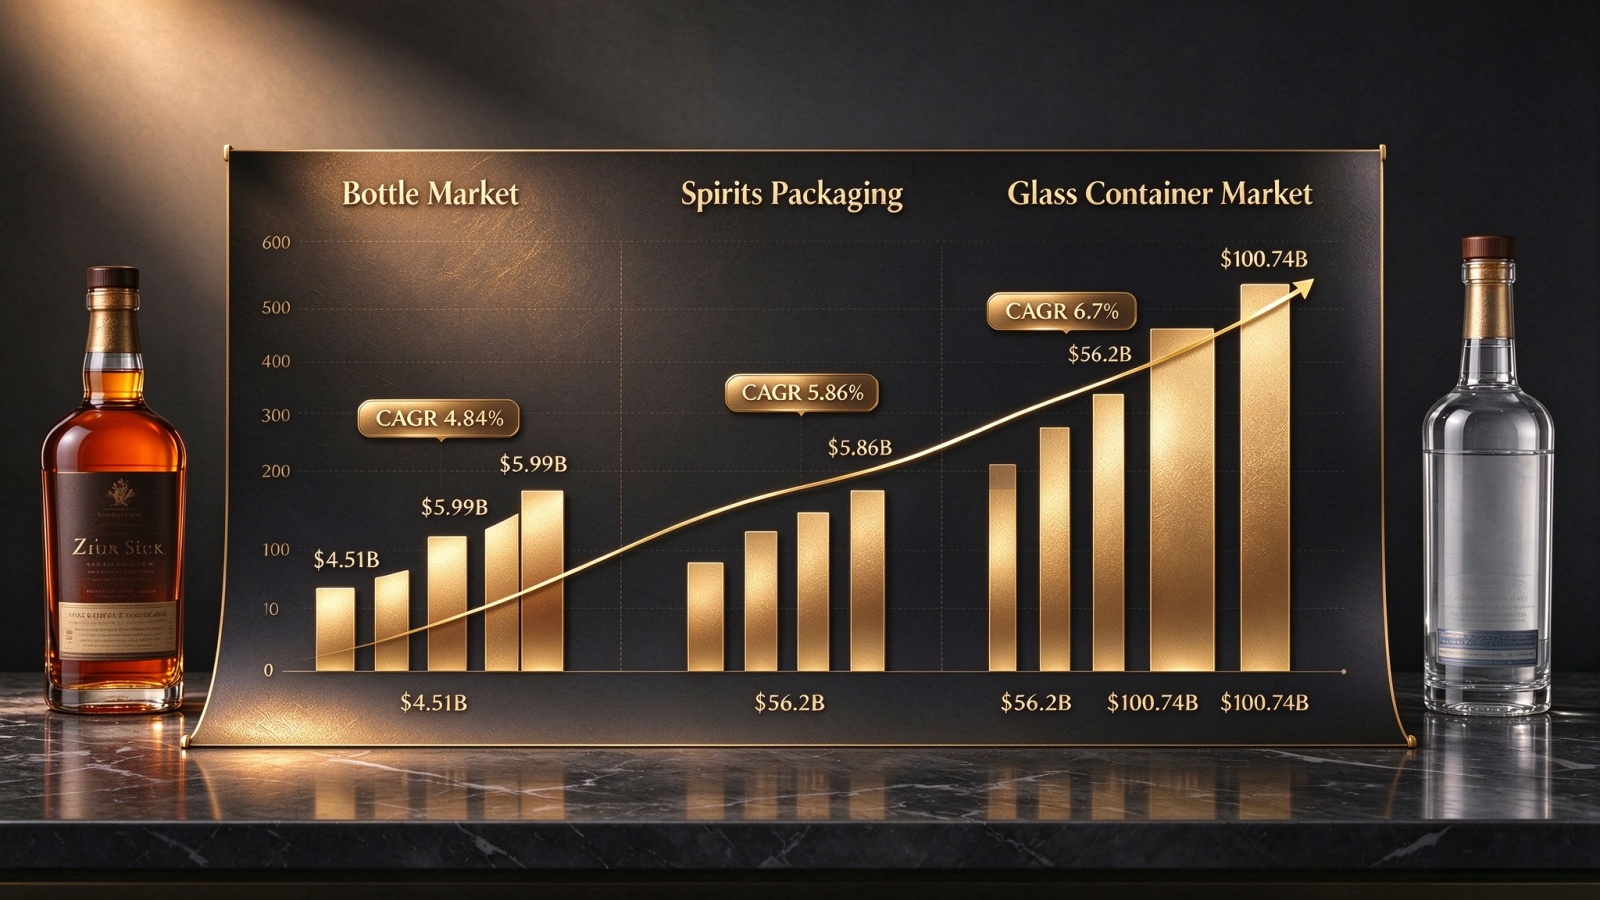
リカー用ボトル市場の成長を最も強く牽引している要因は「プレミアム化」です。消費者が量よりも質を重視するようになる中、飲料メーカーは、競争が激しい小売環境において高価値製品を際立たせるために、高品質で美的に特徴あるガラス包装を優先的に採用しています。
財務データもこれを裏付けています。米国市場では、高級テキーラおよびメスカルのサプライヤーの収益が 2023年に7.9%増加し、65億米ドルに達しました ——これはプレミアム包装への継続的な投資を反映しています。プレミアムスピリッツ向けガラス瓶市場単体の規模は、 2024年には74億米ドル であり、 2034年には116億米ドル に達し、年平均成長率(CAGR)は4.60%で推移します。
サプライヤーにとって極めて重要なのは、高級感のあるパッケージング——装飾加工・スクリーン印刷・カスタム成形されたボトル——が、推定で市場全体の価値の 40~50%を占めている点である 。これは、実際の出荷台数ではわずか 15~20%にすぎないにもかかわらずである 。この「価値」と「数量」の乖離こそが、2026年のスピリッツ用ボトル市場における最も本質的な経済的特徴である。
装飾加工・カスタム成形されたボトルは、標準的なボトルと比べて、単位あたりの価値が3~4倍になる。しかも両者は、もともと同じ原料ガラスから製造される。この付加価値はガラスそのものではなく、金型・エンボス加工・装飾・キャップ(栓)といった要素から生じる。
4.地域別のビジネスチャンス:重点展開エリア
主要な各地域は、それぞれ独自の戦略的プロフィールを有している。以下の表には、B2B調達判断に必要な主なデータがまとめられている。
| 地域 | 主要指標 | 戦略的インプリケーション |
|---|---|---|
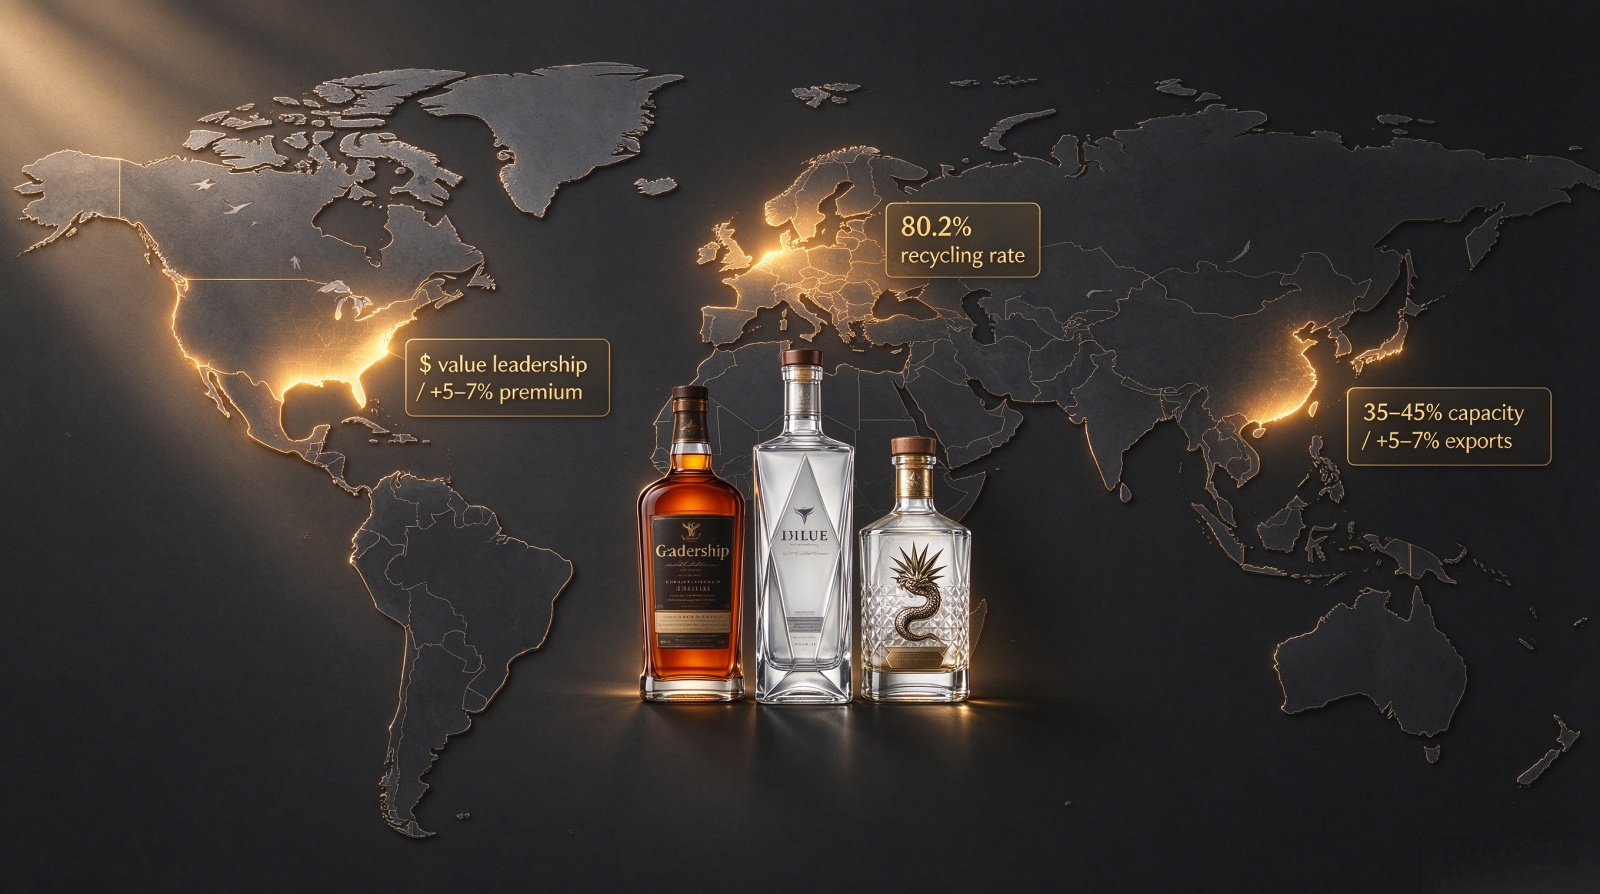
| 北米 | スピリッツの消費量:年率+2~3%、プレミアムボトルセグメント:年率+5~7% | 金額ベースで最大の市場。プレミアム志向が顕著 |
| アメリカ合衆国 | 軽量ガラス瓶の採用率:現在20~25% → 2035年までに35~45%へ | 軽量ガラス化が規制上の最低基準となる |
| ヨーロッパの連合 | ガラス包装のリサイクル率:80.2%(2022年) | 高品位カレル(再生ガラス)仕様が競争優位性を生む |
| 中国 | 山東省がガラス包装総生産能力の35~45%を占める | アジアにおける主要な調達拠点 |
| 中国からの輸出 | 東南アジア、アフリカ、東欧への年率+5~7% | EUのガラスメーカーとの品質水準の差が縮小している |
北米:価値面でのリーダーシップ
北米は、スピリッツ消費が年率2~3%で着実に伸びていること、およびプレミアムカテゴリーにおけるガラス製容器の採用率が高まっていることから、金額ベースで依然として最大の市場である。米国におけるスピリッツ用ガラス包装市場は、2035年までに数量ベースで年率3~5%のCAGRで成長すると予測されており、そのうちプレミアムボトルセグメントは年率5~7%で拡大する。 軽量ガラスボトルの採用率は、現在のボトル総量の20~25%から、2035年には35~45%へと拡大すると予測される これは、コスト削減とサステナビリティへの配慮という両方の要因によって推進される。
欧州:規制による圧力とリサイクルの優位性
欧州は、より厳しい規制圧力と同時に、高いリサイクル率という特徴を持つ異なる市場像を示している。EUは2022年に ガラス包装のリサイクル率80.2%という記録を達成した ——これにより、高配合率カレル(再生ガラス)を用いたボトル仕様が有利な環境が整った。欧州のスピリッツボトル調達担当者にとっての機会は、サステナブルなプレミアムポジショニングの実現にある。
アジア太平洋地域:急速なプレミアム化、調達ハブ
アジア太平洋地域、特に中国では急速なプレミアム化が進んでいます。中国のスピリッツ用ガラス包装市場は、大量生産・低マージンの標準ボトルと、急成長中のプレミアムセグメントとに二分されています。 山東省だけで、中国におけるガラス包装の総生産能力の約35~45%を占めています ——これは、アジアでの製造を求めるカスタムガラスボトルのバイヤーにとって、主要な調達ハブとなっています。
中国のガラスメーカーから東南アジア、アフリカ、東欧への輸出量は、推定で 年率5~7% のペースで増加しており、これは競争力のある価格設定と、従来の欧州ガラスメーカーに迫る品質向上によって支えられています。
5.B2Bバイヤーへの戦略的示唆
市場データからは、スピリッツ用ボトルの輸入業者およびブランドオーナーにとって実行可能な結論が3つ導き出されます:
標準ボトルの生産は過剰な設備投資状態にあり、中国国内の業界全体で稼働率は70~80%と推定されています。また、価格下落圧力が継続しています。一方、装飾加工済みやカスタム成形されたボトルは、構造的に価格設定力を有しています。
米国における軽量ガラスボトルの採用は、2035年までにほぼ2倍に達すると予測されています。このため、認証済みの軽量仕様を提供できないサプライヤーは、今後ますます増加するプレミアム契約から排除される可能性があります。
米国市場における輸入品のシェアは、28~33%前後で安定化する可能性があります。近隣諸国への調達(ニアショアリング)はメキシコ産供給を優遇する傾向にあり、中国からの輸入品は引き続き関税に関する不確実性に直面しています。主要蒸留酒メーカーでは、複数拠点からの調達(デュアルソーシング)戦略が標準的な運用となっています。
6. アクションへの呼びかけ
2026年の調達戦略を複数地域にわたり立案中ですか? あるいは、現在のサプライヤーが軽量化されたエンジニアリングと高級装飾を、大量生産レベルで両立して供給できるか、再検討していますか? ご希望の市場と数量計画をお知らせください。5営業日以内に、地域別の供給能力評価、生産キャパシティに関する提言、および軽量化の実現可能性レビューをご提供します(無料・無義務・曖昧な約束は一切ありません)
北米向けの高級装飾ボトル、欧州向けの高リサイクル率カレルガラス、あるいはアジア圏の量販チャネル向けの軽量化仕様——いずれも、金型設計、ガラス成形、エンボス加工、装飾、検査を自社一貫で対応可能です。パートナーは1社、スケジュールは1本、責任の所在も明確です。
ご希望の市場をお知らせください——最適なサプライチェーンをマッピングいたします
ご希望の販売地域、年間販売台数、およびプレミアムブランドとしてのポジショニングについてお知らせください。その後、当社より、地域別の供給能力評価、生産能力に関するご提案、および軽量版の実現可能性検討結果をご提供いたします(いずれも無償・義務なし・汎用的な営業提案は一切行いません)


 最新ニュース