EN
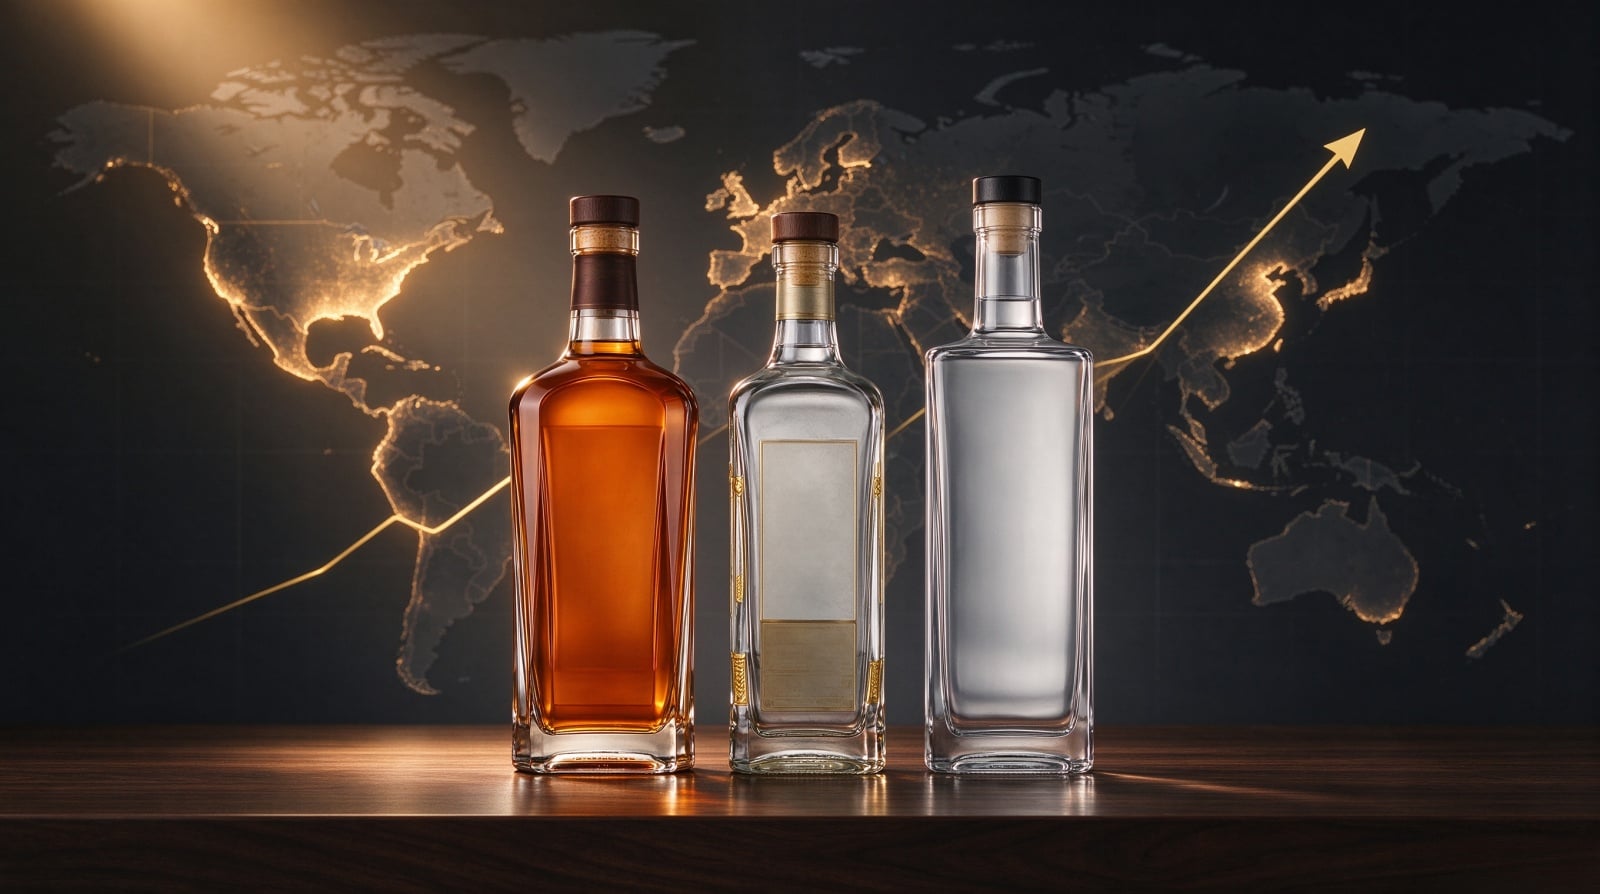
Den globale spiritusflaske-marked vokser ikke blot — den er ved at blive delt. At forstå, hvor volumenvæksten er koncentreret, og hvor væksten i værdi accelererer, er afgørende for enhver B2B-køber, der planlægger kapacitet eller sourcingstrategi for 2026 og fremover.
Dette artikel samler de mest aktuelle markedstal for at hjælpe importører af spiritusflasker, projektledere for private labels samt teams for indkøb af emballage med at identificere, hvor de reelle muligheder ligger.
1. En marked i strukturel overgang
To kræfter omformer samtidigt markedet for spiritflasker. For det første driver global premiumisering værdien opad – forbrugerne drikker mindre, men udgiver mere, og emballagen er det fysiske sted, hvor denne premium fremhæves. For det andet driver bæredygtighedsreguleringer og fragtomkostninger vægten nedad – lettere flasker, der reducerer CO₂-aftryk og fragtomkostninger, bliver nu standard for premiummærker.
For B2B-købere betyder den strategiske implikation, at »standard«-flasker bliver en kommoditetsstrategi, mens »dekorerede, letvægts-, tilpassede formstøbte« flasker bliver værdidriveren. Leverandører, der kun kan levere førstnævnte, konkurrerer på pris. Leverandører, der kan levere sidstnævnte, konkurrerer på kapacitet.
Premium og letvægts. Bæredygtig og karakteristisk. Brugerdefineret og kan fremstilles i stor skala. De vindende leverandører i 2026 vil være dem, der kan forene alle tre par – ikke vælge én side.
2. Markedsstørrelse: Flere perspektiver, én retning
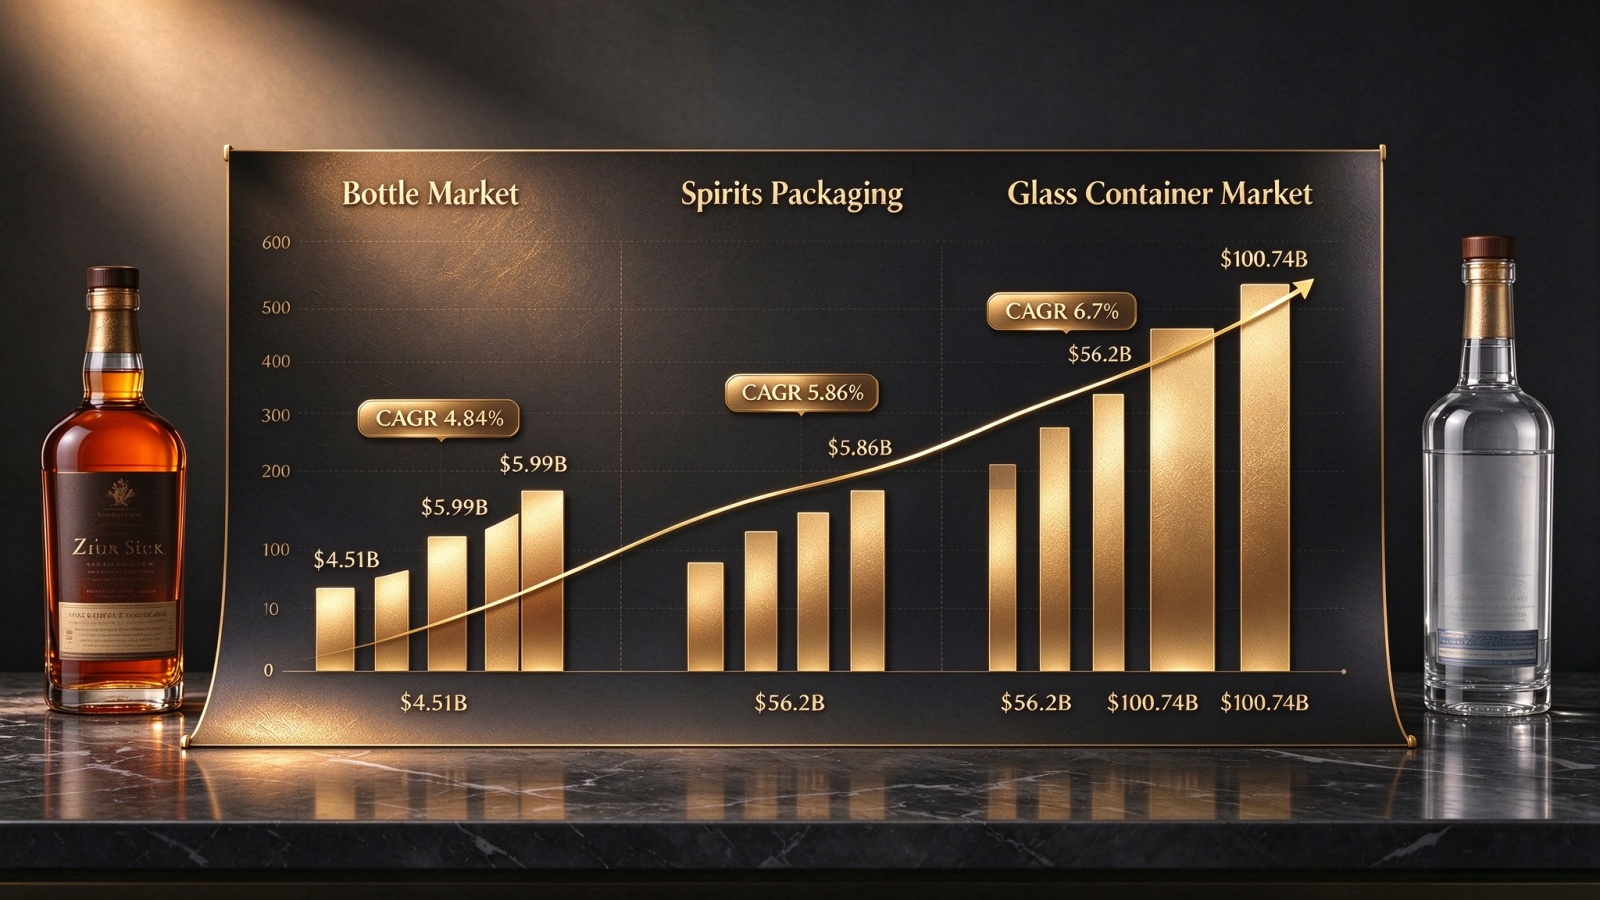
Tal for markedsstørrelse varierer afhængigt af omfangsdefinitionen, men den retningsspecifikke signal er konsekvent på tværs af alle tre perspektiver:
| Markedsomfang | Basisværdi | Prognoseværdi | CAGR |
|---|---|---|---|
| Det brede marked for spiritusflasker | 4,51 mia. USD (2025) | 5,99 mia. USD (2031) | 4.84% |
| Udvidet marked for glasbeholdere | 56,2 mia. USD (2024) | 100,74 mia. USD (2033) | 6.7% |
| Emballage til spiritus (herunder låg og etiketter) | — | 2026–2032 | 5.86% |
Forskellen mellem disse tal er ikke modstridende – den afspejler forskellige afgrænsninger. segmentet for glasflasker vokser hurtigere end det bredere emballagemarked , drevet af premiumisering og udskiftning af glas med alternative materialer inden for højt-værdikategorier af spiritus.
Den enkelte stærkeste drivkraft bag væksten på markedet for spiritusflasker er premiumisering. Når forbrugerne lægger større vægt på kvalitet frem for mængde, prioriterer drikkevareproducenter højkvalitets glasemballage med enestående æstetik for at skelne deres værdifulde produkter i et konkurrencedygtigt detailhandelsmiljø.
De finansielle data er overbevisende. I det amerikanske marked voksede indtægterne for leverandører af high-end tequila og mezcal med 7,9 % til 6,5 mia. USD i 2023 , hvilket afspejler vedvarende investeringer i premiumemballage. Kun markedet for glasflasker til premiumspiritus havde en værdi på 7,4 mia. USD i 2024 og forventes at nå 11,6 mia. USD i 2034 , svarende til en gennemsnitlig årlig vækstrate (CAGR) på 4,60 %.
Afgørende for leverandører er premium-emballage – dekorerede, silkskrevne og tilpassede smeltedåser – som udgør en estimeret 40–50 % af den samlede markedsværdi trods kun at udgøre 15–20 % af antallet af enheder . Denne adskillelse mellem værdi og mængde er den afgørende økonomiske karakteristik for spiritusflaskemarkedet i 2026.
En dekoreret, tilpasset smeltedåse kan indtjene 3–4 gange så meget værdi pr. enhed som en standarddåse – selvom begge starter som det samme rå glas. Premium-marginen kommer ikke fra glasset. Den kommer fra støbeformen, prægningen, dekorationen og låsen.
4. Regionale muligheder: Hvor man skal fokusere
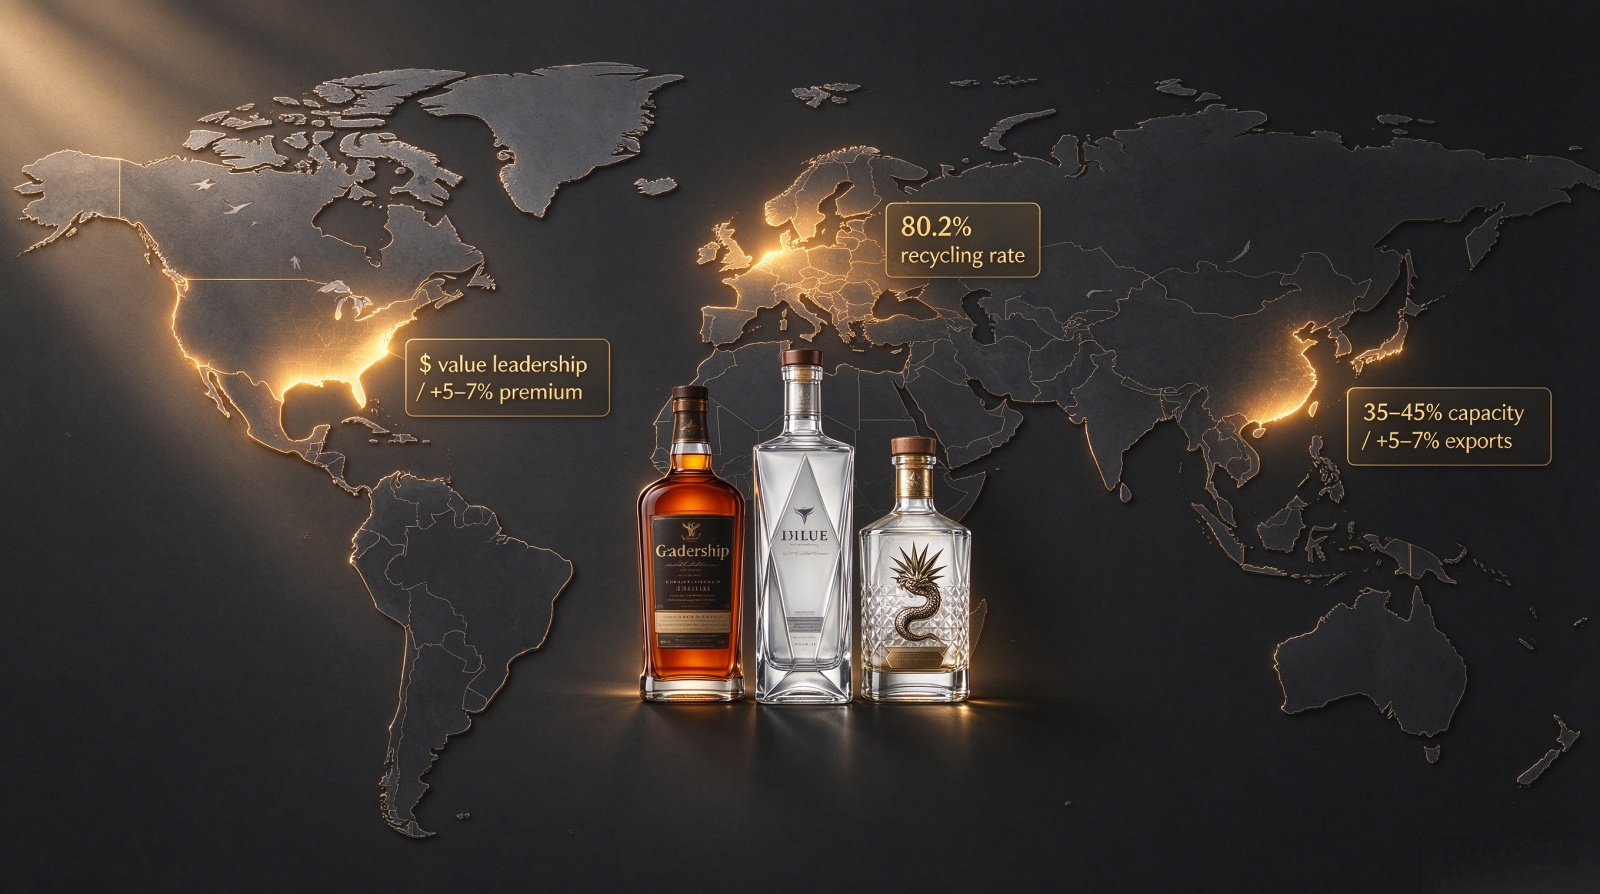
Hver større region præsenterer en særpræget strategisk profil. Tabellen nedenfor opsummerer de vigtigste dataponder for B2B-indkøbsbeslutninger.
| Område | Nøgletal | Strategisk implikation |
|---|---|---|
| Nordamerika | Forbrug af spiritus +2–3 % årligt; premiumflaske-segmentet +5–7 % årligt | Største marked efter værdi; fokus på premium |
| USA | Anvendelse af letvægtsglas 20–25 % i dag → 35–45 % inden 2035 | Letvægt bliver kravet for overholdelse |
| Den Europæiske Union | genbrugsrate for glasemballage: 80,2 % (2022) | Høje krav til genbrugsglas bliver en konkurrencemæssig fordel |
| Kina | Shandong står for 35–45 % af den samlede kapacitet for glasemballage | Primær asiatisk indkøbsbase |
| Kina eksporterer | +5–7 %/år til Sydøstasien, Afrika, Østeuropa | Kvalitetslighed med EU-glasproducenter forbedres |
Nordamerika: Værdilederskab
Nordamerika forbliver den største markedsværdi, støttet af en stabil årlig vækst i forbruget af spiritus på 2–3 % og øget glasindtrængen i premiumsegmenter. Det amerikanske marked for spiritusglasemballage forventes at vokse med en volumenårlig gennemsnitlig vækstrate (CAGR) på 3–5 % frem til 2035, mens premiumflaskesegmentet forventes at vokse med 5–7 % årligt. Anvendelsen af letvægtsglas forventes at stige fra 20–25 % af flaskenvolumenet i dag til 35–45 % i 2035 , drevet både af omkostnings- og bæredygtighedspresset.
Europa: Reguleringspres, genbrugsfordel
Europa præsenterer et andet profil — højere reguleringspres, men også højere genbrugsrater. EU opnåede en rekord genbrugsrate for glasemballage på 80,2 % i 2022 , hvilket skaber gunstige vilkår for flaskekrav med højt indhold af genbrugsglas (cullet). For europæiske købere af spiritusflasker ligger muligheden i en bæredygtig premiumpositionering.
Asien-Stillehav: Hurtig premiumisering, indkøbscenter
Asien-Stillehav, især Kina, gennemgår hurtig premiumisering. Markedet for spiritusglasemballage i Kina er ved at blive opdelt mellem standardflasker med høj volumen og lav margin samt et hurtigt voksende premiumsegment. Provinserne Shandong alene udgør cirka 35–45 % af den samlede glasemballagekapacitet i Kina , hvilket gør den til det primære indkøbscenter for købere af specialtilpassede glasflasker, der søger fremstilling i Asien.
Eksportvolumener fra kinesiske glasproducenter til Sydøstasien, Afrika og Østeuropa er steget med en estimeret 5–7 % årligt , støttet af konkurrencedygtige priser og forbedret kvalitetslighed sammenlignet med traditionelle europæiske glasfabrikanter.
5. Strategiske implikationer for B2B-købere
Markedsdata peger på tre konkrete konklusioner for importører af spiritusflasker og mærkeindehavere:
Standardflaskeproduktion er overkapaciteret, med udnyttelsesgrader, der estimeres til 70–80 % på tværs af den kinesiske industri, samt vedvarende prispress i faldende retning. Dekorerede og specialformede flasker har derimod strukturel prisstyrke.
Med en forventet næsten fordobling af anvendelsen af letvægtsglas i USA inden 2035 vil leverandører, der ikke kan levere certificerede letvægtspecifikationer, blive udelukket fra en stigende andel af premiumkontrakterne.
Andelen af importvarer på det amerikanske marked kan stabilisere sig omkring 28–33 %, hvor nearshoring favoriserer mexikansk forsyning, mens kinesiske importvarer står overfor vedvarende usikkerhed om toldafgifter. Dobbeltforsyningsstrategier er blevet standardpraksis for store destillerier.
6. Kald til handling
Planlægger du din 2026-indkøbsstrategi på tværs af flere regioner, eller vurderer du, om din nuværende leverandør kan levere både letvægtskonstruktion og premiumdekoration i stor skala? Send os dine målmarkeder og volumenplan. Vi sender dig inden for 5 hverdage en regional leverancevurdering, kapacitetsanbefaling og en vurdering af muligheden for letvægtudformning — uden forpligtelser og uden vagt lofter.
Uanset om du har brug for premiumdekorerede flasker til Nordamerika, genbrugsglas med høj andel genbrugsmateriale til Europa eller letvægtskrav til asiatiske kanaler med fokus på volumen, håndterer vi støbeformdesign, glasformning, prægning, dekoration og inspektion internt. Én partner, én tidsplan, ét ansvarsområde.
Fortæl os dine målmarkeder — vi kortlægger den rigtige leveringskæde
Del dine målområder, årlige volumener og premiumpositionering. Vi vender tilbage med en regional leverancevurdering, kapacitetsanbefaling og en letvægtsmulighedsanalyse – uden forpligtelse og uden generiske salgsargumenter.


 Seneste nyheder