EN
Det globale markedet for spiritusflasker vokser ikke bare — det splittes. Å forstå hvor volumveksten er konsentrert og hvor verdiveksten akselererer, er avgjørende for enhver B2B-kjøper som planlegger kapasitet eller innkjøpsstrategi for 2026 og senere.
Denne artikkelen samler den nyeste markedssedataen for å hjelpe importører av spiritusflasker, prosjektledere for private merker og team for innkjøp av emballasje med å identifisere hvor de reelle mulighetene ligger.
1. En marked i strukturell overgang
To faktorer omformar samtidigt marknaden för spiritflaskor. För det första drar global premiumisering värdet uppåt – konsumenterna dricker mindre men spenderar mer, och förpackningen är den fysiska signalen för detta premium. För det andra drar hållbarhetsregler och fraktkostnader värdet nedåt – lättare flaskor som minskar koldioxidavtrycket och fraktkostnaderna blir standard för premiummärken.
För B2B-köpare innebär den strategiska konsekvensen att »standardflaskor« blir en kommoditprodukt, medan »dekorerade, lättviktiga, anpassade flaskor« blir värdegenererande. Leverantörer som endast kan erbjuda det förra kommer att tävla på pris. Leverantörer som kan leverera det senare kommer att tävla på kapacitet.
Premium og lättviktig. Hållbar og karakteristisk. Tilpasset og produserbar i stor skala. De vinnende leverandørene i 2026 vil være de som kan forene alle tre parene – ikke velge én side.
2. Markedsstørrelse: Flere perspektiver, én retning
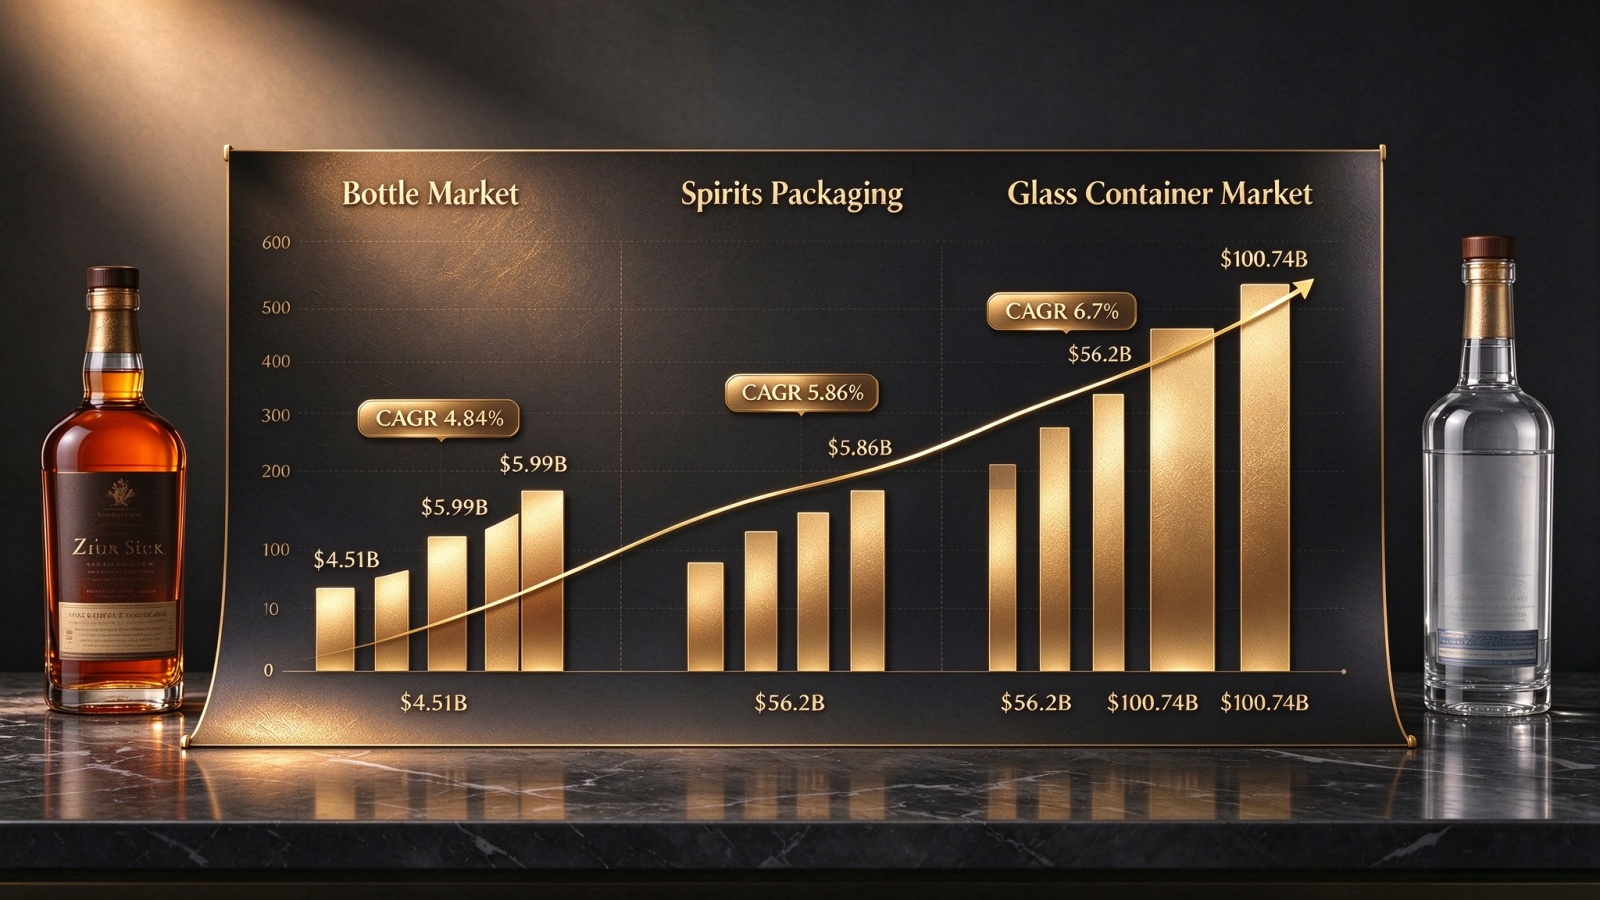
Tall for markedsstørrelse varierer avhengig av omfangsdefinisjon, men den retningssignalerende tendensen er konsekvent på tvers av alle tre perspektivene:
| Markedsomfang | Basisverdi | Forutsatt verdi | CAGR |
|---|---|---|---|
| Utbredt marked for spiritusflasker | 4,51 milliarder USD (2025) | 5,99 milliarder USD (2031) | 4.84% |
| Utvidet marked for glassbeholdere | 56,2 milliarder USD (2024) | 100,74 milliarder USD (2033) | 6.7% |
| Emballasje for spiritus (inkludert lokker og etiketter) | — | 2026–2032 | 5.86% |
Forskjellen mellom disse tallene er ikke motsigelsesfull — den reflekterer ulike avgrensningsrammer. For B2B-kjøpere er hovedpoenget at segmentet for glassflasker vokser raskere enn det bredere emballasjemarkedet , drevet av premiumisering og erstatning av glass med alternative materialer i high-value-spirituskategorier.
Den enkelt sterkeste drivkraften bak veksten i markedet for spiritusflasker er premiumisering. Ettersom forbrukerne legger større vekt på kvalitet fremfor kvantitet, prioriterer drikkevareprodusenter glassemballasje av høy kvalitet og estetisk unik design for å skille ut sine verdifulle produkter i en konkurransedyktig butikkssituasjon.
De økonomiske dataene er overbevisende. I det amerikanske markedet økte inntektene for leverandører av high-end tequila og mezcal med 7,9 % til 6,5 milliarder USD i 2023 , noe som speiler vedvarende investeringer i premiumemballasje. Kun markedet for glassflasker til premiumspiritus hadde en verdi på 7,4 milliarder USD i 2024 og forventes å nå 11,6 milliarder USD i 2034 , og vokser med en samlet årlig vekstrate (CAGR) på 4,60 %.
Kritisk for leverandører: Premium-emballasje – dekorerte, silkskrevne og spesialformede flasker – utgjør en anslått 40–50 % av den totale markedets verdi selv om de utgjør bare 15–20 % av antall enheter . Denne forskjellen mellom verdi og volum er den avgjørende økonomiske egenskapen ved flaskemarkedet for spiritus i 2026.
En dekorert, spesialformet flaske kan generere 3–4 ganger så mye verdi per enhet som en standardflaske – selv om begge starter som samme råglass. Premium-marginen kommer ikke fra glasset. Den kommer fra formen, pregingen, dekorasjonen og lukkingen.
4. Regionale muligheter: Hvor man bør fokusere
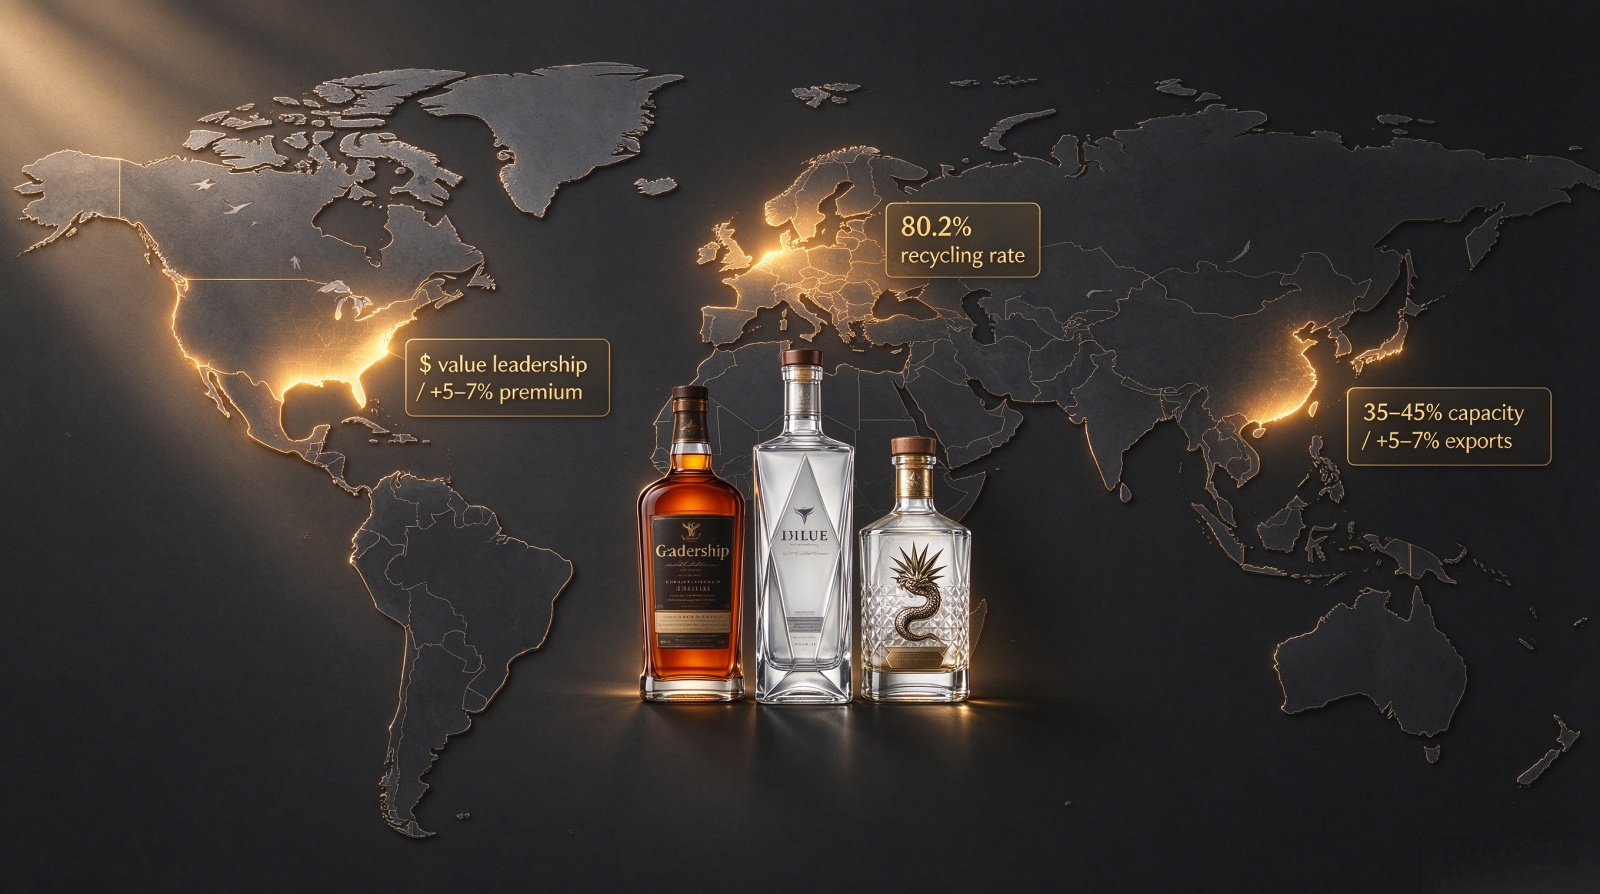
Hver større region tilbyr en unik strategisk profil. Tabellen nedenfor oppsummerer de viktigste dataene for B2B-innkjøpsbeslutninger.
| Region | Nøkkeltall | Strategisk implikasjon |
|---|---|---|
| Nord-Amerika | Forbruk av spiritus +2–3 %/år; premiumflaskesegmentet +5–7 %/år | Største markedet i verdi; fokus på premium |
| USA | Bruk av lettvektsglass 20–25 % i dag → 35–45 % innen 2035 | Lettvektsglass blir standardkrav |
| Den europeiske unionen | gjenbrukssats for glassemballasje: 80,2 % (2022) | Høye krav til gjenvunnet glass blir et konkurransefortrinn |
| Kina | Shandong står for 35–45 % av total kapasitet for glassemballasje | Viktigste asiatiske kjøpsbase |
| Kina eksporterer | +5–7 %/år til Sørøst-Asia, Afrika og Øst-Europa | Kvalitetslikhet med EU-glassprodusenter forbedres |
Nord-Amerika: Verdilederskap
Nord-Amerika forblir den største markedet etter verdi, støttet av stabil økning i forbruket av spiritus på 2–3 % per år og økende glassandel i premiumsegmentene. USA:s marked for spiritusglassemballasje forventes å vokse med en volumårlig sammensatt vekstrate (CAGR) på 3–5 % fram til 2035, der premiumflaskesegmentet vokser med 5–7 % årlig. Bruken av lettvektsglass forventes å øke fra 20–25 % av flaskevolumet i dag til 35–45 % innen 2035 , drevet både av kostnads- og bærekraftspres.
Europa: Reguleringspress og gjenvinningsfordel
Europa representerer et annet profil — høyere reguleringspress, men også høyere gjenvinningsrater. EU oppnådde en rekord 80,2 % gjenvinningsrate for glassemballasje i 2022 , noe som skaper gunstige vilkår for flaskespesifikasjoner med høy andel kullet. For kjøpere av spiritusflasker i Europa ligger muligheten i bærekraftig premiumposisjonering.
Asia-Stillehavet: Rask premiumisering, kjøpesenter for innkjøp
Asia-Stillehavet, spesielt Kina, gjennomgår rask premiumisering. Markedet for spiritusglass-emballasje i Kina deler seg i to: standardflasker med høy volumproduksjon og lav margin, og et raskt voksende premiumsegment. Provinser som Shandong står alene for ca. 35–45 % av den totale glassemballasjekapasiteten i Kina , noe som gjør den til det viktigste kjøpesenteret for kjøpere av tilpassede glassflasker som søker produksjon i Asia.
Eksportvolumene fra kinesiske glassprodusenter til Sørøst-Asia, Afrika og Øst-Europa har økt med anslagsvis 5–7 % årlig , støttet av konkurransekraftige priser og forbedret kvalitetslikhet med tradisjonelle europeiske glassprodusenter.
5. Strategiske implikasjoner for B2B-kjøpere
Markedsdataene peker på tre handlingsorienterte konklusjoner for importører av spiritusflasker og merkevareeiere:
Standardflaskeproduksjon er overkapasitet, med utnyttelsesgrader som anslås til 70–80 % i den kinesiske industrien og vedvarende prispress nedover. Dekorerte og spesialformede flasker har derimot strukturell priskraft.
Med en prognose på at bruken av lettvektglass i USA vil nesten dobles innen 2035, vil leverandører som ikke kan tilby sertifiserte lettvektspesifikasjoner bli utelukket fra en økende andel premiumkontrakter.
Andelen import i USAs marked kan stabilisere seg rundt 28–33 %, der nærproduksjon favoriserer leveranser fra Mexico og kinesisk import står ovenfor vedvarende usikkerhet knyttet til toll. Strategier med dobbeltforsyning blir standardpraksis blant store destillerier.
6. Oppfordring til handling
Planlegger du din innkjøpsstrategi for 2026 på tvers av flere regioner, eller vurderer du om leverandøren din i dag kan levere både lettvikt teknisk utforming og premiumdekorasjon i stor skala? Send oss dine målmarkeder og volumplan. Vi kommer tilbake til deg med en regional leveransevurdering, kapasitetsanbefaling og vurdering av muligheten for lettvikt utforming innen fem arbeidsdager – uten forpliktelser og uten vagt formulerte løfter.
Uansett om du trenger premiumdekorerte flasker til Nord-Amerika, glass med høy andel gjenvunnet materiale til Europa eller lettviktspesifikasjoner til volumorienterte asiatiske kanaler, håndterer vi støpeformdesign, glassformning, preging, dekorasjon og inspeksjon internt. Én partner, én tidsplan, én ansvarsutøver.
Fortell oss hvilke markeder du har som mål — vi kartlegger den rette leveranskjeden
Del med oss dine målområder, årlige volumer og premiumposisjonering. Vi kommer tilbake til deg med en regional forsyningsvurdering, kapasitetsanbefaling og en lettvint gjennomgang av gjennomførbarhet — uten forpliktelse og uten generiske salgsargumenter.


 Siste nytt