EN
Le marché mondial des bouteilles de spiritueux ne connaît pas simplement une croissance : il se scinde. Comprendre où la croissance du volume est concentrée, et où la croissance de la valeur s’accélère, est essentiel pour tout acheteur B2B qui planifie sa capacité ou sa stratégie d’approvisionnement pour 2026 et au-delà.
Cet article synthétise les données de marché les plus récentes afin d’aider les importateurs de bouteilles d’alcool, les gestionnaires de projets de marques privées et les équipes d’approvisionnement en emballages à identifier les véritables opportunités.
1. Un marché en transition structurelle
Deux forces transforment simultanément le marché des bouteilles pour spiritueux. Premièrement, la montée mondiale du haut de gamme pousse les valeurs à la hausse : les consommateurs boivent moins, mais dépensent davantage, et l’emballage est précisément ce qui matérialise cette valeur ajoutée. Deuxièmement, la réglementation en matière de durabilité et les contraintes économiques liées au fret exercent une pression à la baisse : les bouteilles allégées, qui réduisent l’empreinte carbone et les coûts d’expédition, deviennent désormais la norme même pour les marques haut de gamme.
Pour les acheteurs B2B, l’implication stratégique est la suivante : les bouteilles « standard » se transforment en produit de commodité, tandis que les bouteilles « décorées, allégées et sur mesure » constituent désormais le principal vecteur de création de valeur. Les fournisseurs capables d’offrir uniquement la première catégorie devront rivaliser sur les prix. Ceux qui maîtrisent la seconde catégorie feront valoir leurs compétences.
Haut de gamme et allégé. Durable et distinctif. Personnalisé et fabriquable à grande échelle. Les fournisseurs gagnants en 2026 seront ceux capables de concilier les trois paires — et non de choisir un seul côté.
2. Taille du marché : Plusieurs angles d’analyse, une seule orientation
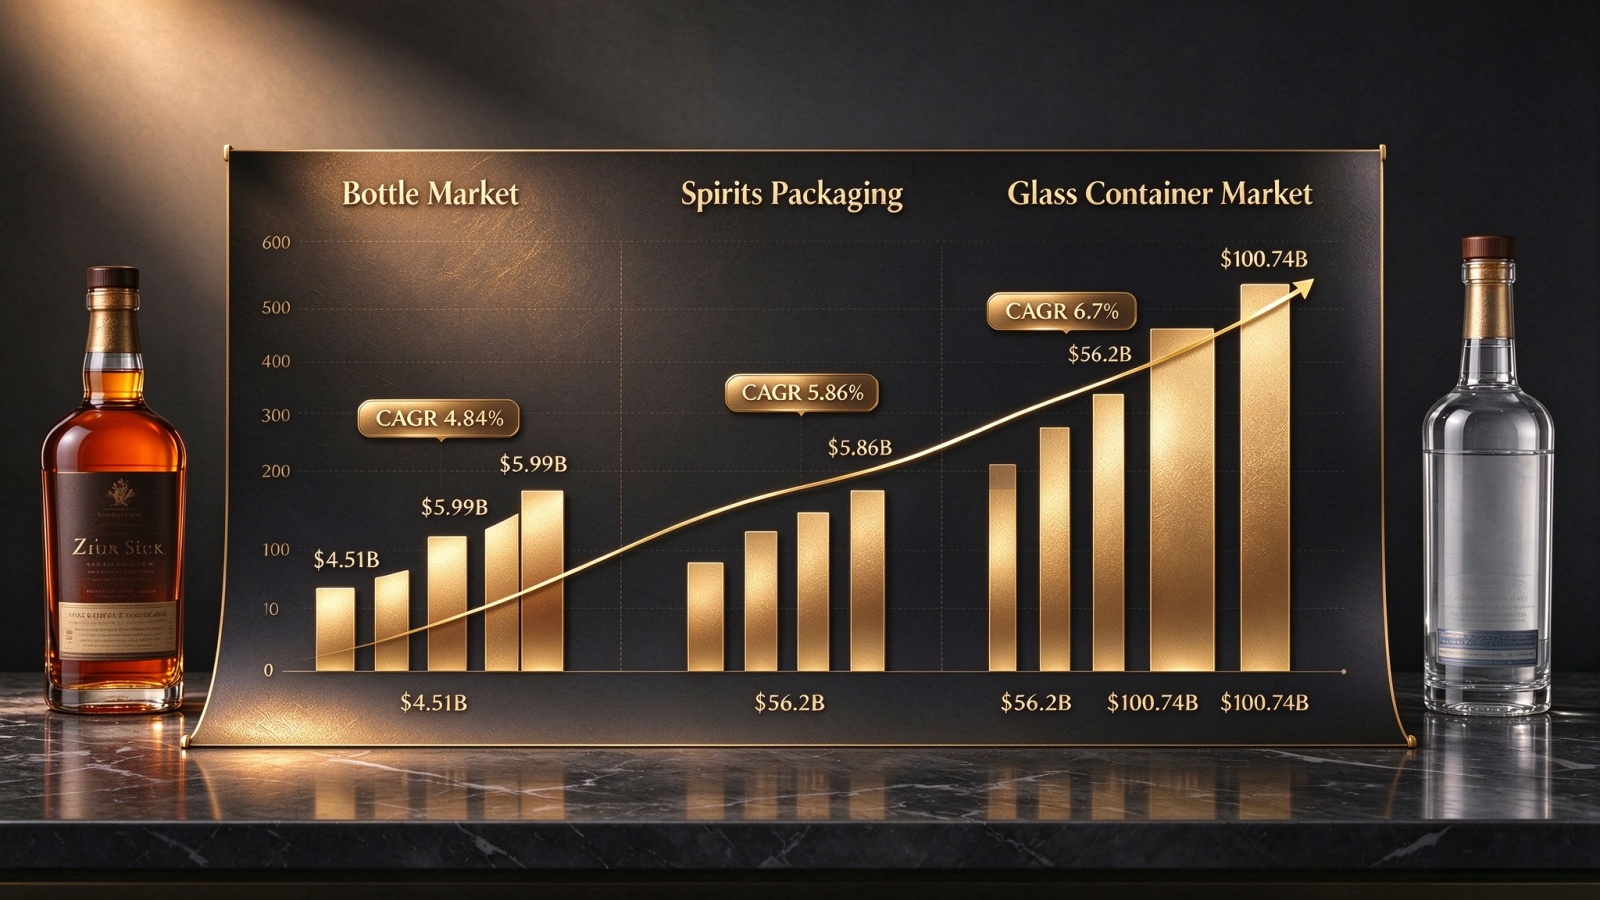
Les chiffres d’estimation de la taille du marché varient selon la définition de la portée, mais le signal directionnel est cohérent à travers les trois angles d’analyse :
| Périmètre du marché | Valeur de base | Valeur prévisionnelle | TCACR |
|---|---|---|---|
| Marché large des bouteilles pour boissons alcoolisées | 4,51 milliards USD (2025) | 5,99 milliards USD (2031) | 4.84% |
| Marché élargi des récipients en verre | 56,2 milliards de dollars américains (2024) | 100,74 milliards de dollars américains (2033) | 6.7% |
| Emballage pour spiritueux (y compris les bouchons et les étiquettes) | — | 2026–2032 | 5.86% |
Cet écart entre ces chiffres n’est pas contradictoire — il reflète des périmètres d’analyse différents. Pour les acheteurs B2B, la principale conclusion est que le segment des bouteilles en verre connaît une croissance plus rapide que celle du marché global de l’emballage , portée par la montée en gamme et le remplacement progressif de matériaux alternatifs par le verre dans les catégories de spiritueux à forte valeur ajoutée.
Le facteur de croissance le plus puissant du marché des bouteilles pour spiritueux est la montée en gamme. À mesure que les consommateurs accordent davantage d’importance à la qualité qu’à la quantité, les fabricants de boissons privilégient des emballages en verre haut de gamme et esthétiquement distinctifs afin de se démarquer dans un environnement de vente au détail concurrentiel.
Les données financières sont convaincantes. Sur le marché américain, les recettes des fournisseurs de tequila et de mezcal haut de gamme ont augmenté de 7,9 % pour atteindre 6,5 milliards de USD en 2023 , reflétant des investissements soutenus dans des emballages premium. Le seul marché des bouteilles en verre pour spiritueux haut de gamme était évalué à 7,4 milliards de USD en 2024 et devrait atteindre 11,6 milliards de USD d’ici 2034 , soit un taux de croissance annuel composé (TCAC) de 4,60 %.
Critiquement pour les fournisseurs, l’emballage haut de gamme — bouteilles décorées, sérigraphiées et moulées sur mesure — capte environ 40 à 50 % de la valeur totale du marché bien qu’il ne représente que 15 à 20 % du volume unitaire . Cette divergence entre valeur et volume constitue la caractéristique économique déterminante du marché des bouteilles pour spiritueux en 2026.
Une bouteille décorée et moulée sur mesure peut générer une valeur par unité trois à quatre fois supérieure à celle d’une bouteille standard — bien que les deux partent du même verre brut. La surmarge ne provient pas du verre, mais du moule, du gaufrage, de la décoration et du bouchon.
4. Opportunités régionales : où concentrer ses efforts
Chaque grande région présente un profil stratégique distinct. Le tableau ci-dessous résume les principaux indicateurs utiles aux décisions d’approvisionnement B2B.
| Région | Indicateur clé | Implication stratégique |
|---|---|---|
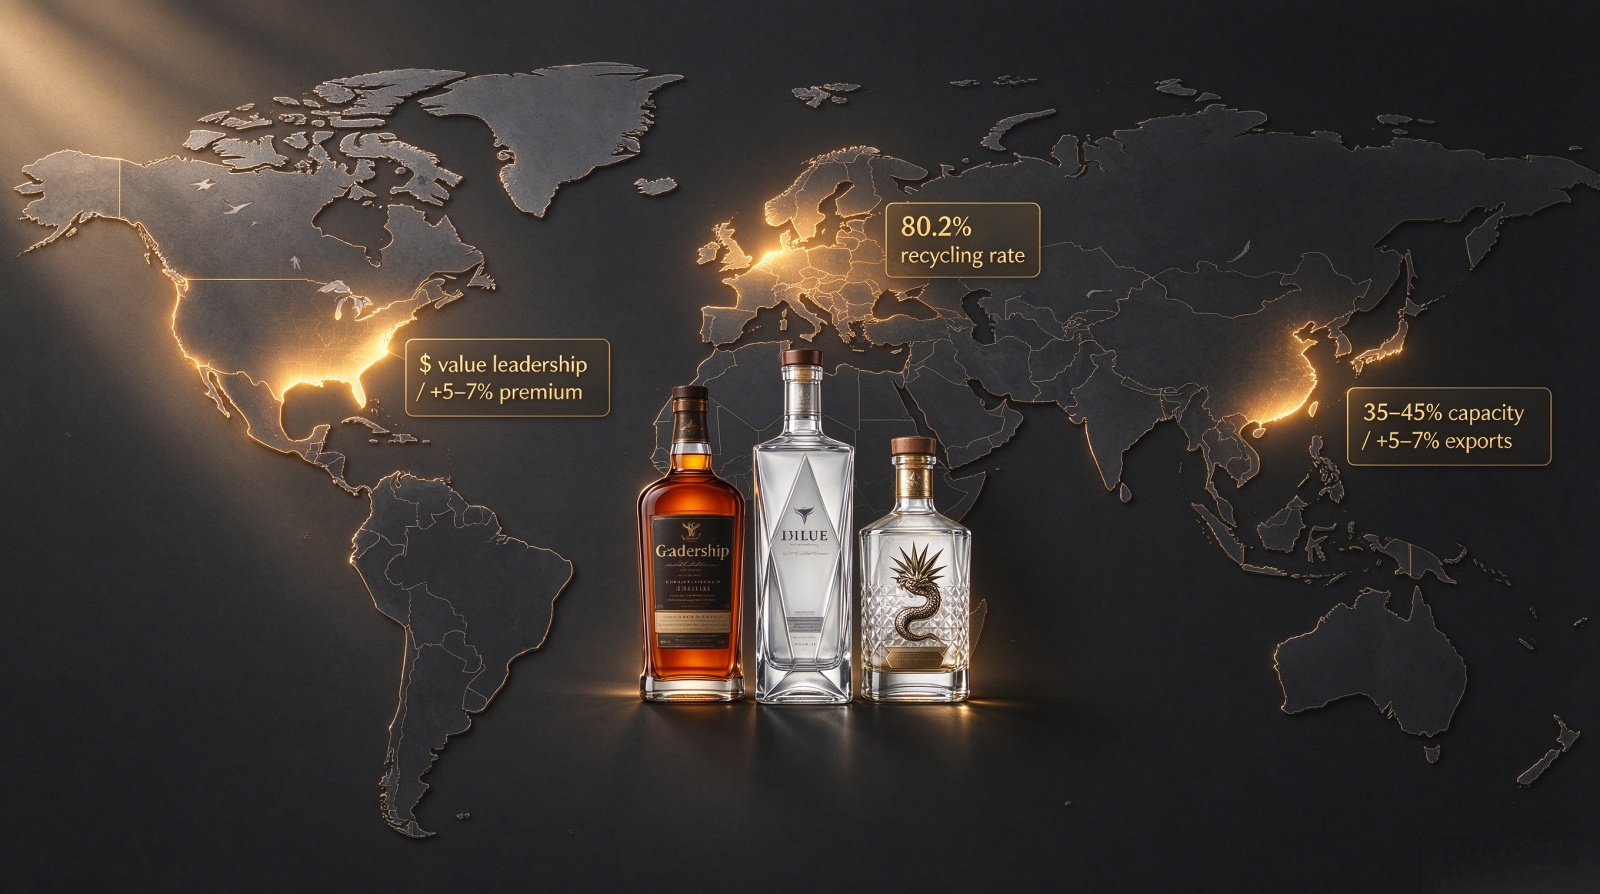
| Amérique du Nord | Consommation de spiritueux : +2 à +3 % par an ; segment des bouteilles haut de gamme : +5 à +7 % par an | Plus grand marché en valeur ; accent mis sur le haut de gamme |
| États-Unis | Adoption du verre léger : 20 à 25 % actuellement → 35 à 45 % d’ici 2035 | Le verre léger devient la norme réglementaire minimale |
| Union Européenne | taux de recyclage des emballages en verre : 80,2 % (2022) | Les spécifications élevées en cullet deviennent un avantage concurrentiel |
| Chine | Le Shandong représente 35 à 45 % de la capacité totale d’emballage en verre | Principale plaque tournante asiatique d’approvisionnement |
| Exportations chinoises | +5 à 7 % par an vers l’Asie du Sud-Est, l’Afrique et l’Europe de l’Est | L’égalité de qualité avec les fabricants européens de verre s’améliore |
Amérique du Nord : leadership en valeur
L’Amérique du Nord demeure le plus grand marché en valeur, portée par une croissance stable de la consommation de spiritueux de 2 à 3 % par an et par une pénétration croissante du verre dans les segments haut de gamme. Le marché nord-américain de l’emballage en verre pour spiritueux devrait progresser à un TCAC volumique de 3 à 5 % d’ici 2035, le segment des bouteilles haut de gamme augmentant de 5 à 7 % par an. L’adoption du verre léger devrait passer de 20 à 25 % du volume de bouteilles actuel à 35 à 45 % d’ici 2035 , portée à la fois par des contraintes de coûts et de durabilité.
Europe : pression réglementaire, avantage du recyclage
L’Europe présente un profil différent — une pression réglementaire plus forte, mais aussi des taux de recyclage plus élevés. L’UE a atteint un taux record de 80,2 % de recyclage des emballages en verre en 2022 , créant des conditions favorables aux spécifications hautes en cullet pour les bouteilles. Pour les acheteurs européens de bouteilles de spiritueux, l’opportunité réside dans un positionnement haut de gamme durable.
Asie-Pacifique : premiumisation rapide, centre d’approvisionnement
L’Asie-Pacifique, en particulier la Chine, connaît une premiumisation rapide. Le marché chinois de l’emballage en verre pour spiritueux se scinde entre des bouteilles standard à haut volume et faible marge, et un segment premium en expansion rapide. La province du Shandong représente à elle seule environ 35–45 % de la capacité totale d’emballage en verre en Chine , ce qui en fait le principal centre d’approvisionnement pour les acheteurs de bouteilles en verre sur mesure recherchant une fabrication asiatique.
Les volumes d’exportation des fabricants chinois de verre vers l’Asie du Sud-Est, l’Afrique et l’Europe de l’Est ont augmenté d’environ 5–7 % par an , portés par des prix compétitifs et une amélioration continue de la qualité, désormais quasi équivalente à celle des fabricants européens traditionnels.
5. Implications stratégiques pour les acheteurs B2B
Les données du marché conduisent à trois conclusions concrètes pour les importateurs de bouteilles de spiritueux et les propriétaires de marques :
La production standard de bouteilles souffre d’un excès de capacité, avec des taux d’utilisation estimés à 70–80 % dans l’industrie chinoise et une pression persistante à la baisse sur les prix. En revanche, les bouteilles décorées et celles moulées sur mesure bénéficient d’un pouvoir structurel sur les prix.
L’adoption du verre léger aux États-Unis devrait quasiment doubler d’ici 2035 ; ainsi, les fournisseurs incapables d’offrir des spécifications certifiées en matière d’allégement seront progressivement exclus d’une part croissante des marchés haut de gamme.
La part des importations sur le marché américain pourrait se stabiliser autour de 28–33 %, la relocalisation avantageant l’offre mexicaine tandis que les importations chinoises font face à une incertitude tarifaire continue. Les stratégies de double approvisionnement deviennent désormais la norme chez les grands distillateurs.
6. Appel à l'action
Vous planifiez votre stratégie d’approvisionnement pour 2026 dans plusieurs régions, ou évaluez-vous si votre fournisseur actuel est en mesure de produire à grande échelle à la fois des emballages légers et des finitions haut de gamme ? Envoyez-nous vos marchés cibles et votre plan de volumes. Nous vous transmettrons, sous 5 jours ouvrables, une évaluation régionale de l’approvisionnement, des recommandations de capacité et une analyse de faisabilité concernant la légèreté — sans engagement ni promesse vague.
Que vous ayez besoin de flacons haut de gamme décorés pour l’Amérique du Nord, de verre recyclé à forte teneur en cullet pour l’Europe ou de spécifications légères destinées aux circuits asiatiques axés sur les volumes, nous maîtrisons en interne la conception des moules, la formation du verre, le gaufrage, la décoration et l’inspection. Un seul partenaire, un seul calendrier, un seul interlocuteur responsable.
Indiquez-nous vos marchés cibles — nous identifierons la chaîne d’approvisionnement adaptée
Partagez vos régions cibles, vos volumes annuels et votre positionnement haut de gamme. Nous vous ferons parvenir une évaluation de l’approvisionnement régional, une recommandation en matière de capacité et un examen préliminaire de faisabilité — sans engagement ni argumentaire commercial générique.


 Actualités chaudes